

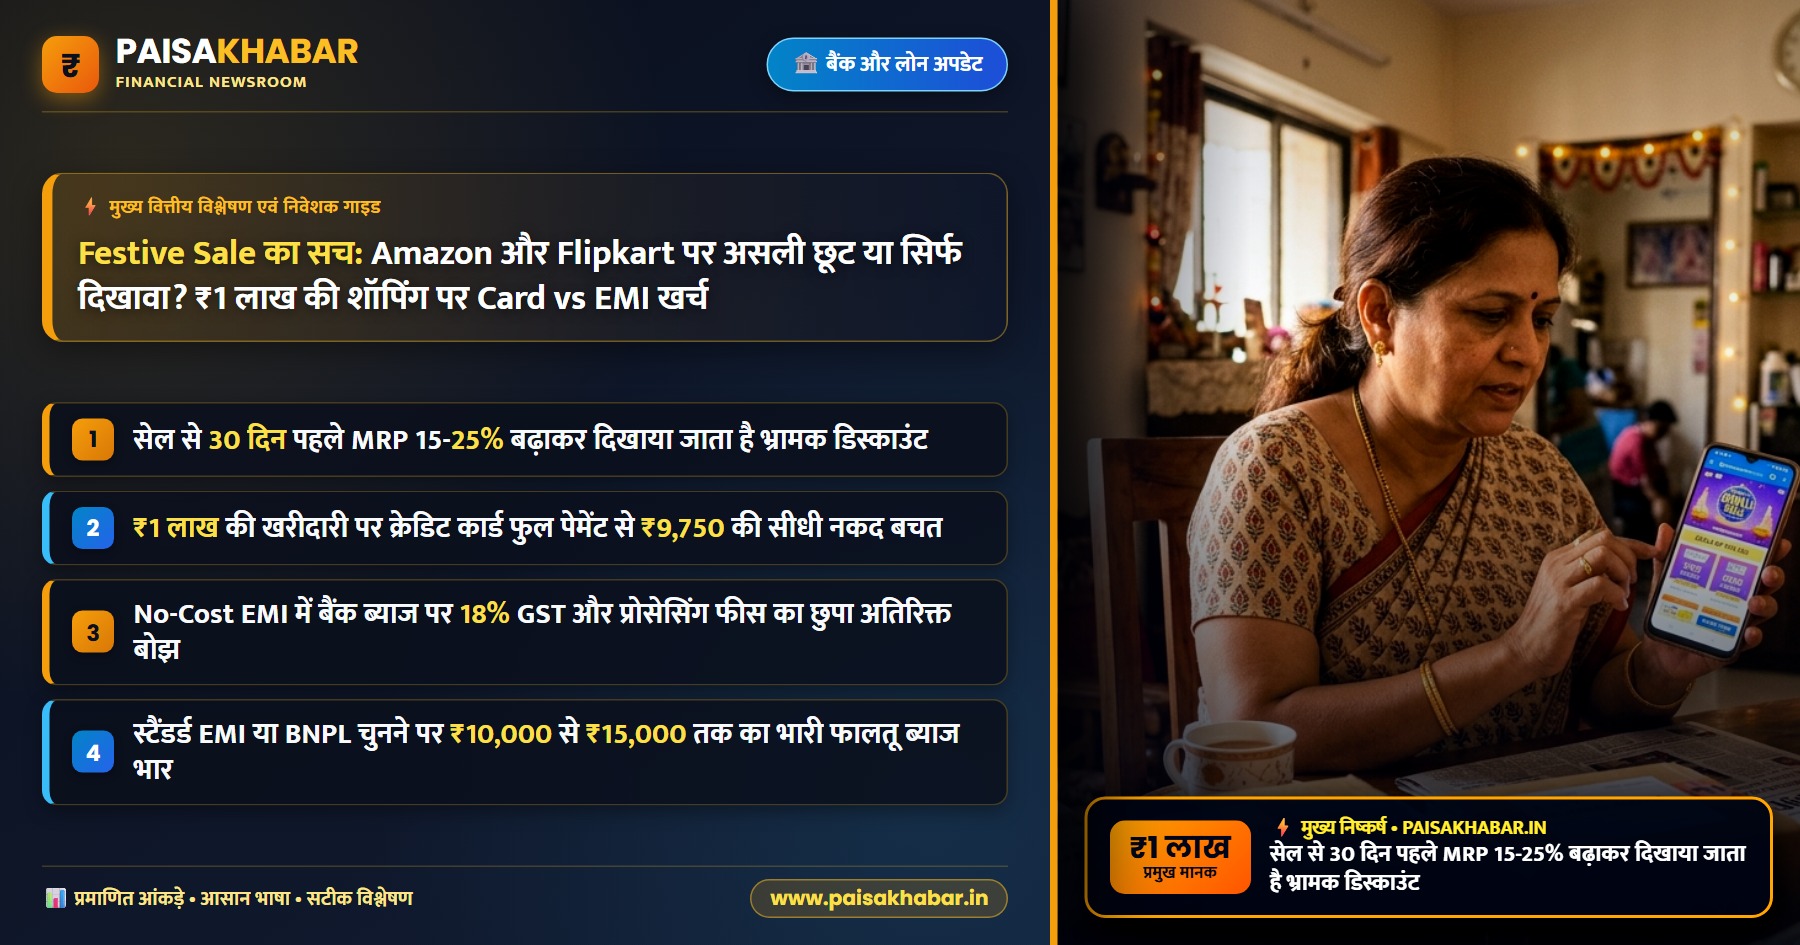
भारत में त्योहारों का सीजन शुरू होते ही E-Commerce प्लेटफॉर्म्स Amazon (Great Indian Festival) और Flipkart (Big Billion Days) पर भारी विज्ञापनों और छूट के बड़े-बड़े दावे दिखने लगते हैं। टीवी, सोशल मीडिया और बैनर्स पर 50% से 80% तक की छूट का प्रचार किया जाता है। लेकिन क्या यह सेल वाकई में उपभोक्ताओं के पैसे बचाती है या फिर यह मार्केटिंग का एक सुनियोजित खेल है? आज हम इस फेस्टिव सेल की जमीनी हकीकत, आर्टिफिशियल प्राइस हाइक और ₹1,00,000 के सामान की खरीदारी पर Credit Card, No-Cost EMI और अन्य पेमेंट विकल्पों के वास्तविक खर्च व नफा-नुकसान की पड़ताल करेंगे।
सेल से पहले 15-25% MRP वृद्धि: क्या वास्तव में मिलता है भारी डिस्काउंट?
त्योहारी सीजन में खरीदारों को आकर्षित करने के लिए E-Commerce एल्गोरिदम और ऑनलाइन सेलर्स कई प्रकार के डार्क पैटर्न्स (Dark Patterns) अपनाते हैं, जिससे छूट वास्तविक से कहीं अधिक बड़ी दिखाई दे, भले ही उत्पाद की अंतिम कीमत सामान्य दिनों के लगभग बराबर ही हो:
₹1,00,000 की खरीदारी पर 5 पेमेंट विकल्पों का सटीक खर्च
मान लीजिए कि आप इस त्योहारी सेल में एक प्रीमियम लैपटॉप, टीवी, आईफोन या होम अप्लायंसेज खरीद रहे हैं जिसका सेल डिस्काउंटेड मूल्य ₹1,00,000 है। अब चेकआउट पेज पर आपके पास 5 मुख्य विकल्प होते हैं: Credit Card फुल पेमेंट, नो-कॉस्ट ईएमआई (No-Cost EMI), रेगुलर Credit Card ईएमआई, डेबिट कार्ड ईएमआई/BNPL और यूपीआई/कैश। आइए देखते हैं कि आपकी जेब से वास्तव में कितना पैसा जाएगा:
‘No-Cost EMI’ का छुपा सच: बैंक और सरकार कहां काटते हैं आपका पैसा?
आरबीआई (RBI) के सख्त नियमों के अनुसार कोई भी बैंक 0% ब्याज पर लोन नहीं दे सकता। फिर ‘No-Cost EMI’ कैसे काम करती है? वास्तव में, विक्रेता (Seller) सामान पर बैंक द्वारा लिए जाने वाले ब्याज के बराबर (मान लीजिए ₹4,500) अग्रिम छूट देता है। बैंक ₹95,500 का लोन बनाता है और 15% सालाना की दर से ₹4,500 ब्याज जोड़कर 6 महीने में आपसे ₹1,00,000 वसूलता है।
लेकिन इसमें दो बड़े वित्तीय नुकसान होते हैं:
- 18% GST का सरकारी झटका: बैंक हर महीने ईएमआई में ब्याज का जो घटक जोड़ता है, उस ब्याज राशि पर भारत सरकार 18% जीएसटी वसूलती है। यह जीएसटी (लगभग ₹810) कभी भी सेलर द्वारा माफ नहीं किया जाता, यह आपकी जेब से कटता है।
- वन-टाइम ईएमआई प्रोसेसिंग फीस: लगभग सभी बैंक (SBI, HDFC, ICICI, Axis) ईएमआई बुक करने पर ₹199 से ₹299 + 18% जीएसटी (कुल ₹235 से ₹354) का अनिवार्य प्रोसेसिंग चार्ज वसूलते हैं।
- सबसे बड़ा नुकसान: नो-कॉस्ट ईएमआई चुनने पर आप Credit Card का 10% इंस्टेंट डिस्काउंट (₹5,000) और 5% कैशबैक (₹4,750) पूरी तरह गंवा देते हैं! इस प्रकार, जो ग्राहक समझता है कि उसे ‘मुफ्त ईएमआई’ मिली, वह वास्तव में फुल पेमेंट करने वाले खरीदार से ₹10,795 ज्यादा खर्च कर देता है।
स्मार्ट खरीदारों के लिए 5 जरूरी वित्तीय चेकपॉइंट्स
- प्राइस हिस्ट्री अवश्य ट्रैक करें: किसी भी बड़े इलेक्ट्रॉनिक्स या स्मार्टफोन को खरीदने से पहले क्रोम एक्सटेंशन Keepa (Amazon के लिए) या PriceBefore पर उस प्रोडक्ट का 3 से 6 महीने का मूल्य ग्राफ देखें। अगर 20 दिन पहले दाम ₹48,000 था और आज ‘सेल’ में ₹49,999 है, तो यह केवल छलावा है।
- पैसे हों तभी Credit Card से पूरा भुगतान करें: जैसा कि ऊपर तालिका में स्पष्ट है, ₹1 लाख के सामान पर सबसे ज्यादा बचत (₹9,750) Credit Card फुल पेमेंट से होती है। लेकिन ध्यान रहे कि इसका भुगतान ड्यू डेट से पहले करें ताकि 42% का भारी डिफॉल्ट ब्याज न लगे।
- अनचाही सब्सक्रिप्शन और पैकेजिंग फीस हटाएं: चेकआउट के समय ‘Complete Protection Plan’, ‘Extended Warranty’ या ‘Secured Packaging’ के अनचाहे चेकबॉक्स को अनचेक करना न भूलें।
- डेबिट कार्ड ईएमआई और BNPL के लालच से बचें: इन विकल्पों में 24% तक का भारी अप्रत्यक्ष ब्याज और किस्त चूकने पर ₹500 से ₹1,000 की लेट फीस CIBIL Score को तबाह कर देती है।
- ओपन बॉक्स डिलीवरी (Open Box Delivery): फोन या टीवी आने पर डिलीवरी एजेंट के सामने बॉक्स खुलवाएं, स्क्रीन ऑन कराएं और ओटीपी तभी दें जब सामान पूरी तरह सही सलामत हो। डिलीवरी का 1 मिनट का वीडियो अपने फोन में सुरक्षित रखें।
(डिस्क्लेमर: यह लेख वित्तीय साक्षरता और उपभोक्ता जागरूकता के उद्देश्य से तैयार किया गया है। E-Commerce प्लेटफॉर्म्स पर बैंक ऑफर, इंस्टेंट डिस्काउंट की सीमा और कार्ड कैशबैक नियम समय और कार्ड वेरिएंट के अनुसार बदल सकते हैं।)