

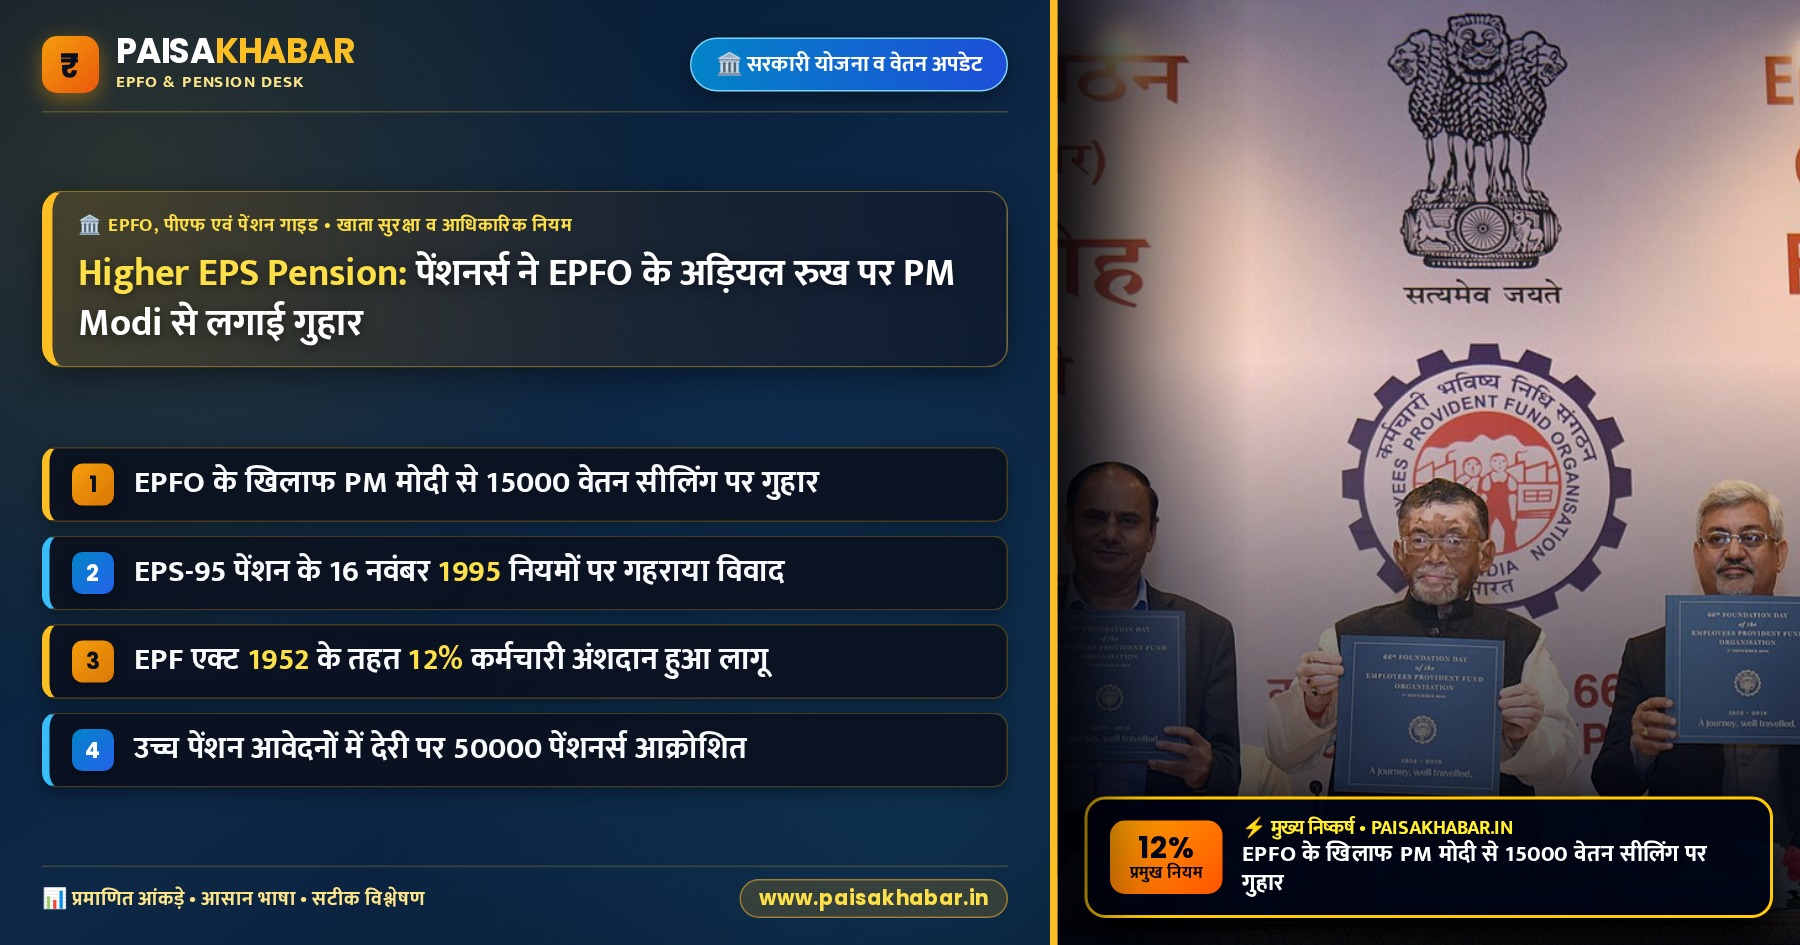
नई दिल्ली (PaisaKhabar News Desk): कर्मचारी भविष्य निधि संगठन (EPFO) के उच्च पेंशन मामलों पर अड़ियल और सख्त रुख के खिलाफ देश भर के पेंशनर्स ने प्रधानमंत्री नरेंद्र मोदी से सीधा हस्तक्षेप करने की गुहार लगाई है। हालिया रिपोर्ट्स के अनुसार, अक्टूबर 2026 में उच्चतम न्यायालय के पिछले फैसलों के बावजूद उच्च पेंशन (Higher EPS Pension) आवेदनों के निपटान में हो रही भारी देरी और जटिल शर्तों से बुजुर्ग अंशधारकों में तीव्र रोष व्याप्त है। EPFO के वैधानिक नियमों के तहत 16 नवंबर 1995 को लागू EPS-95 योजना के अंतर्गत वर्तमान में ₹15,000 की वेतन सीलिंग और 8.33% नियोक्ता अंशदान के प्रावधानों को लेकर पेंशनभोगियों और प्रशासनिक अधिकारियों के बीच गतिरोध लगातार गहराता जा रहा है।
📌 मुख्य बिंदु (Key Highlights):
- उच्च पेंशन मामलों पर EPFO के कड़े रुख के खिलाफ पेंशनर्स ने प्रधानमंत्री नरेंद्र मोदी से लगाई गुहार
- EPS-95 पेंशन योजना के तहत 16 नवंबर 1995 से लागू नियमों और ₹15,000 वेतन सीलिंग पर नया विवाद
- EPF & MP Act 1952 के प्रावधानों के अंतर्गत 12% कर्मचारी अंशदान और 8.25% वार्षिक ब्याज दर लागू
- UAN पोर्टल और UMANG ऐप के जरिए डिजिटल केवाईसी और ऑनलाइन ऑटो-क्लेम सत्यापन प्रक्रिया जारी
उच्च पेंशन मामलों पर EPFO का सख्त रुख और पेंशनर्स की गुहार
देश भर के लाखों कर्मचारी भविष्य निधि पेंशनर्स ने कर्मचारी भविष्य निधि संगठन (EPFO) के उच्च पेंशन मामलों के प्रति अपनाए गए अड़ियल और दंडात्मक प्रशासनिक रुख के खिलाफ देश के प्रधानमंत्री नरेंद्र मोदी से तत्काल हस्तक्षेप करने की अपील की है। पेंशनर्स संगठनों का आरोप है कि सर्वोच्च न्यायालय के स्पष्ट निर्देशों के बावजूद क्षेत्रीय कार्यालयों द्वारा उच्च पेंशन के आवेदनों को बिना ठोस कानूनी आधार के खारिज किया जा रहा है या अनावश्यक आपत्तियां लगाकर लटकाया जा रहा है। इस गंभीर स्थिति के कारण सेवानिवृत्त हो चुके बुजुर्ग कर्मचारियों को भारी आर्थिक संकट और मानसिक उत्पीड़न का सामना करना पड़ रहा है, क्योंकि उनकी जीवनभर की कमाई पर मिलने वाली पेंशन राशि उनकी मूल हकदारी से काफी कम आंकी जा रही है।
इस पूरे विवाद के केंद्र में वर्ष 1995 में स्थापित कर्मचारी पेंशन योजना यानी EPS-95 के वैधानिक नियम और नियोक्ता के अंशदान का हिसाब है। वर्तमान व्यवस्था के तहत नियोक्ता द्वारा दिए जाने वाले कुल 12% अंशदान में से 8.33% हिस्सा केवल ₹15,000 की अधिकतम वेतन सीमा तक ही पेंशन फंड में भेजाता है, जिससे वास्तविक उच्च वेतन पाने वाले कर्मचारियों को सेवानिवृत्ति के बाद बेहद मामूली पेंशन मिलती है। पेंशनर्स लंबे समय से मांग कर रहे हैं कि वास्तविक वेतन पर आधारित उच्च पेंशन का विकल्प पारदर्शी तरीके से लागू किया जाए, लेकिन EPFO के मौजूदा दिशा-निर्देशों और जटिल सत्यापन प्रक्रियाओं ने इस राह को बेहद कठिन बना दिया है, जिसके चलते प्रधानमंत्री कार्यालय के सीधे दखल की आवश्यकता आन पड़ी है।
EPFO के वैधानिक नियम और EPS-95 पेंशन योजना की ऐतिहासिक पृष्ठभूमि
कर्मचारी भविष्य निधि संगठन (EPFO) की स्थापना मुख्य रूप से ‘EPF & MP Act, 1952’ के वैधानिक प्रावधानों के तहत 4 मार्च 1952 को की गई थी, जिसका मुख्य उद्देश्य संगठित क्षेत्र के कर्मचारियों को सामाजिक सुरक्षा प्रदान करना है। इस अधिनियम के अंतर्गत प्रत्येक पात्र कर्मचारी के मूल वेतन और महंगाई भत्ते (Basic + DA) का 12% हिस्सा कर्मचारी के खाते में और नियोक्ता का 12% हिस्सा जमा होता है, जिसमें से 3.67% EPF खाते में और 8.33% (अधिकतम ₹15,000 वेतन सीमा तक) EPS-95 पेंशन फंड में ट्रांसफर किया जाता है। इसके अतिरिक्त, अक्टूबर 2014 से सरकार ने 12-अंकीय UAN (Universal Account Number) प्रणाली अनिवार्य की, जिससे सदस्यों को अपने पीएफ खातों की ऑनलाइन ट्रैकिंग, ऑटो-सेटलमेंट और केवाईसी सत्यापन में डिजिटल सुविधा और पूर्ण सुरक्षा कवच मिल सके।
इस वैधानिक ढांचे के तहत वर्तमान में EPF जमा राशि पर सरकार द्वारा 8.25% वार्षिक ब्याज दर प्रदान की जा रही है, जो सदस्यों के खातों में हर वित्तीय वर्ष के अंत में जमा होती है। इसके अलावा, EDLI योजना 1976 के नियमों के अंतर्गत किसी सक्रिय सदस्य की दुर्भाग्यपूर्ण मृत्यु होने पर उसके आश्रितों को न्यूनतम ₹2.5 लाख से लेकर अधिकतम ₹7 लाख तक का निशुल्क जीवन बीमा कवर मिलता है। आपातकालीन जरूरतों जैसे कि बीमारी, उच्च शिक्षा, विवाह या घर के निर्माण के लिए Form 31 के जरिए ₹1 लाख तक की राशि का ऑटो-सेटलमेंट मात्र 3 से 5 कार्यदिवस के भीतर सीधे बैंक खाते में क्रेडिट कर दिया जाता है, जो EPFO की डिजिटल साक्षरता और तकनीकी दक्षता को मजबूती प्रदान करता है।
EPFO के 5 प्रमुख वैधानिक नियम और सामाजिक सुरक्षा प्रावधानों की समीक्षा
कर्मचारी भविष्य निधि संगठन (EPFO) के प्रशासनिक दायरे में कई महत्वपूर्ण नियम और योजनाएं संचालित होती हैं, जो देश के करोड़ों वेतनभोगी कर्मचारियों को वित्तीय सुरक्षा और सेवानिवृत्ति के बाद आर्थिक संबल प्रदान करती हैं। इन नियमों में अंशदान की दरों से लेकर पेंशन पात्रता, निशुल्क जीवन बीमा और आपातकालीन निकासी के प्रावधान शामिल हैं, जिन्हें हर नौकरीपेशा नागरिक के लिए जानना बेहद आवश्यक है।
नीचे दी गई तालिका में EPFO के 5 प्रमुख नियमों, उनके शासी अधिनियमों, अंशदान की सीमाओं और खाताधारकों के लिए निर्धारित अनिवार्य शर्तों का संपूर्ण और तथ्यात्मक विवरण प्रस्तुत किया गया है, जो आपको योजना की हर बारीकी को समझने में मदद करेगा।
उच्च पेंशन दावों के निस्तारण और UAN पोर्टल पर आधिकारिक प्रक्रिया
यदि आप भी उच्च पेंशन (Higher EPS Pension) के दायरे में आते हैं या EPFO के नियमों के तहत अपना दावा प्रस्तुत करना चाहते हैं, तो आपको संगठन की आधिकारिक डिजिटल प्रक्रिया का कड़ाई से पालन करना चाहिए। किसी भी प्रकार की तकनीकी त्रुटि या कागजी कमी से बचने के लिए EPFO के आधिकारिक पोर्टल पर समय रहते अपनी सभी औपचारिकताएं पूरी कर लेनी चाहिए ताकि आपके दावों में अनावश्यक देरी न हो।
सुरक्षित और पारदर्शी तरीके से अपने उच्च पेंशन मामलों या पीएफ खातों का प्रबंधन करने के लिए नीचे दिए गए चार चरणों का सावधानीपूर्वक पालन करें:
- चरण 1: आधिकारिक पोर्टल unifiedportal-mem.epfindia.gov.in या UMANG ऐप पर अपने 12-अंकीय UAN, पासवर्ड और Aadhaar OTP का उपयोग करके सुरक्षित लॉग-इन करें।
- चरण 2: ‘Manage -> KYC’ विकल्प में जाकर अपने आधार कार्ड, पैन कार्ड और बैंक खाते (IFSC कोड सहित) के विवरण की सीडिंग और अप्रूवल की स्थिति की जांच अवश्य करें।
- चरण 3: साइबर धोखाधड़ी से बचने के लिए कभी भी किसी अनजान व्यक्ति, फोन कॉल या व्हाट्सऐप पर अपना UAN पासवर्ड या OTP साझा न करें और हर 90 दिन में पासवर्ड बदलें।
- चरण 4: किसी भी प्रकार की विसंगति या दावे के रुकने पर तुरंत EPFiGMS पोर्टल या टोल-फ्री हेल्पलाइन नंबर 14470 / 1800-118-005 पर आधिकारिक शिकायत दर्ज करें।