

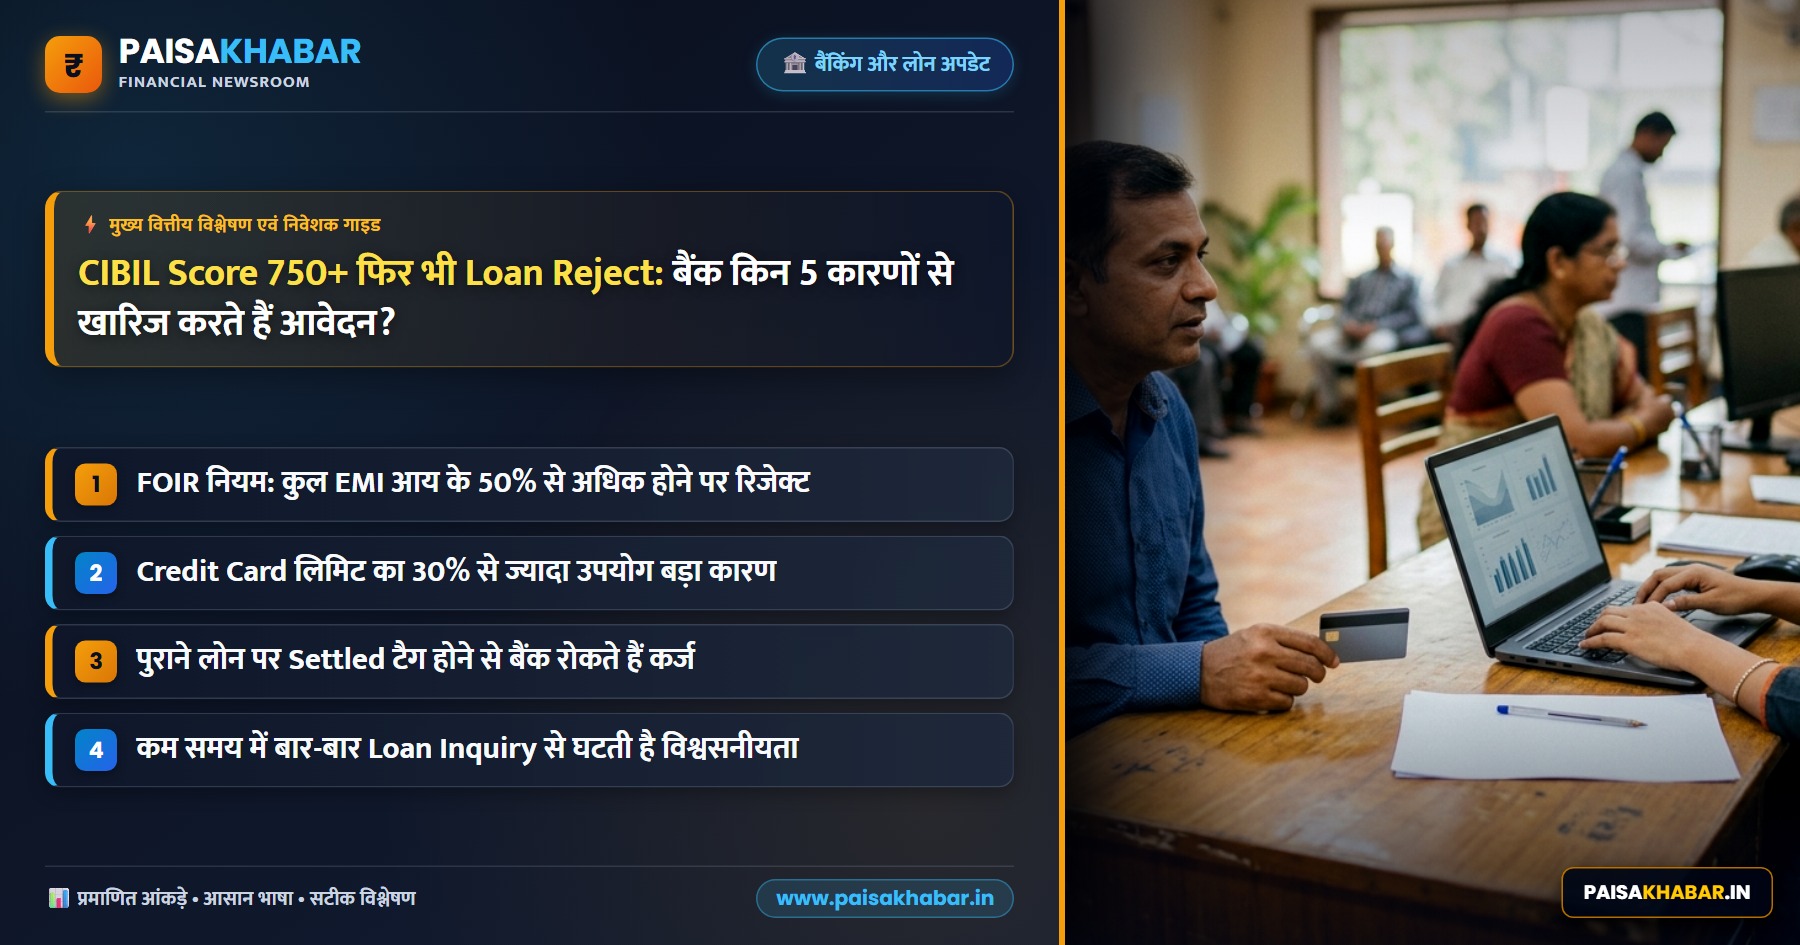
नई दिल्ली (PaisaKhabar News Desk): क्या आपका CIBIL स्कोर 750 से अधिक है, फिर भी बैंक आपका लोन आवेदन खारिज कर रहे हैं? यह स्थिति वित्तीय जगत में आम है क्योंकि केवल क्रेडिट स्कोर ही लोन अप्रूवल का एकमात्र मानक नहीं है। बैंक आपकी पुनर्भुगतान क्षमता और मौजूदा देनदारियों का सूक्ष्म विश्लेषण करते हैं। यदि आपकी मासिक आय ₹50,000 है और EMI का भार ₹25,000 से ऊपर जा रहा है, तो बैंक जोखिम मानते हैं। हालिया डेटा के अनुसार, 750+ स्कोर होने के बावजूद FOIR यानी फिक्स्ड ऑब्लिगेशन टू इनकम रेशियो अधिक होने पर बैंक आवेदन पर नकारात्मक फैसला लेते हैं।
📌 मुख्य बिंदु (Key Highlights):
- 750+ CIBIL स्कोर के बावजूद FOIR 50% से अधिक होने पर लोन रिजेक्शन तय है।
- पिछले 6 महीनों में 3 से अधिक Hard Inquiry होने से आवेदन खारिज हो सकते हैं।
- Credit Card का 30% से अधिक उपयोग यानी High Utilization Ratio सीधे नकारात्मक असर डालता है।
- Loan Settlement या राइट-ऑफ हिस्ट्री होने पर 7 साल तक लोन मिलना मुश्किल होता है।
FOIR और मंथली इनकम पर बैंक का कड़ा रुख
बैंक मुख्य रूप से आपके FOIR यानी फिक्स्ड ऑब्लिगेशन टू इनकम रेशियो की जांच करते हैं। यदि आपकी नेट मंथली सैलरी ₹60,000 है और आप पहले से ही ₹30,000 की EMI भर रहे हैं, तो आपका FOIR 50% पर पहुंच जाता है। बैंक इस स्थिति में नया लोन देने से बचते हैं क्योंकि उन्हें आपकी चुकौती क्षमता पर संदेह होता है। अधिकांश निजी बैंक 40% से 50% के बीच FOIR को ही स्वीकार्य सीमा मानते हैं। यदि यह अनुपात इससे अधिक है, तो 800 का CIBIL स्कोर होने पर भी आवेदन रिजेक्ट हो जाएगा, क्योंकि बैंक आपकी मौजूदा आय की सुरक्षा चाहते हैं।
अक्सर लोग अतिरिक्त लोन के लिए आवेदन करते समय अपनी पुरानी EMI का जिक्र छुपाते हैं, जिसे बैंक के इंटरनल सिस्टम आसानी से ट्रैक कर लेते हैं। लोन प्रोसेसिंग के दौरान बैंक आपके सैलरी अकाउंट के डेबिट ट्रांजेक्शन की गहन पड़ताल करते हैं। अगर आपके बैंक स्टेटमेंट में कई छोटी-छोटी पर्सनल लोन की किस्तें दिखती हैं, तो यह आपकी वित्तीय अस्थिरता का संकेत माना जाता है। ₹5 लाख तक के लोन के लिए बैंक आपकी कम से कम 6 महीने की सैलरी स्लिप और ITR रिपोर्ट की डिमांड करते हैं, जिसमें 15% से अधिक का विचलन होने पर बैंक लोन को सुरक्षित नहीं मानते।
क्रेडिट यूटिलाइजेशन और Hard Inquiry का सीधा असर
आपकी Credit Card लिमिट का उपयोग आपकी साख को प्रभावित करता है। यदि आपके पास ₹2 लाख की लिमिट वाला कार्ड है और आप हर महीने ₹1.80 लाख यानी 90% खर्च कर रहे हैं, तो बैंक इसे वित्तीय संकट के रूप में देखते हैं। विशेषज्ञों के अनुसार, Credit Card का उपयोग हमेशा 30% के दायरे में रहना चाहिए। 90% से अधिक उपयोग आपके CIBIL स्कोर को अचानक 50-60 अंक गिरा सकता है। इसके अलावा, कम समय में विभिन्न बैंकों में लोन के लिए आवेदन करने पर होने वाली Hard Inquiry आपकी प्रोफाइल को ‘क्रेडिट हंगरी’ दिखाती है, जिससे लोन रिजेक्शन के चांस 40% बढ़ जाते हैं।
अनेक लोग एक ही महीने में 3 से 4 बार विभिन्न बैंकों में लोन की पूछताछ करते हैं, जिससे बैंक के सिस्टम में हर बार एक नया इंक्वायरी रिकॉर्ड दर्ज हो जाता है। यह बार-बार होने वाली जांच आपके प्रोफाइल पर प्रतिकूल प्रभाव डालती है। हर इंक्वायरी के साथ बैंक को यह संदेश जाता है कि आवेदक अत्यधिक बोझ में है। बैंक ₹10 लाख से ₹50 लाख तक के लोन देने से पहले यह देखते हैं कि आपने पिछले 90 दिनों में कहीं और तो आवेदन नहीं किया था। ऐसी स्थिति में, बैंक को असुरक्षित आवेदक मानकर वे लोन फाइल को तुरंत बंद कर देते हैं।
लोन रिजेक्शन के प्रमुख कारण और बैंकिंग मानक
बैंकों के पास लोन रिजेक्शन के लिए स्पष्ट मापदंड होते हैं, जिन्हें समझना प्रत्येक आवेदक के लिए अनिवार्य है। नीचे दी गई तालिका में रिजेक्शन के उन प्रमुख कारणों का तुलनात्मक विवरण दिया गया है, जो आपके लोन आवेदन पर सीधा असर डालते हैं।
इन मानदंडों को समझने के बाद यह स्पष्ट होता है कि केवल CIBIL स्कोर ही सफलता की गारंटी नहीं है। बैंक आपके क्रेडिट हिस्ट्री के साथ-साथ आपके वित्तीय व्यवहार का भी मूल्यांकन करते हैं, ताकि ₹5 लाख से ₹1 करोड़ तक के लोन सुरक्षित रहें।
लोन रिजेक्शन रोकने के लिए 5 जरूरी उपाय
आवेदन से पहले अपने क्रेडिट रिपोर्ट को ध्यान से देखें और सुनिश्चित करें कि सभी पुरानी जानकारी सही है।
- FOIR लिमिट: अपनी कुल EMI को मासिक आय के 40% से कम रखें, अन्यथा लोन रिजेक्शन की संभावना 60% बढ़ जाती है।
- क्रेडिट यूटिलाइजेशन: अपने Credit Card का उपयोग लिमिट के 30% से कम रखें ताकि स्कोर 750+ पर स्थिर रहे।
- Hard Inquiry पर नियंत्रण: 3 से 6 महीने के भीतर एक साथ कई बैंकों में लोन के लिए आवेदन कभी न करें।
- को-साइनर का प्रभाव: यदि आपकी आय कम है, तो लोन में को-एप्लिकेंट जोड़ें ताकि 8.50% – 9.50% ब्याज पर अप्रूवल मिले।