

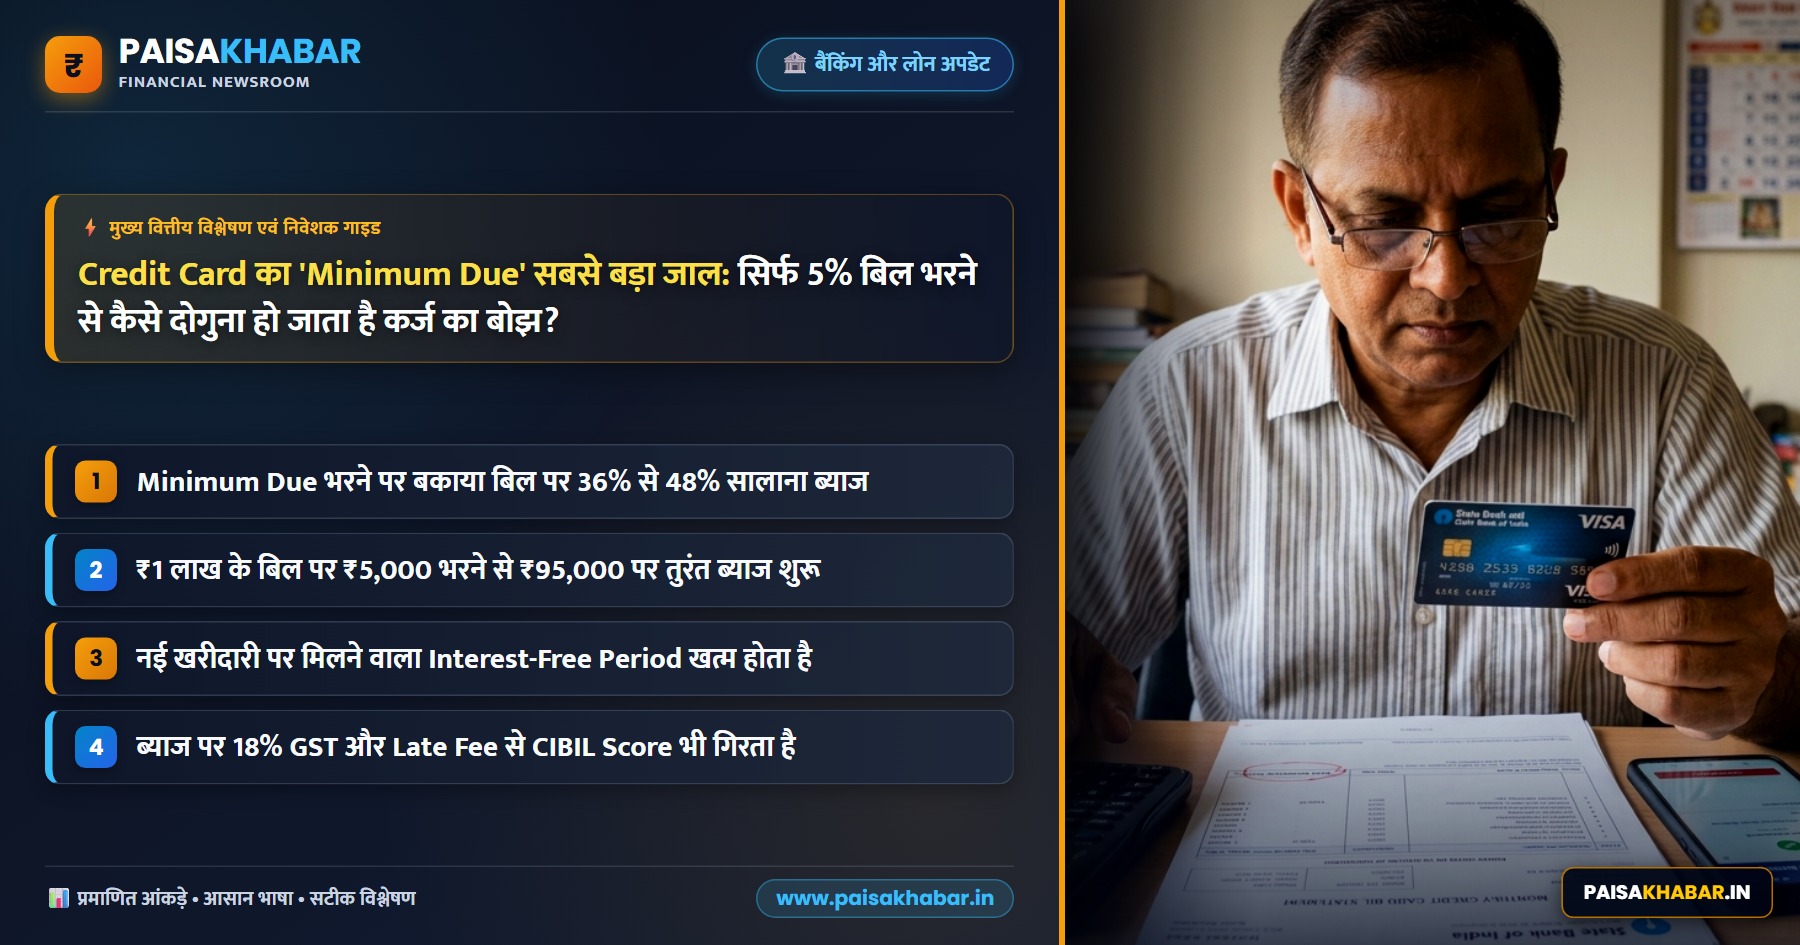
नई दिल्ली (PaisaKhabar News Desk): Credit Card का ‘Minimum Due’ (न्यूनतम देय राशि) भरना एक ऐसी वित्तीय भूल है जो किसी भी कार्डधारक को भारी कर्ज के जाल (Debt Trap) में धकेल सकती है। बैंक हर महीने स्टेटमेंट में कुल बिल (Total Amount Due) का केवल 5% हिस्सा Minimum Due के रूप में दिखाते हैं, लेकिन इसे भरने के बाद बची हुई 95% बकाया राशि पर 36% से 48% सालाना (3% से 4% प्रति माह) की दर से भारी ब्याज वसूला जाता है। यदि आप लगातार सिर्फ Minimum Due का भुगतान कर रहे हैं, तो आप न केवल बैंक को बेतहाशा ब्याज और 18% GST चुका रहे हैं, बल्कि अपनी नई खरीदारी पर मिलने वाले Interest-Free Period को भी खो रहे हैं।
📌 मुख्य बिंदु (Key Highlights):
- Interest-Free Period खत्म: सिर्फ Minimum Due भरने पर बैंक आपकी नई खरीदारी पर मिलने वाले 45 से 50 दिनों के Interest-Free Grace Period को तुरंत समाप्त कर देते हैं।
- ₹1 लाख के बिल पर सीधा असर: ₹1,00,000 के बिल पर 5% यानी ₹5,000 का Minimum Due भरने के बाद बचे हुए ₹95,000 पर पहले दिन से ही 3.5% मासिक (42% सालाना) ब्याज जुड़ने लगता है।
- 18% GST का दोहरा बोझ: क्रेडिट कार्ड के ब्याज (Finance Charges) और Late Payment Fee पर सरकार की ओर से 18% GST अलग से लगता है, जिससे कुल बिल तेजी से बढ़ता है।
- Credit Utilisation और CIBIL Score पर चोट: बकाया बैलेंस लगातार कैरी-फॉरवर्ड होने से आपका Credit Utilisation Ratio 30% के सुरक्षित स्तर से ऊपर चला जाता है, जिससे CIBIL Score गिरता है।
Credit Card में ‘Minimum Due’ से कैसे बढ़ता है ₹1 लाख का बोझ?
अधिकांश Credit Card ग्राहक यह मान लेते हैं कि बिल की Due Date पर Minimum Due जमा कर देने से वे पूरी तरह सुरक्षित हैं। असल में, Minimum Due चुकाने से आप केवल Late Payment Penalty (₹500 से ₹1,300 तक का जुर्माना) और डिफॉल्टर घोषित होने से बचते हैं, लेकिन बैंक के भारी-भरकम ब्याज से नहीं। बैंकों के नियमों के अनुसार, जैसे ही आप Total Due के बजाय आंशिक भुगतान करते हैं, बैंक आपके पूरे बकाया बिल पर खर्च की तारीख (Transaction Date) से ही प्रतिदिन के हिसाब से ब्याज लगाना शुरू कर देता है।
सबसे बड़ा नुकसान अगले Billing Cycle में सामने आता है। जब आपका पिछला बिल पूरा क्लियर नहीं होता, तो उस कार्ड से की जाने वाली हर नई खरीदारी (चाहे वह ₹500 का किराना बिल हो या ₹2,000 का पेट्रोल) पर पहले ही दिन से 36% से 42% सालाना ब्याज लागू हो जाता है। यानी जब तक आप अपना पिछला बकाया शून्य (Zero Balance) नहीं कर लेते, तब तक आपको कार्ड पर 1 दिन की भी ब्याज-मुक्त छूट (Interest-Free Period) नहीं मिलती।
Minimum Due भरने पर Interest और 18% GST का असली Calculation
मान लीजिए आपके Credit Card का मासिक बिल ₹1,00,000 आया है और आपने Due Date पर 5% यानी ₹5,000 का Minimum Due भर दिया। अब आपकी बकाया राशि ₹95,000 रह गई। यदि आपका बैंक 3.5% प्रति माह (42% सालाना APR) की दर से फाइनेंस चार्ज लगाता है, तो सिर्फ एक महीने का ब्याज लगभग ₹3,325 बनेगा। इसके ऊपर 18% की दर से लगभग ₹598 का GST जुड़ेगा।
इसका सीधा अर्थ यह है कि आपने अपनी जेब से ₹5,000 जमा किए, लेकिन अगले महीने के स्टेटमेंट में ₹3,923 (ब्याज + GST) वापस जुड़ गए! यानी ₹5,000 चुकाने के बावजूद आपका मूल कर्ज (Principal Amount) सिर्फ ₹1,077 ही कम हुआ। यदि आप कोई नई खरीदारी न भी करें और हर महीने सिर्फ 5% Minimum Due भरते रहें, तो ₹1 लाख के इस बिल को पूरी तरह खत्म करने में आपको 6 से 8 साल लग जाएंगे और आप मूलधन से लगभग दोगुनी रकम सिर्फ ब्याज और GST में चुका देंगे।
₹50,000 और ₹1 लाख के बिल पर हर महीने कितना होता है नुकसान?
ऊपर दी गई तालिका से साफ है कि ₹1,00,000 के बिल पर ₹5,000 का Minimum Due चुकाने के बाद भी हर महीने करीब ₹3,923 सिर्फ ब्याज और GST में चला जाता है। यही कारण है कि वित्तीय योजनाकार Credit Card के रिवॉल्विंग क्रेडिट को सबसे महंगा कर्ज मानते हैं।
CIBIL Score और भविष्य के Home Loan या Car Loan पर क्या असर पड़ता है?
सिर्फ Minimum Due भरने से भले ही आपके क्रेडिट रिपोर्ट में ‘Late Payment’ दर्ज न हो, लेकिन बकाया बैलेंस लगातार बढ़ने से आपका Credit Utilisation Ratio (CUR) तेजी से बढ़ जाता है। उदाहरण के लिए, यदि आपके कार्ड की कुल लिमिट ₹1,00,000 है और आपका ₹85,000 का बिल लगातार अनपेड चल रहा है, तो आपका Credit Utilisation 85% माना जाएगा।
CIBIL और अन्य क्रेडिट ब्यूरो के नियमों के मुताबिक, जब किसी ग्राहक का Credit Utilisation Ratio लगातार 30% से ऊपर रहता है, तो उसे ‘Credit Hungry’ (कर्ज पर निर्भर) माना जाता है। इससे आपका CIBIL Score 40 से 70 अंक तक गिर सकता है, जिसका सीधा नुकसान तब होता है जब आप भविष्य में Home Loan या Car Loan के लिए आवेदन करते हैं और बैंक आपसे 0.50% से 1.00% ज्यादा ब्याज दर मांगते हैं।
Credit Card के कर्ज (Debt Trap) से बाहर निकलने के 4 आसान तरीके
यदि आपका Credit Card बिल आपकी मासिक बजट क्षमता से बाहर हो गया है और आप एक साथ पूरा बिल (Total Due) चुकाने की स्थिति में नहीं हैं, तो Minimum Due भरने की गलती करने के बजाय नीचे दिए गए 4 व्यावहारिक कदम उठाएं:
- बड़े बिल को तुरंत Smart EMI में बदलें: यदि ₹50,000 या ₹1 लाख का बिल एक साथ भरना मुश्किल है, तो बैंक के ऐप से उसे 6 या 12 महीने की EMI में कन्वर्ट करा लें। क्रेडिट कार्ड के 42% ब्याज के मुकाबले EMI पर ब्याज दर 14% से 18% सालाना के बीच रहती है, जिससे आपकी बचत सुरक्षित रहती है।
- Balance Transfer या कम ब्याज वाले लोन का उपयोग: अधिक बकाया होने पर आप किसी दूसरे बैंक के Credit Card पर Balance Transfer की सुविधा ले सकते हैं या 11%–13% ब्याज दर वाले पर्सनल/गोल्ड लोन से पूरा कार्ड बिल एक बार में क्लियर कर सकते हैं।
- Auto-Debit में हमेशा ‘Total Amount Due’ चुनें: अपने बैंक खाते के Auto-Pay सेटअप में कभी भी ‘Minimum Amount Due’ का विकल्प न रखें; हमेशा ‘Total Amount Due’ को सक्रिय रखें और Due Date से 3 दिन पहले भुगतान सुनिश्चित करें।
- 30% Credit Limit का नियम अपनाएं: अपने CIBIL Score को 750+ बनाए रखने और कर्ज के जाल से बचने के लिए अपनी कुल Credit Limit के 30% से अधिक खर्च न करें (जैसे ₹1 लाख की लिमिट पर अधिकतम ₹30,000 तक का ही मासिक उपयोग करें)।