

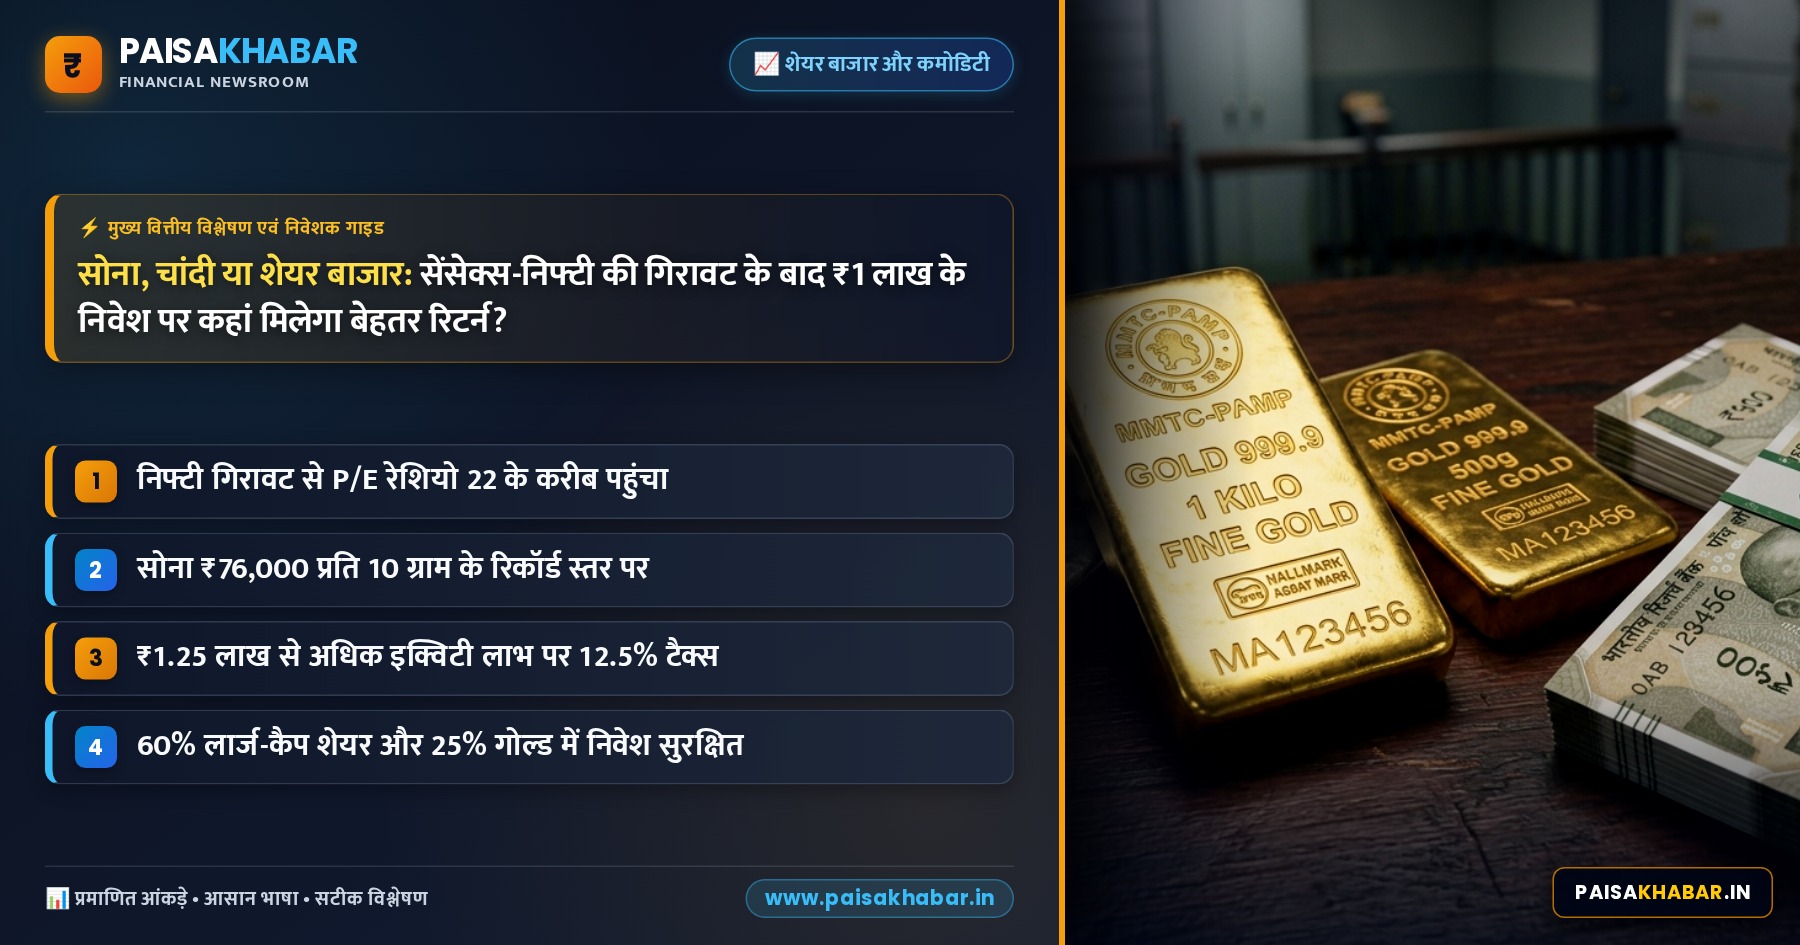
नई दिल्ली (PaisaKhabar News Desk): शेयर बाजार में जारी उठापटक और निफ्टी के 24,500 के आसपास झूलते स्तरों ने भारतीय निवेशकों को सतर्क कर दिया है। हालिया हफ्तों में बाजार में हुई 5-8% तक की गिरावट ने यह सवाल खड़ा कर दिया है कि क्या अब लार्ज-कैप स्टॉक्स में पैसा लगाना सही है या फिर सुरक्षित ठिकाने के रूप में सोने-चांदी का रुख करना बेहतर होगा। मौजूदा अनिश्चितता के दौर में ₹1 लाख के सरप्लस फंड को किस एसेट क्लास में लगाना है, यह न केवल रिटर्न, बल्कि आपके जोखिम लेने की क्षमता पर भी निर्भर करता है।
📌 मुख्य बिंदु (Key Highlights):
- निफ्टी 50 में हालिया गिरावट से लार्ज-कैप शेयरों का वैल्यूएशन 22-24 के P/E रेशियो के करीब आया है।
- सोने की कीमतें अंतरराष्ट्रीय तनाव और केंद्रीय बैंकों की खरीदारी के चलते रिकॉर्ड ऊंचाई पर बरकरार हैं।
- लार्ज-कैप इक्विटी पर 1.25 लाख रुपये से अधिक के फायदे पर 12.5% LTCG टैक्स का नियम लागू है।
- पोर्टफोलियो में एसेट एलोकेशन के जरिए जोखिम को कम करना ही इस बाजार में एकमात्र बचाव का तरीका है।
सेंसेक्स-निफ्टी की गिरावट के बीच सोना और चांदी क्यों चमक रहे हैं?
शेयर बाजार में पिछले कुछ दिनों में जो सुस्ती देखी गई है, उसका मुख्य कारण विदेशी संस्थागत निवेशकों (FIIs) की बिकवाली और आईटी सेक्टर के निराशाजनक नतीजे रहे हैं। जब निफ्टी जैसे इंडेक्स दबाव में होते हैं, तो सोना और चांदी ‘हेज’ (Hedge) के तौर पर काम करते हैं। पिछले 5 वर्षों में, जहां निफ्टी ने अपनी यात्रा 12,000 से 24,500 तक तय की है, वहीं सोने ने भी अपने पोर्टफोलियो में स्थिरता का प्रदर्शन किया है।
बाजार की मौजूदा स्थिति यह बता रही है कि अगर आप लार्ज-कैप शेयरों को चुन रहे हैं, तो केवल ‘ब्लू-चिप’ कंपनियों पर ही भरोसा रखें जो डिविडेंड देने की क्षमता रखती हैं। दूसरी ओर, चांदी में औद्योगिक मांग (Industrial demand) के कारण हाल ही में आई तेजी ने इसे निवेशकों का पसंदीदा बनाया है, लेकिन इसमें उतार-चढ़ाव इक्विटी के स्तर का ही होता है। ₹1 लाख का निवेश करते समय यह समझना जरूरी है कि सोना आपको बाजार के क्रैश होने पर सुरक्षा प्रदान करेगा, जबकि शेयर बाजार आपको लंबी अवधि में वेल्थ क्रिएशन का मौका देगा।
पिछले पांच वर्षों में गोल्ड, सिल्वर और इक्विटी ने कितना रिटर्न दिया?
यदि हम पिछले 5 वर्षों के डेटा को देखें, तो हर एसेट क्लास ने अपना अलग प्रभाव छोड़ा है। निफ्टी 50 ने इस दौरान करीब 15-17% CAGR दिया है, वहीं सोना औसतन 13-14% सालाना रिटर्न देने में सफल रहा है। चांदी ने अपने कम आधार और औद्योगिक उपयोग के कारण 18% तक का रिटर्न दर्ज किया है, हालांकि इसमें साल-दर-साल अस्थिरता कहीं ज्यादा रही है।
₹1 लाख के निवेश पर अगर हम 5 साल की अवधि का विश्लेषण करें, तो चक्रवृद्धि ब्याज (Compounding) का जादू साफ दिखता है। लार्ज-कैप इंडेक्स फंड में ₹1 लाख के निवेश की वैल्यू आज के बाजार भाव पर लगभग ₹2.05 लाख होती, जबकि सोने में वही निवेश बढ़कर ₹1.85 लाख के आसपास पहुंच जाता। चांदी का ग्राफ ऊपर-नीचे होता रहा, लेकिन इसने ₹1.95 लाख का आंकड़ा छुआ। ध्यान रहे कि ये आंकड़े ऐतिहासिक हैं और भविष्य के रिटर्न की गारंटी नहीं देते, इसलिए अपनी रिस्क प्रोफाइल को प्राथमिकता देना आवश्यक है।
सोना, चांदी और लार्ज-कैप शेयरों में टैक्स और रिटर्न का प्रमुख आंकड़ों की तुलना
₹1 लाख के निवेश को अलग-अलग एसेट में कैसे बांटें?
₹1 लाख के निवेश के लिए एक ‘बैलेंस्ड पोर्टफोलियो’ सबसे सुरक्षित तरीका है। बाजार में गिरावट के डर से पूरा पैसा एक साथ न लगाएं। अपनी पूंजी को इस प्रकार व्यवस्थित करें कि यदि बाजार और गिरता है, तो आप नीचे के स्तरों पर खरीदारी कर सकें:
- 50% (₹50,000) लार्ज-कैप स्टॉक्स या निफ्टी इंडेक्स फंड: इन्हें धीरे-धीरे 3-4 किश्तों में निवेश करें।
- 30% (₹30,000) सॉवरेन गोल्ड बॉन्ड या गोल्ड ETF: यह पोर्टफोलियो का रक्षा कवच है जो बाजार की गिरावट के समय वैल्यू बनाए रखेगा।
- 20% (₹20,000) लिक्विड फंड या बैंक FD: यह पैसा ‘इमरजेंसी फंड’ के तौर पर रखें ताकि बाजार में भारी गिरावट (क्रैश) आने पर आप खरीदारी (Buy on Dip) के लिए इसका उपयोग कर सकें।
- पोर्टफोलियो समीक्षा: हर 6 महीने में यह सुनिश्चित करें कि आपका एसेट एलोकेशन तय अनुपात में बना हुआ है, अन्यथा री-बैलेंसिंग जरूर करें।