

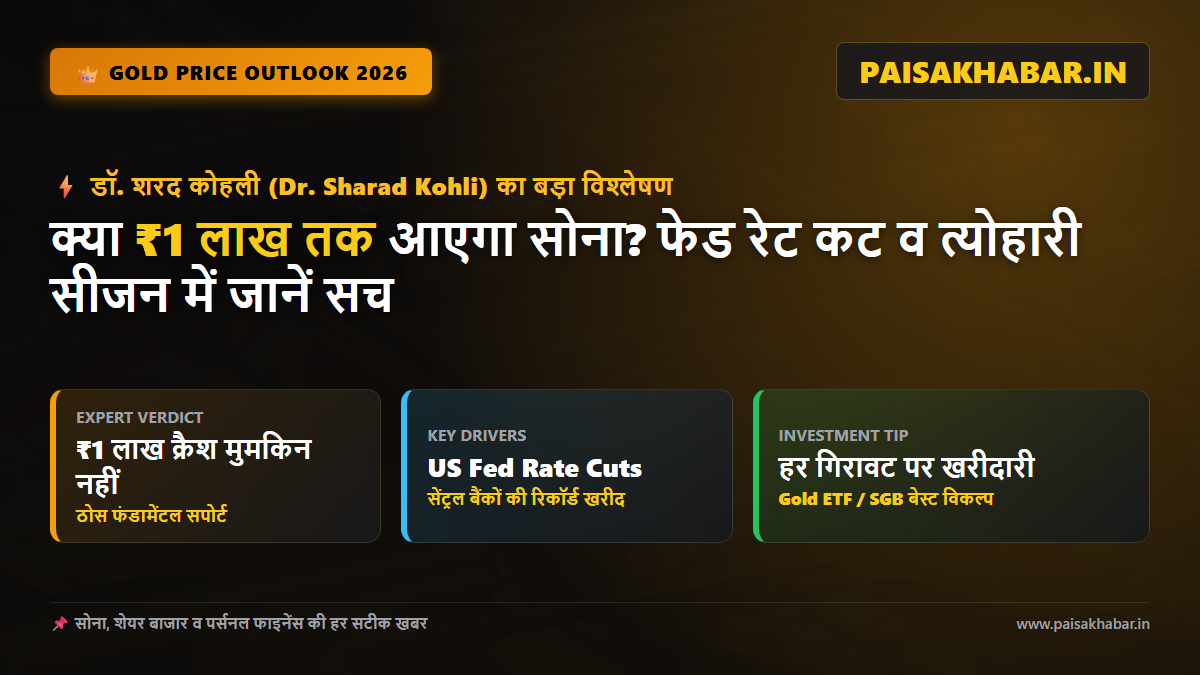
Gold Price Today (16 सितंबर 2026): भारतीय सर्राफा बाजार में सोने की कीमतों में जारी उतार-चढ़ाव और रिकॉर्ड स्तरों के बीच आम खरीदारों और रिटेल निवेशकों के मन में सबसे बड़ा सवाल है—क्या सोना गिरकर ₹1 लाख प्रति 10 ग्राम तक आएगा या फिर आगामी त्योहारी और शादी सीजन में यह नई रिकॉर्ड ऊंचाई बनाएगा?
देश के प्रतिष्ठित अर्थशास्त्री और वित्तीय विश्लेषक डॉ. शरद कोहली (Dr. Sharad Kohli) ने सोने के मौजूदा ट्रेंड, अमेरिकी फेडरल रिजर्व के ब्याज दर फैसलों (US Fed Rate Cuts), डॉलर इंडेक्स और घरेलू त्योहारी मांग के आधार पर अपना विस्तृत आउटलुक (Gold Outlook 2026) साझा किया है।
—
क्या ₹1 लाख तक गिर सकता है सोना? जानिए डॉ. शरद कोहली का विश्लेषण
डॉ. शरद कोहली के अनुसार, सोशल मीडिया और बाजार में चल रही ₹1 लाख तक भारी गिरावट (Gold Price Crash) की अटकलें मौजूदा आर्थिक फंडामेंटल्स के सामने बिल्कुल निराधार हैं। उनके मुख्य विश्लेषण के 3 प्रमुख बिंदु इस प्रकार हैं:
- 1. सीमित गिरावट (Limited Downside Risk): सोने में ऑल-टाइम हाई के बाद 3% से 5% का तकनीकी करेक्शन (Technical Correction) सामान्य है, लेकिन ₹1 लाख के नीचे या किसी बड़े क्रैश की संभावना बेहद क्षीण है।
- 2. सेंट्रल बैंकों की रिकॉर्ड बाइंग: भारतीय रिजर्व बैंक (RBI), चीन का पीपुल्स बैंक (PBOC) समेत दुनिया भर के केंद्रीय बैंक डी-डॉलराइजेशन (De-dollarization) और हेजिंग के लिए लगातार भारी मात्रा में सोना खरीद रहे हैं। जब तक सेंट्रल बैंक नेट बायर्स हैं, सोने की कीमतों को नीचे से ठोस सपोर्ट मिलता रहेगा।
- 3. यूएस फेड का रेट कट साइकिल: अमेरिकी फेडरल रिजर्व द्वारा ब्याज दरों में कटौती शुरू करने से अमेरिकी डॉलर (Dollar Index) और बॉन्ड यील्ड्स पर दबाव बढ़ेगा। जब भी ब्याज दरें घटती हैं, गैर-ब्याज वाली सुरक्षित संपत्ति (Safe-haven Asset) के रूप में सोने में भारी ग्लोबल इनफ्लो आता है।
—
सोने की चाल तय करने वाले प्रमुख ग्लोबल व घरेलू फैक्टर्स
| मार्केट फैक्टर | वर्तमान स्थिति | सोने की कीमत पर असर |
|---|---|---|
| US Fed Rate Cuts | ब्याज दरों में कटौती का सिलसिला | 🟢 तेजी (Bullish) |
| फेस्टिव व वेडिंग डिमांड | नवरात्रि, धनतेरस, दिवाली व शादी सीजन | 🟢 मजबूत फिजिकल डिमांड |
| जियोपॉलिटिकल तनाव | मध्य-पूर्व व वैश्विक अनिश्चितता | 🟢 सेफ-हेवन खरीदारी |
| डॉलर इंडेक्स (DXY) | डॉलर में कमजोरी का रुख | 🟢 सोने को अतिरिक्त उछाल |
—
त्योहारी सीजन (Navratri, Dhanteras, Diwali): कब और कैसे करें खरीदारी?
भारत में त्योहारों और शादियों के सीजन में सोने की मांग कई गुना बढ़ जाती है। यदि आप आभूषण या पारिवारिक उपयोग के लिए सोना खरीदने की योजना बना रहे हैं, तो डॉ. शरद कोहली की सलाह है कि किसी बड़े क्रैश के इंतजार में खरीदारी को न टालें। इसके बजाय ‘Buy on Dips’ (हर छोटी गिरावट पर किश्तों में खरीदारी) की रणनीति अपनाएं।
—
निवेशकों के लिए 3 बेस्ट ऑप्शन्स: Physical Gold, Gold ETF या SGB?
- Gold ETFs / Gold Mutual Funds: शुद्ध निवेश के लिहाज से गोल्ड ईटीएफ सबसे पारदर्शी और किफायती विकल्प हैं। इसमें कोई मेकिंग चार्ज नहीं कटता और 100% शुद्धता की गारंटी होती है। आप मात्र ₹100 से भी गोल्ड ईटीएफ में SIP शुरू कर सकते हैं।
- सॉवरेन गोल्ड बॉन्ड (SGB – Secondary Market): डीमैट के जरिए उपलब्ध एसजीबी पर हर साल 2.5% का फिक्स्ड ब्याज मिलता है और 8 साल की मैच्योरिटी पर कैपिटल गेन पूरी तरह टैक्स-फ्री (Tax-Free Return) रहता है।
- डिजिटल गोल्ड व हॉलमार्क कॉइन्स: यदि आप फिजिकल फॉर्म में सोना रखना चाहते हैं, तो हमेशा BIS हॉलमार्क (BIS Hallmark 999) प्रमाणित सिक्के या बार्स ही खरीदें।
—
अक्सर पूछे जाने वाले प्रश्न (FAQ – Frequently Asked Questions)
Q1: क्या 2026 में सोना गिरकर ₹1 लाख के नीचे आ सकता है?
उत्तर: डॉ. शरद कोहली के अनुसार, अमेरिकी फेड के रेट कट, सेंट्रल बैंकों की भारी बाइंग और वैश्विक अनिश्चितता के चलते सोने में ₹1 लाख तक बड़े क्रैश की संभावना नहीं है। केवल 3-5% का मामूली तकनीकी करेक्शन देखने को मिल सकता है।
Q2: सोने में निवेश के लिए सबसे बेहतरीन विकल्प कौन सा है?
उत्तर: लंबी अवधि के लिए Sovereign Gold Bond (SGB) और लिक्विडिटी के लिए Gold ETF सबसे बेहतर हैं, क्योंकि इनमें मेकिंग चार्ज और लॉकर के खर्च की बचत होती है।
Q3: पोर्टफोलियो में कितना प्रतिशत सोना रखना चाहिए?
उत्तर: वित्तीय विशेषज्ञों के अनुसार महंगाई और शेयर बाजार के उतार-चढ़ाव से बचाव (Hedging) के लिए अपने कुल पोर्टफोलियो का 10% से 15% हिस्सा गोल्ड एसेट्स में जरूर होना चाहिए।
—
यह भी पढ़ें:
- शेयर बाजार क्लोजिंग 16 सितंबर: सेंसेक्स 333 अंक उछला, निफ्टी 23,218 के पार
- EPF वेतन सीमा बढ़कर ₹25,000 हुई: इन-हैंड सैलरी व पेंशन का पूरा गणित
- टर्म इंश्योरेंस पर 18% GST खत्म: ₹1 करोड़ कवर पर कितनी होगी सालाना बचत?
[…] […]