

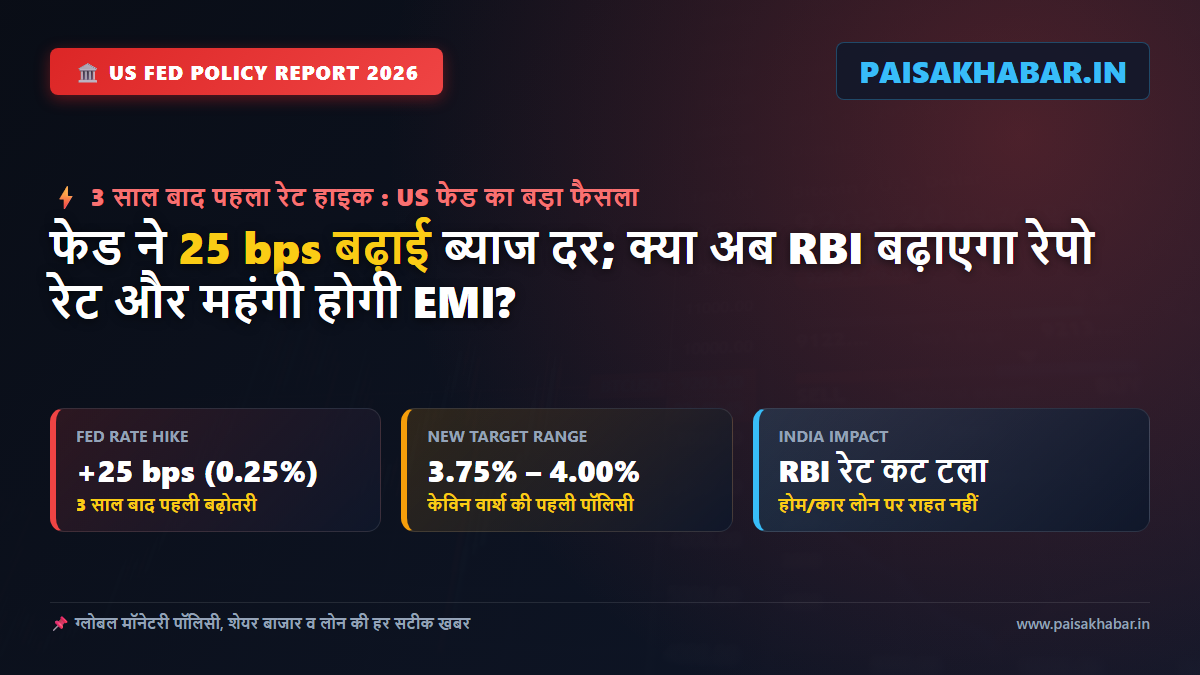
US Fed Rate Hike 2026 (वैश्विक मौद्रिक नीति अपडेट): अमेरिकी केंद्रीय बैंक फेडरल रिजर्व (US Federal Reserve) ने वैश्विक वित्तीय बाजारों को चौंकाते हुए पिछले 3 वर्षों में पहली बार अपनी प्रमुख ब्याज दरों (Federal Funds Rate) में 25 बेसिस प्वाइंट (0.25%) की बढ़ोतरी की है। फेडरल ओपन मार्केट कमेटी (FOMC) की दो दिवसीय बैठक के बाद ब्याज दरों का नया दायरा बढ़कर 3.75% से 4.00% हो गया है।
फेडरल रिजर्व के नए चेयरमैन केविन वार्श (Kevin Warsh) के नेतृत्व में लिए गए इस फैसले ने वैश्विक बॉन्ड यील्ड, डॉलर इंडेक्स और अंतरराष्ट्रीय शेयर बाजारों में बड़ी हलचल पैदा कर दी है। इस फैसले का सीधा असर भारतीय रिजर्व बैंक (RBI) की आगामी मौद्रिक नीति (Monetary Policy), भारतीय रुपये (INR), विदेशी संस्थागत निवेशकों (FIIs) के इनफ्लो और आम नागरिकों के होम, कार व पर्सनल लोन की EMI पर पड़ने वाला है।
—
यूएस फेड का ऐतिहासिक फैसला: मुख्य आंकड़े व फैसले की 4 बड़ी बातें
| पैरामीटर (Parameter) | फेडरल रिजर्व का आधिकारिक निर्णय |
|---|---|
| ब्याज दर में बदलाव | +25 बेसिस प्वाइंट (+0.25% की बढ़ोतरी) |
| नया पॉलिसी रेट दायरा | 3.75% – 4.00% (First hike since 2023) |
| फैसले की मुख्य वजह | लगातार जिद्दी महंगाई (Sticky Inflation) व एनर्जी कीमतों में तेजी |
| आगामी आउटलुक (Dot Plot) | साल के अंत तक दरों के 4.1% – 4.4% तक पहुंचने का संकेत |
—
भारत और घरेलू अर्थव्यवस्था पर फेड के फैसले का 4-तरफा असर
1. क्या भारतीय रिजर्व बैंक (RBI) भी बढ़ाएगा रेपो रेट?
मार्केट एनालिस्ट्स के अनुसार, अमेरिकी फेड द्वारा ब्याज दरें बढ़ाने से अमेरिका और भारत के बीच ब्याज दर अंतर (Interest Rate Differential) कम हो गया है। इससे आरबीआई पर निकट भविष्य में रेपो रेट घटाने (Rate Cuts) की गुंजाइश पूरी तरह खत्म हो गई है। आरबीआई की मॉनेटरी पॉलिसी कमेटी (MPC) की आगामी बैठक में रेपो रेट को ‘ यथावत (Status Quo)’ रखने या मुद्रास्फीति का दबाव बढ़ने पर दरों में 10-15 बेसिस प्वाइंट की बढ़ोतरी करने का दबाव बढ़ सकता है।
2. होम व कार लोन की EMI पर क्या असर होगा?
चूंकि भारत में अधिकांश होम लोन बाहरी बेंचमार्क लेंडिंग रेट (EBLR / RLLR) से जुड़े हैं, इसलिए ब्याज दरों में किसी भी प्रकार की राहत की उम्मीद टल गई है। यदि आरबीआई सख्त रुख अपनाता है, तो बैंक अपने एमसीएलआर (MCLR) और ईबीएलआर दरों में इजाफा कर सकते हैं, जिससे मौजूदा कर्जधारकों की ईएमआई या लोन टेन्योर बढ़ सकता है।
3. लोन EMI का पूरा गणित (यदि ब्याज दरों में 0.25% का बदलाव हो):
| लोन राशि (Loan Amount) | मौजूदा दर (8.50% पर EMI) | नई दर (8.75% पर EMI) | मासिक अतिरिक्त बोझ | 20 साल में कुल अतिरिक्त ब्याज |
|---|---|---|---|---|
| ₹30 लाख (20 वर्ष) | ₹26,035 | ₹26,511 | +₹476 / माह | +₹1,14,240 |
| ₹50 लाख (20 वर्ष) | ₹43,391 | ₹44,186 | +₹795 / माह | +₹1,90,800 |
| ₹75 लाख (20 वर्ष) | ₹65,087 | ₹66,278 | +₹1,191 / माह | +₹2,85,840 |
—
4. शेयर बाजार और FIIs की बिकवाली पर प्रभाव
अमेरिकी ट्रेजरी बॉन्ड की यील्ड 4% के पार जाने से विदेशी संस्थागत निवेशक (FIIs) भारत जैसे इमर्जिंग मार्केट्स से पूंजी निकालकर सुरक्षित अमेरिकी डेट एसेट्स में लगाने लगते हैं। इसके कारण आईटी और हाई-वैल्यूएशन वाले विकासोन्मुख शेयरों में मुनाफावसूली का दबाव बना रह सकता है।
—
कर्जधारकों व निवेशकों के लिए PaisaKhabar की 3 स्मार्ट रणनीतियां
- होम लोन प्री-पेमेंट (Part-Payment): यदि आपके पास सरप्लस फंड या बोनस आता है, तो लोन का 5% से 10% हिस्सा प्री-पे करें। इससे बढ़ते ब्याज और लंबी अवधि का प्रभाव खत्म हो जाता है।
- फिक्स्ड डिपॉजिट (FD) में निवेश का मौका: जब केंद्रीय बैंक दरें ऊंची रखते हैं, तो बैंकों द्वारा सीनियर सिटीजन और आम जनता को 7.5% से 8.25% तक की आकर्षक एफडी ब्याज दरें मिलती हैं। लंबी अवधि की एफडी लॉक करने का यह सही समय है।
- म्यूचुअल फंड में SIP जारी रखें: ब्याज दरों के वैश्विक झटकों से शेयर बाजार में आने वाली हर गिरावट लंबी अवधि के SIP निवेशकों के लिए कम एनएवी (NAV) पर यूनिट्स जमा करने का गोल्डन अवसर है।
—
अक्सर पूछे जाने वाले प्रश्न (FAQ – Frequently Asked Questions)
Q1: यूएस फेड ने ब्याज दरों में कितनी बढ़ोतरी की है?
उत्तर: अमेरिकी फेडरल रिजर्व ने 25 बेसिस प्वाइंट (0.25%) की बढ़ोतरी कर अपनी प्रमुख नीतिगत दर को 3.75% से 4.00% के नए दायरे पर पहुंचा दिया है।
Q2: क्या इससे तुरंत मेरी होम लोन EMI बढ़ जाएगी?
उत्तर: नहीं, तुरंत नहीं। जब तक भारतीय रिजर्व बैंक (RBI) अपने रेपो रेट में बदलाव नहीं करता या आपका बैंक अपनी बेंचमार्क लेंडिंग दर नहीं बढ़ाता, तब तक आपकी मौजूदा EMI नहीं बदलेगी।
Q3: यूएस रेट हाइक से सोने (Gold) और रुपये (Rupee) पर क्या असर होगा?
उत्तर: डॉलर इंडेक्स मजबूत होने से भारतीय रुपये पर दबाव आ सकता है। वहीं, बॉन्ड यील्ड्स बढ़ने से सोने में अल्पकालिक मुनाफावसूली देखी जा सकती है।
—
यह भी पढ़ें:
- शेयर बाजार क्लोजिंग: सेंसेक्स 333 अंक उछला, निफ्टी 23,218 के पार
- Gold Price Today: क्या ₹1 लाख तक आएगा सोना? शरद कोहली का पूरा आउटलुक
- EPF वेतन सीमा बढ़कर ₹25,000 हुई: इन-हैंड सैलरी व पेंशन का पूरा गणित
[…] […]