

NSE IPO ओवरव्यू: ₹22,562 करोड़ का मेगा इश्यू और सब्सक्रिप्शन का हाल
नेशनल स्टॉक एक्सचेंज (NSE) का बहुप्रतीक्षित आईपीओ भारतीय पूंजी बाजार के इतिहास में एलआईसी (LIC) के बाद दूसरा सबसे बड़ा पब्लिक इश्यू बन चुका है। कुल ₹22,562 करोड़ के इस मेगा आईपीओ को लेकर निवेशकों में भारी दिलचस्पी देखी गई है और इश्यू को कुल मिलाकर 5 गुना से अधिक का सब्सक्रिप्शन प्राप्त हुआ है, जिसमें ₹90,000 करोड़ से अधिक की कुल बोलियां लगी हैं।
NSE के प्रबंध निदेशक और सीईओ आशीषकुमार चौहान के अनुसार, यह इश्यू पूरी तरह से ऑफर फॉर सेल (OFS) के रूप में लाया गया है, जिसमें मौजूदा शेयरधारक (जैसे बड़े वित्तीय संस्थान, बैंक और विदेशी फंड्स) अपनी हिस्सेदारी बेच रहे हैं। कंपनी को सीधे कोई नई पूंजी प्राप्त नहीं होगी, बल्कि यह मौजूदा निवेशकों के लिए एग्जिट और नए सार्वजनिक शेयरधारकों के लिए एंट्री का मौका है।
| मुख्य पैरामीटर | विवरण / आंकड़े |
|---|---|
| कुल इश्यू साइज (Issue Size) | ₹22,562 करोड़ (100% OFS) |
| इश्यू का प्रकार | ऑफर फॉर सेल (Offer For Sale – OFS) |
| कुल सब्सक्रिप्शन रिस्पॉन्स | 5x से अधिक (₹90,000+ Cr बोलियां) |
| प्रस्तावित लिस्टिंग एक्सचेंज | BSE (बॉम्बे स्टॉक एक्सचेंज) |
ग्रे मार्केट प्रीमियम (GMP) में भारी गिरावट: क्या है असली वजह?
अनलिस्टेड और ग्रे मार्केट में NSE के शेयरों के प्रीमियम में लिस्टिंग से ठीक पहले तेज गिरावट दर्ज की गई है। अनलिस्टेड मार्केट ट्रैकर्स के अनुसार:
- पीक जीएमपी: शुरुआती दौर में NSE का ग्रे मार्केट प्रीमियम ₹285 प्रति शेयर के स्तर तक पहुंच गया था, जो करीब 12-14% के संभावित लिस्टिंग गेन का संकेत दे रहा था।
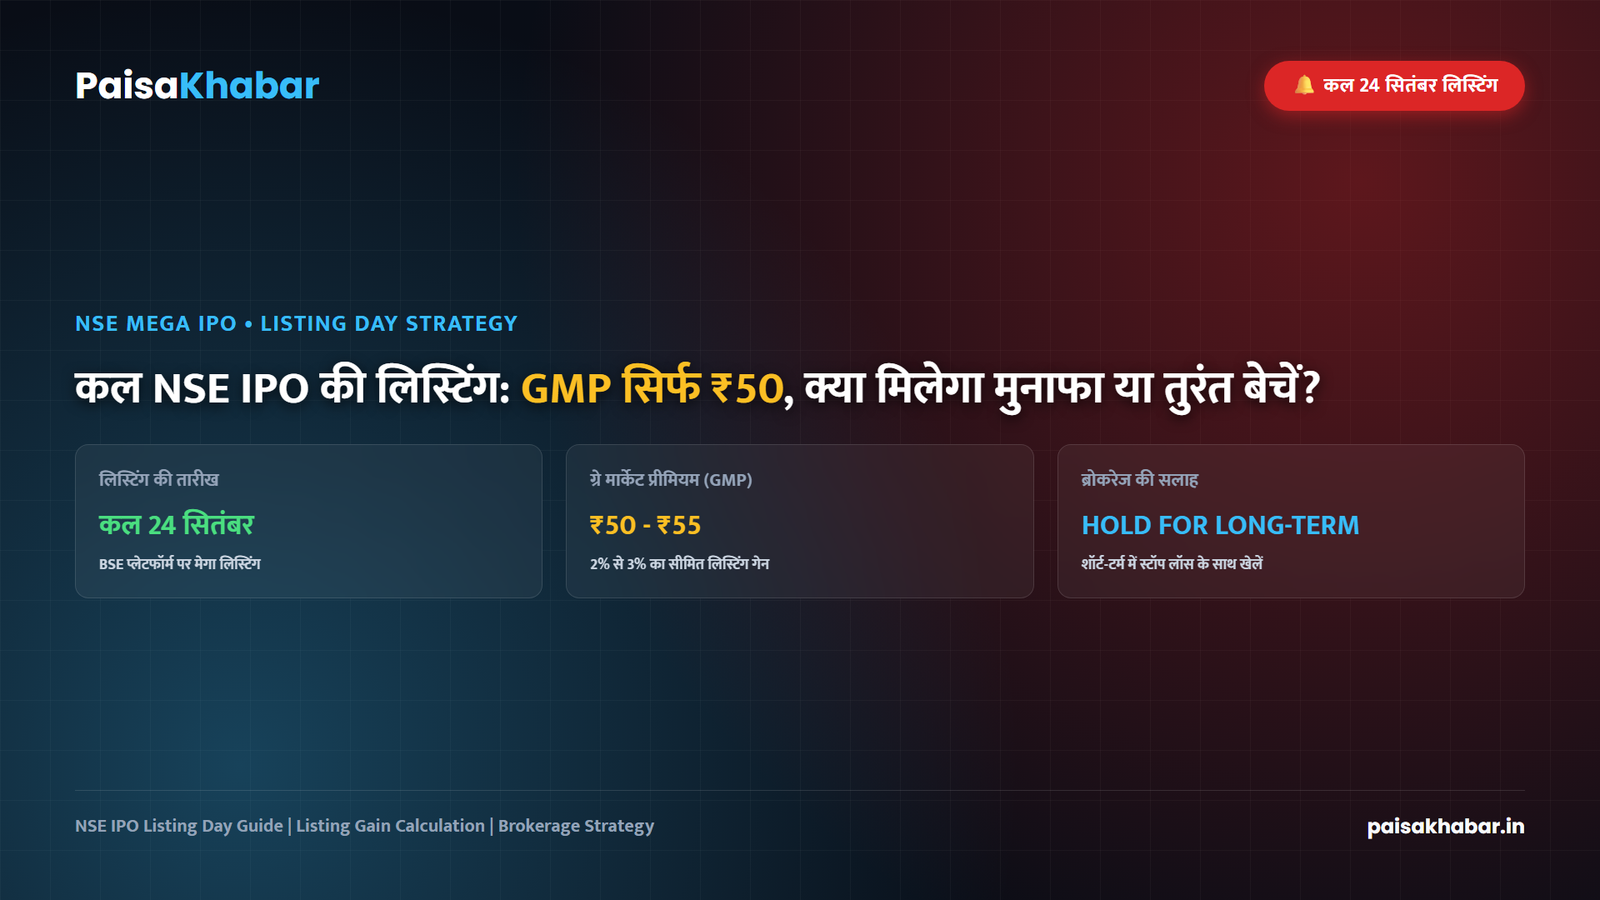
- मौजूदा जीएमपी: हालिया सत्रों में यह प्रीमियम घटकर ₹50 – ₹55 के दायरे में आ चुका है, जो मात्र 2% से 2.5% के मामूली प्रीमियम को दर्शाता है।
जीएमपी गिरने के प्रमुख कारण:
- इश्यू का विशाल आकार (Large Issue Size): ₹22,562 करोड़ के भारी साइज के कारण लिस्टिंग के दिन बाजार में शेयरों की बड़ी आपूर्ति (Supply) रहेगी, जिससे बहुत बड़ा लिस्टिंग पॉप सीमित हो जाता है।
- व्यापक बाजार में उतार-चढ़ाव: हालिया वैश्विक अनिश्चितताओं और विदेशी संस्थागत निवेशकों की बिकवाली के चलते ओवरऑल सेकेंडरी मार्केट का मूड थोड़ा सतर्क हुआ है।
- अनलिस्टेड मार्केट में पहले से प्राइस-इन: पिछले 1-2 सालों में अनलिस्टेड मार्केट में NSE के शेयर भारी वॉल्यूम के साथ ट्रेड हुए हैं, जिसके कारण अधिकांश वैल्यूएशन पहले ही एडजस्ट हो चुकी थी।
NSE का बिजनेस मॉडल और कॉम्पिटिटिव मोट (Monopoly Advantage)
नेशनल स्टॉक एक्सचेंज भारत का निर्विवाद रूप से सबसे बड़ा और प्रभावशाली वित्तीय एक्सचेंज है। इसका बिजनेस मॉडल अत्यधिक स्केलेबल और हाई-मार्जिन वाला है:
- डेरिवेटिव्स में एकाधिकार (90%+ Market Share): इक्विटी फ्यूचर्स एंड ऑप्शंस (F&O) ट्रेडिंग वॉल्यूम में NSE का मार्केट शेयर 90% से अधिक है। निफ्टी और बैंक निफ्टी कॉन्ट्रैक्ट्स दुनिया के सबसे ज्यादा ट्रेड होने वाले इंडेक्स ऑप्शंस में शामिल हैं।
- कैश इक्विटी में दबदबा (70%+ Market Share): रोजाना के कैश इक्विटी वॉल्यूम में भी NSE की हिस्सेदारी 70% से अधिक है।
- डाइवर्सिफाइड रेवेन्यू स्ट्रीम्स: एक्सचेंज केवल ट्रांजैक्शन चार्ज से ही नहीं, बल्कि को-लोकेशन सर्विसेज, मार्केट डेटा फीड्स, इंडेक्स लाइसेंसिंग (Nifty Indices) और क्लीयरिंग कॉरपोरेशन (NCL) फीस से भी मोटा मुनाफा कमाता है।
- सॉलिड बैलेंस शीट व कैश फ्लो: कंपनी पर शून्य कर्ज है और इसका रिटर्न ऑन इक्विटी (ROE) व ऑपरेटिंग मार्जिन 60-70% के उत्कृष्ट स्तर पर बना हुआ है।
वैल्यूएशन तुलना: NSE बनाम BSE
लिस्टिंग के संदर्भ में निवेशकों के लिए वैल्यूएशन को समझना बेहद अहम है। वर्तमान में लिस्टेड एक्सचेंज के रूप में BSE के साथ तुलना निम्नलिखित है:
| मैट्रिक (Metric) | NSE (नेशनल स्टॉक एक्सचेंज) | BSE (बॉम्बे स्टॉक एक्सचेंज) |
|---|---|---|
| डेरिवेटिव्स मार्केट शेयर | ~91% (स्पष्ट लीडर) | ~9% |
| कैश मार्केट शेयर | ~72% | ~28% |
| ऑपरेटिंग मार्जिन प्रोफाइल | 65% – 70% | 45% – 50% |
| वैल्यूएशन स्टैंडिंग | उचित (Fair to Attractive on Long-Term) | प्रीमियम मल्टीपल्स |
निवेशकों के लिए जोखिम (Key Risks to Keep in Mind)
- सेबी (SEBI) के F&O रेगुलेशंस: नियामक द्वारा रिटेल ट्रेडर्स की सुरक्षा के लिए वीकली एक्सपायरी और लॉट साइज पर लगाए गए नए नियमों से ओवरऑल ऑप्शंस वॉल्यूम में अल्पकालिक सुस्ती आ सकती है।
- ट्रांजैक्शन फीस पर दबाव: ‘ट्रू टू लेबल’ फीस स्ट्रक्चर के लागू होने से एक्सचेंजों की ट्रेडिंग आय पर कुछ दबाव देखा गया है।
- प्रतिस्पर्धा (Competition from BSE): पिछले एक साल में BSE ने सेंसेक्स डेरिवेटिव्स और म्यूचुअल फंड प्लेटफॉर्म (StAR MF) के दम पर अपनी बाजार हिस्सेदारी में सुधार किया है।
ब्रोकरेज की राय और निवेशकों के लिए अंतिम निष्कर्ष
अधिकांश प्रमुख इंस्टीट्यूशनल ब्रोकरेज फर्म्स (जैसे एचडीएफसी सिक्योरिटीज, आईसीआईसीआई डायरेक्ट, मोतीलाल ओसवाल) का मानना है कि:
- शॉर्ट-टर्म ट्रेडर्स (Listing Gain Hunters): जीएमपी में आई सुस्ती को देखते हुए 20-30% के बड़े लिस्टिंग मुनाफे की उम्मीद न रखें। लिस्टिंग फ्लैट से लेकर 3-5% के मामूली प्रीमियम पर हो सकती है।
- लॉन्ग-टर्म इनवेस्टर्स (Long-Term Wealth Creators): भारत की अर्थव्यवस्था और वित्तीयकरण (Financialization of Savings) के लिए NSE एक ‘प्रॉक्सी प्ले’ (Proxy Play) है। जैसे-जैसे देश में डीमैट खातों की संख्या और संस्थागत निवेश बढ़ेगा, NSE के राजस्व और लाभ में सतत वृद्धि होगी। लंबी अवधि के पोर्टफोलियो के लिए यह एक क्लासिक ‘बाय एंड होल्ड’ स्टॉक है।
डिस्क्लेमर: PaisaKhabar.in पर दी गई जानकारी केवल शैक्षणिक और विश्लेषणात्मक उद्देश्यों के लिए है। किसी भी आईपीओ या शेयर में निवेश करने से पहले अपने सेबी-रजिस्टर्ड वित्तीय सलाहकार से परामर्श अवश्य लें।