

नई दिल्ली (PaisaKhabar News Desk): डिविडेंड इनकम पर लगने वाले टैक्स के बोझ को कम करने के लिए फाइनेंशियल एक्सपर्ट्स ने निवेशकों को सटीक और कानूनी तरीके अपनाने की सलाह दी है। शेयर बाजार से मिलने वाले डिविडेंड पर इनकम टैक्स नियमों के तहत स्लैब रेट के मुताबिक टैक्स लगाया जाता है, जिससे कई बार निवेशकों को बड़ा नुकसान उठाना पड़ता है। हालांकि, सही वित्तीय योजना, सही समय पर शेयरों की खरीद-फविक्रय और टैक्स सेविंग विकल्पों का उपयोग करके इस अतिरिक्त टैक्स के बोझ को काफी हद तक कम किया जा सकता है। इनकम टैक्स एक्ट, 1961 के प्रावधानों के तहत डिविडेंड आय को ‘Income from Other Sources’ माना जाता है, जिस पर निवेशकों को अपनी टैक्स लैब के अनुसार भुगतान करना अनिवार्य होता है।
📌 मुख्य बिंदु (Key Highlights):
- डिविडेंड इनकम पर निवेशकों को अपनी वर्तमान इनकम टैक्स स्लैब के अनुसार पूरा टैक्स चुकाना पड़ता है।
- एक्सपर्ट्स के अनुसार, डिविडेंड री-इन्वेस्टमेंट और लॉन्ग- टर्म कैपिटल गेन रणनीतियों से टैक्स बचाया जा सकता है।
- वित्त वर्ष के दौरान डिविडेंड आय की सही जानकारी AIS (Annual Information Statement) में चेक करें।
- incometax.gov.in पोर्टल पर समय पर ITR फाइल करके टीडीएस और टैक्स रिफंड का दावा किया जा सकता है।
डिविडेंड इनकम पर टैक्स का नियम और शेयरधारकों पर सीधा असर
वित्त वर्ष के दौरान कंपनियों द्वारा बांटे जाने वाले डिविडेंड पर निवेशकों को अपनी टैक्स स्लैब के अनुसार इनकम टैक्स का भुगतान करना होता है। पहले डिविडेंड डिस्ट्रीब्यूशन टैक्स (DDT) कंपनियों पर लगता था, लेकिन अब यह नियम बदल चुका है और निवेशकों की व्यक्तिगत आय में डिविडेंड राशि जोड़कर टैक्स लगाया जाता है। इससे उच्च टैक्स ब्रैकेट वाले निवेशकों की कुल आय पर कर का बोझ काफी बढ़ जाता है।
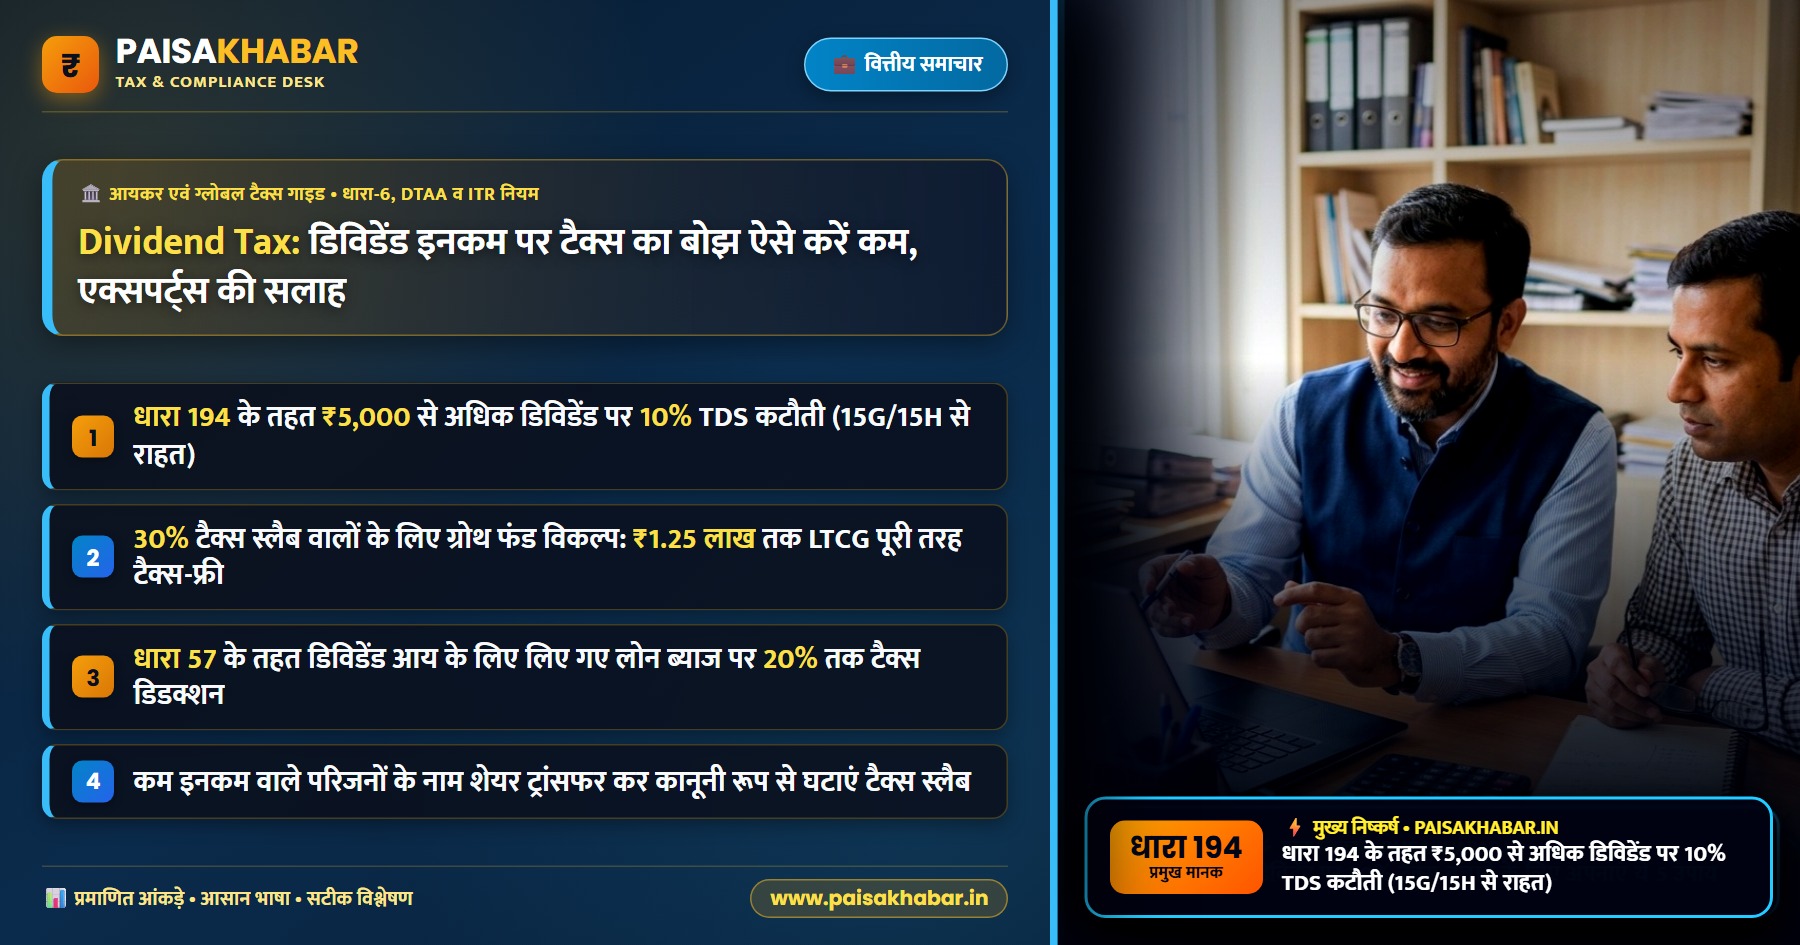
यदि कोई निवेशक 30% या उच्चतम टैक्स स्लैब में आता है, तो उसे डिविडेंड आय पर भी 30% की दर से ही टैक्स देना होगा। इसके अलावा, यदि किसी कंपनी द्वारा भुगतान किया गया कुल डिविडेंड एक वित्तीय वर्ष में 5,000 रुपये से अधिक होता है, तो कंपनी स्रोत पर ही 10% की दर से TDS काट लेती है। निवेशक इस काटे गए टीडीएस का मिलान फॉर्म 26AS और AIS से करके ITR दाखिल करते समय रिफंड क्लेम कर सकते हैं।
टैक्स का बोझ न्यूनतम करने के लिए एक्सपर्ट्स की चुनिंदा रणनीतियां
वित्तीय विशेषज्ञों का सुझाव है कि डिविडेंड के बजाय ग्रोथ ऑप्शन वाले म्यूचुअल फंड्स या स्टॉक पोर्टफोलियो पर ध्यान देना अधिक फायदेमंद हो सकता है। ग्रोथ फंड्स में लाभांश सीधे री-इन्वेस्ट हो जाता है, जिससे तत्काल टैक्स देनदारी टल जाती है और लॉन्ग- टर्म कैपिटल गेन (LTCG) के तहत कम टैक्स चुकाना पड़ता है। 1.25 लाख रुपये तक के LTCG पर कोई टैक्स नहीं लगता है, जो निवेशकों को बड़ी राहत देता है।
इसके अलावा, यदि निवेशक किसी वित्तीय वर्ष में कम आय वाले पारिवारिक सदस्यों जैसे वरिष्ठ नागरिकों के नाम पर शेयर ट्रांसफर करते हैं, तो टैक्स स्लैब का लाभ मिल सकता है। हालांकि, गिफ्ट डीड और क्लबिंग ऑफ इनकम के कानूनी नियमों का पालन करना अनिवार्य है। सही वित्तीय योजना और कर सलाहकार की मदद से डिविडेंड पर लगने वाले अतिरिक्त कर को कानूनी दायरे में रहकर कम किया जा सकता है।
डिविडेंड बनाम ग्रोथ प्लान और टैक्स स्लैब की प्रमुख अंतर
विभिन्न निवेश विकल्पों और उनके टैक्स प्रभावों की तुलना करने से निवेशकों को यह समझने में आसानी होती है कि उनके लिए कौन सा रास्ता सबसे उपयुक्त है। नीचे दी गई तालिका में डिविडेंड इनकम और अन्य विकल्पों के बीच के मुख्य अंतर और टैक्स नियमों को स्पष्ट किया गया है।
इस तुलना के आधार पर निवेशक अपनी वित्तीय स्थिति और नकदी की जरूरतों को ध्यान में रखते हुए सही निर्णय ले सकते हैं ताकि कर का न्यूनतम नुकसान हो।
Income Tax पोर्टल पर डिविडेंड आय रिपोर्टिंग और ITR फाइलिंग प्रक्रिया
अपने पोर्टफोलियो से प्राप्त डिविडेंड पर सही टैक्स गणना करने और कानूनी अनुपालन सुनिश्चित करने के लिए incometax.gov.in पोर्टल का सही उपयोग करना आवश्यक है। नीचे दिए गए चरणों का पालन करके निवेशक अपनी डिविडेंड आय को आसानी से रिपोर्ट कर सकते हैं और रिफंड प्राप्त कर सकते हैं।
डिजिटल पोर्टल पर सभी दस्तावेजों का मिलान करने से भविष्य में किसी भी प्रकार के टैक्स नोटिस या विसंगति से बचा जा सकता है।
- स्टेप 1: incometax.gov.in पर PAN और पासवर्ड से लॉग-इन करें और AIS तथा फॉर्म 26AS डाउनलोड करें।
- स्टेप 2: AIS में दी गई डिविडेंड आय का मिलान अपने ब्रोकर स्टेटमेंट और बैंक पासबुक से करें।
- स्टेप 3: उपयुक्त ITR फॉर्म (जैसे ITR-2 या ITR-3) चुनें और ‘Income from Other Sources’ में डिविडेंड राशि दर्ज करें।
- स्टेप 4: TDS विवरण सत्यापित करें और आधार ओटीपी के माध्यम से ITR को ई-वेरीफाई करें।
Dividend Distribution Tax (DDT) Abolition and Section 194
भारत में डिविडेंड टैक्सेशन का इतिहास काफी दिलचस्प रहा है। वर्ष 1997 में तत्कालीन वित्त मंत्री पी. चिदंबरम ने Dividend Distribution Tax (DDT) की शुरुआत की थी, जिसके तहत कंपनियां शेयरधारकों को लाभांश देने से पहले ही टैक्स काट लेती थीं और निवेशकों के लिए यह टैक्स-फ्री होता था। हालांकि, यूनियन बजट 2020 में सरकार ने DDT को पूरी तरह समाप्त कर दिया और वित्त अधिनियम (Finance Act) 2020 के तहत इसे ‘Classical System’ में बदल दिया। इसके बाद से डिविडेंड इनकम निवेशकों के हाथों में टैक्सेबल हो गई और इसे ‘Income from Other Sources’ के तहत जोड़ा जाने लगा। साथ ही, धारा 194 (Section 194) के तहत कंपनियों को 5,000 रुपये से अधिक के डिविडेंड भुगतान पर 10% टीडीएस (TDS) काटने का प्रावधान किया गया, जिसने निवेशकों के लिए कर नियोजन (Tax Planning) को और अधिक जटिल बना दिया है।
इस बदले हुए टैक्स ढांचे में अपनी डिविडेंड इनकम पर टैक्स का बोझ कम करने के लिए практиकल रणनीतियों का उपयोग करना आवश्यक है। उदाहरण के लिए, यदि किसी निवेशक की कुल टैक्सेबल इनकम 30% के उच्चतम टैक्स स्लैब में आती है, तो उसे मिलने वाले हर रुपये के डिविडेंड पर पूरा टैक्स देना होगा। इससे बचने के लिए फाइनेंशियल एक्सपर्ट्स ग्रोथ ऑप्शन वाले म्यूचुअल फंड्स या टैक्स-फ्री विकल्पों में निवेश की सलाह देते हैं, जहाँ बार-बार डिविडेंड मिलने के बजाय पैसा री-इन्वेस्ट होता रहता है और लॉन्ग-टर्म कैपिटल गेन (LTCG) के नियम लागू होते हैं। इसके अलावा, यदि कोई निवेशक वरिष्ठ नागरिक (Senior Citizen) है और उसकी अन्य आय शून्य या कम है, तो वह फॉर्म 15G या 15H जमा करके टीडीएस (TDS) कटने से रोक सकता है। साथ ही, डिविडेंड प्राप्ति से जुड़े लोन पर चुकाए गए ब्याज को धारा 57 के तहत डिडक्शन के रूप में क्लेम करके भी टैक्स देयता को घटाया जा सकता है।