

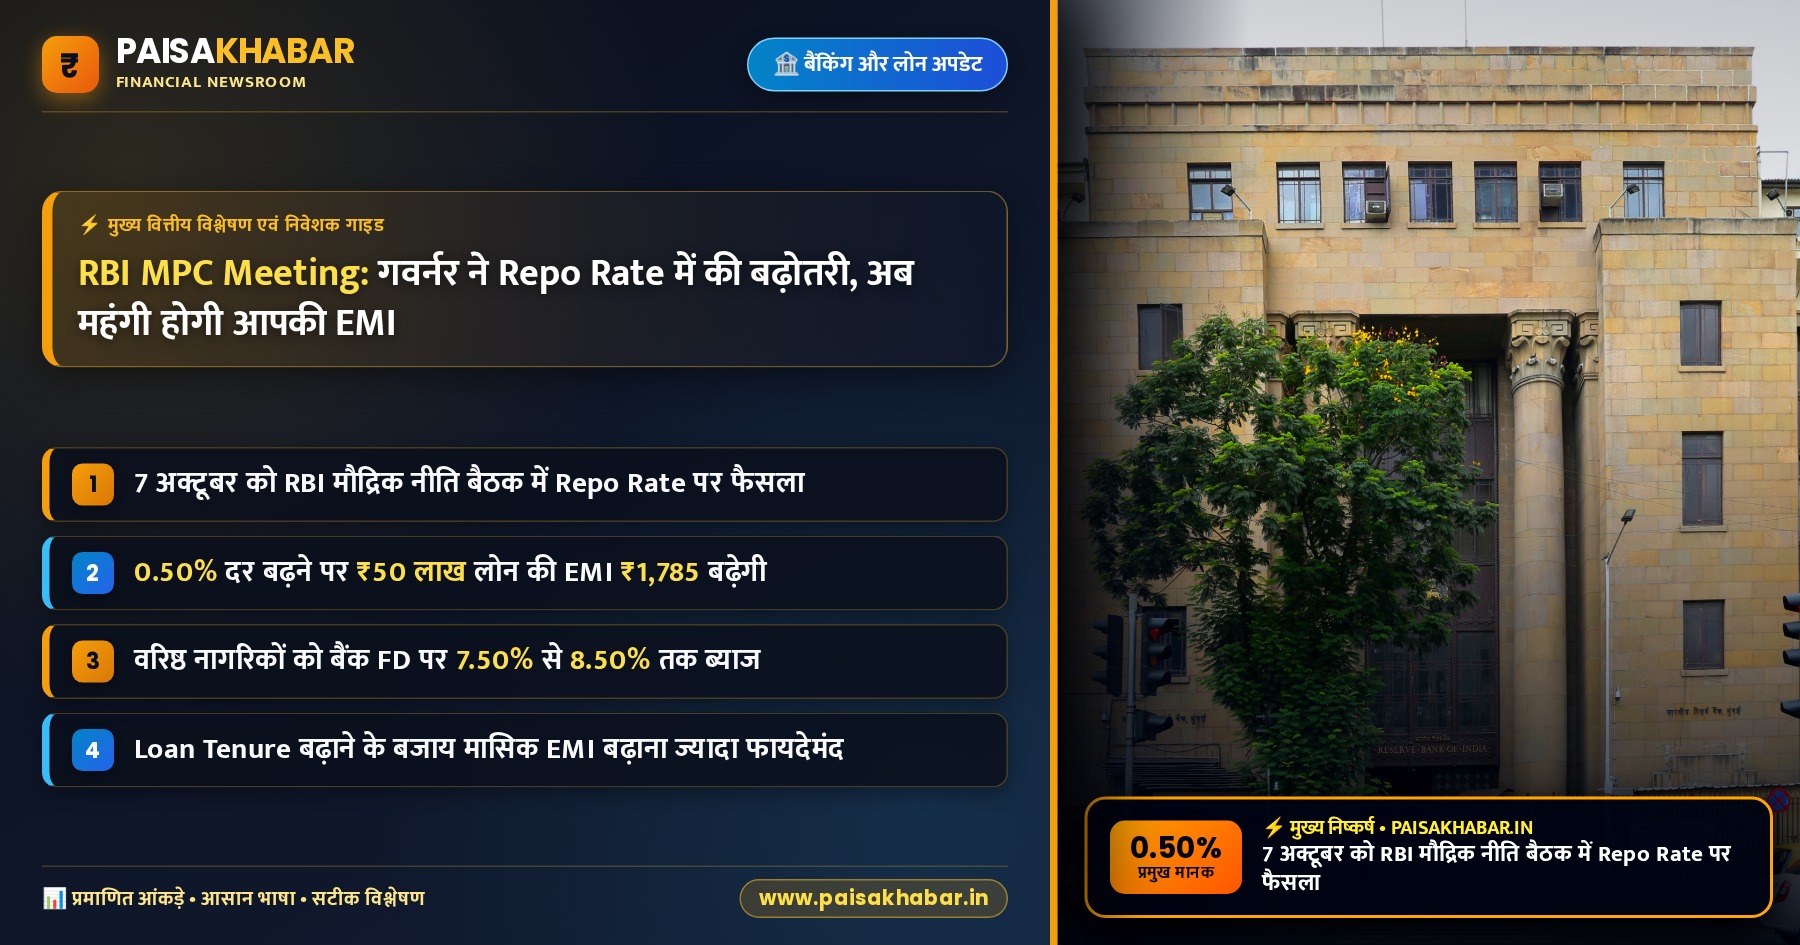
नई दिल्ली (PaisaKhabar News Desk): भारतीय रिजर्व बैंक की मौद्रिक नीति समिति की बैठक में गवर्नर संजय मल्होत्रा ने रेपो रेट में 25 बेसिस प्वाइंट की बढ़ोतरी का बड़ा ऐलान किया है जिससे खुदरा और होम लोन की EMI महंगी हो जाएगी। केंद्रीय बैंक ने चालू वित्त वर्ष के लिए जीडीपी ग्रोथ और खुदरा महंगाई के अनुमानों में भी महत्वपूर्ण संशोधन किया है, जिसका सीधा असर देश के बैंकिंग और वित्तीय क्षेत्रों पर पड़ेगा। वैश्विक अनिश्चितताओं, कच्चे तेल की कीमतों और मजबूत विदेशी मुद्रा भंडार के बीच आरबीआई गवर्नर ने फॉरेक्स रिजर्व और एफडीआई प्रवाह पर स्पष्ट आंकड़े साझा करते हुए देश की अर्थव्यवस्था को मजबूत बताया। इस नीतिगत बदलाव के बाद देश के कमर्शियल बैंकों ने भी लोन की ब्याज दरों को संशोधित करना शुरू कर दिया है, जिससे आम आदमी के बजट पर सीधा असर पड़ेगा।
📌 मुख्य बिंदु (Key Highlights):
- आरबीआई गवर्नर संजय मल्होत्रा ने रेपो रेट में 25 बेसिस प्वाइंट की बढ़ोतरी का ऐलान किया
- चालू वित्त वर्ष के लिए जीडीपी ग्रोथ के अनुमान को बढ़ाकर मजबूत स्थिति में रखा गया है
- विदेशी मुद्रा भंडार और एफडीआई प्रवाह के मोर्चे पर देश की स्थिति बेहद सुरक्षित बताई गई
- होम लोन और ऑटो लोन की मासिक EMI में बढ़ोतरी का सीधा बोझ ग्राहकों पर आएगा
Repo Rate में 25 बेसिस प्वाइंट की बढ़ोतरी और लोन EMI का असर
भारतीय रिजर्व बैंक की मौद्रिक नीति समिति ने हाल ही में संपन्न अपनी बैठक में नीतिगत रेपो रेट को 25 बेसिस प्वाइंट बढ़ाकर निवेशकों और कर्जदारों को बड़ा झटका दिया है। गवर्नर संजय मल्होत्रा ने प्रेस कॉन्फ्रेंस के दौरान कहा कि बढ़ती मुद्रास्फीति के दबावों को नियंत्रित करने के लिए यह कड़ा निर्णय लेना आवश्यक हो गया था। इस ताजा वृद्धि के बाद रेपो रेट बढ़कर नए उच्च स्तर पर पहुंच गया है, जिससे सभी तरह के फ्लोटिंग रेट लोन महंगे होने तय हैं। देश के प्रमुख बैंकों जैसे एसबीआई, एचडीएफसी बैंक और आईसीआईसीआई बैंक ने इस घोषणा के तुरंत बाद अपनी मार्जिनल कॉस्ट ऑफ फंड्स बेस्ड लेंडिंग रेट यानी एमसीएलआर में संशोधन करना शुरू कर दिया है। जिन ग्राहकों ने पहले से होम लोन, कार लोन या पर्सनल लोन ले रखे हैं, उनकी मासिक ईएमआई या तो बढ़ जाएगी या फिर उनके लोन की कुल अवधि में विस्तार कर दिया जाएगा।
वित्तीय विशेषज्ञों का मानना है कि इस बढ़ोतरी का उद्देश्य घरेलू अर्थव्यवस्था में मुद्रास्फीति के तय दायरे को बनाए रखना है ताकि दीर्घकालिक आर्थिक स्थिरता हासिल की जा सके। खुदरा महंगाई दर के आंकड़ों में उतार-चढ़ाव को देखते हुए केंद्रीय बैंक ने पूरी सतर्कता के साथ अपने नीतिगत रुख को समायोजित किया है। बैंक जमा दरों पर भी इसका सकारात्मक असर दिख सकता है क्योंकि बैंक अब ग्राहकों को आकर्षित करने के लिए फिक्स्ड डिपॉजिट और टर्म डिपॉजिट पर ब्याज दरों में बढ़ोतरी कर सकते हैं। मध्यम वर्गीय परिवारों और छोटे कारोबारियों को अब अपने मासिक बजट में लोन के बढ़ते भुगतानों के लिए अधिक धनराशि आवंटित करनी होगी। इसके साथ ही, शेयर बाजार में विशेष रूप से बैंकिंग और फाइनेंशियल सर्विसेज सेक्टर के शेयरों में इस नीतिगत फैसले के बाद हल्की उतार-चढ़ाव भरी हलचल दर्ज की गई है।
ग्लोबल फाइनेंशियल्स और फॉरेक्स रिजर्व पर गवर्नर मल्होत्रा के बयान
आरबीआई गवर्नर संजय मल्होत्रा ने वैश्विक वित्तीय परिदृश्य पर चर्चा करते हुए देश के मजबूत विदेशी मुद्रा भंडार और प्रत्यक्ष विदेशी निवेश यानी एफडीआई प्रवाह के आंकड़े देश के सामने रखे। उन्होंने बताया कि अंतरराष्ट्रीय स्तर पर कच्चे तेल की कीमतों में उतार-चढ़ाव और कमजोर मानसून के बावजूद भारतीय अर्थव्यवस्था अपनी मजबूत बुनियादी स्थिति के कारण वैश्विक झटकों को झेलने में पूरी तरह सक्षम है। केंद्रीय बैंक के ताजा आंकड़ों के अनुसार, भारत का फॉरेक्स रिजर्व आरामदायक स्थिति में बना हुआ है, जो किसी भी बाहरी विदेशी मुद्रा संकट से निपटने के लिए एक मजबूत सुरक्षा कवच का काम करता है। वैश्विक बाजारों में अमेरिकी डॉलर इंडेक्स की मजबूती और बॉन्ड यील्ड में बदलाव के बीच, भारतीय रिजर्व बैंक ने विदेशी पोर्टफोलियो निवेशकों के प्रवाह पर भी पैनी नजर बनाए रखने की बात दोहराई है।
ऐतिहासिक रुझानों का विश्लेषण करें तो पिछले कुछ वर्षों में भारत ने वैश्विक भू-राजनीतिक तनावों और आपूर्ति श्रृंखला की बाधाओं के बावजूद अपने विदेशी मुद्रा भंडार को सर्वकालिक उच्च स्तर के करीब बनाए रखा है। एक ठोस उदाहरण के रूप में, वर्ष 2022-23 के वैश्विक ऊर्जा संकट के दौरान जब दुनिया भर के उभरते बाजारों की मुद्राएं भारी दबाव में थीं, तब भारतीय रिजर्व बैंक के समय पर हस्तक्षेप और मजबूत फॉरेक्स मैनेजमेंट ने रुपये की विनिमय दर को अत्यधिक गिरावट से बचाया था। गवर्नर मल्होत्रा ने यह भी स्पष्ट किया कि देश में एफडीआई का प्रवाह लगातार संतुलित बना हुआ है, जो मैन्युफैक्चरिंग, टेक और सर्विस सेक्टर में निवेशकों के दीर्घकालिक भरोसे को दर्शाता है। वैश्विक वित्तीय अनिश्चितताओं के इस दौर में मजबूत विदेशी मुद्रा भंडार देश के आयात बिलों का भुगतान करने और वृहद आर्थिक संतुलन बनाए रखने के लिए सबसे बड़ी ताकत साबित हो रहा है।
मौद्रिक नीति के प्रमुख आंकड़ों और आर्थिक संकेतकों की तुलना
भारतीय रिजर्व बैंक की इस अहम मौद्रिक नीति बैठक में कई प्रमुख आर्थिक संकेतकों और दरों में बदलाव किया गया है, जिनका विस्तृत विवरण नीचे दी गई तुलनात्मक तालिका में प्रस्तुत है। इस तालिका के माध्यम से पाठक वर्तमान नीतिगत दरों और पिछले आंकड़ों के बीच के अंतर को आसानी से समझ सकते हैं।
उपर्युक्त तालिका से स्पष्ट है कि केंद्रीय बैंक ने देश की आर्थिक वृद्धि और मुद्रास्फीति के संतुलन को साधने के लिए कई मोर्चों पर रणनीतिक बदलाव किए हैं। रेपो रेट में 25 बेसिस प्वाइंट की बढ़ोतरी जहां उधारकर्ताओं के लिए लोन महंगा कर रही है, वहीं जीडीपी ग्रोथ के मजबूत अनुमान यह दर्शाते हैं कि देश की घरेलू मांग अभी भी काफी हद तक लचीली बनी हुई है। खुदरा महंगाई दर के आंकड़ों में नियंत्रण पाने के लिए उठाए गए इन कदमों से आने वाले तिमाहियों में वित्तीय स्थिरता को और अधिक मजबूती मिलने की पूरी उम्मीद है।
बढ़ती ईएमआई के दबाव से निपटने और वित्तीय नियोजन की प्रक्रिया
बढ़ते रेपो रेट और महंगी होती लोन ईएमआई के इस दौर में व्यक्तिगत वित्तीय नियोजन को दुरुस्त रखना बेहद आवश्यक हो गया है ताकि मासिक बजट पर अनावश्यक दबाव न पड़े। कर्जदारों और निवेशकों को अपने वित्त को सुरक्षित रखने के लिए आज ही कुछ सुनियोजित और व्यावहारिक कदमों का पालन करना चाहिए, जिससे वित्तीय जोखिमों को प्रभावी ढंग से कम किया जा सके।
आरबीआई के इस नीतिगत फैसले के बाद अपने मौजूदा ऋणों और निवेश पोर्टफोलियो को रीबैलेंस करने के लिए निम्नलिखित चरणों का पालन करें:
- चरण 1: अपने मौजूदा होम लोन या पर्सनल लोन के लेंडर से संपर्क करके फ्लोटिंग ब्याज दर और रीपेमेंट शेड्यूल की समीक्षा करें।
- चरण 2: अपनी मासिक ईएमआई बढ़ाने के बजाय लोन की अवधि बढ़ाने के विकल्पों का मूल्यांकन करें ताकि वर्तमान नकदी प्रवाह प्रभावित न हो।
- चरण 3: अपने वित्तीय पोर्टफोलियो में फिक्स्ड डिपॉजिट और डेट म्यूचुअल फंड्स का अनुपात बढ़ाकर उच्च ब्याज दरों का सीधा लाभ उठाएं।
- चरण 4: अपने CIBIL Score और क्रेडिट यूटिलाइजेशन रेशियो को बेहतर बनाए रखें ताकि भविष्य में किसी भी नए कर्ज पर बेहतरीन ब्याज दर मिल सके।