
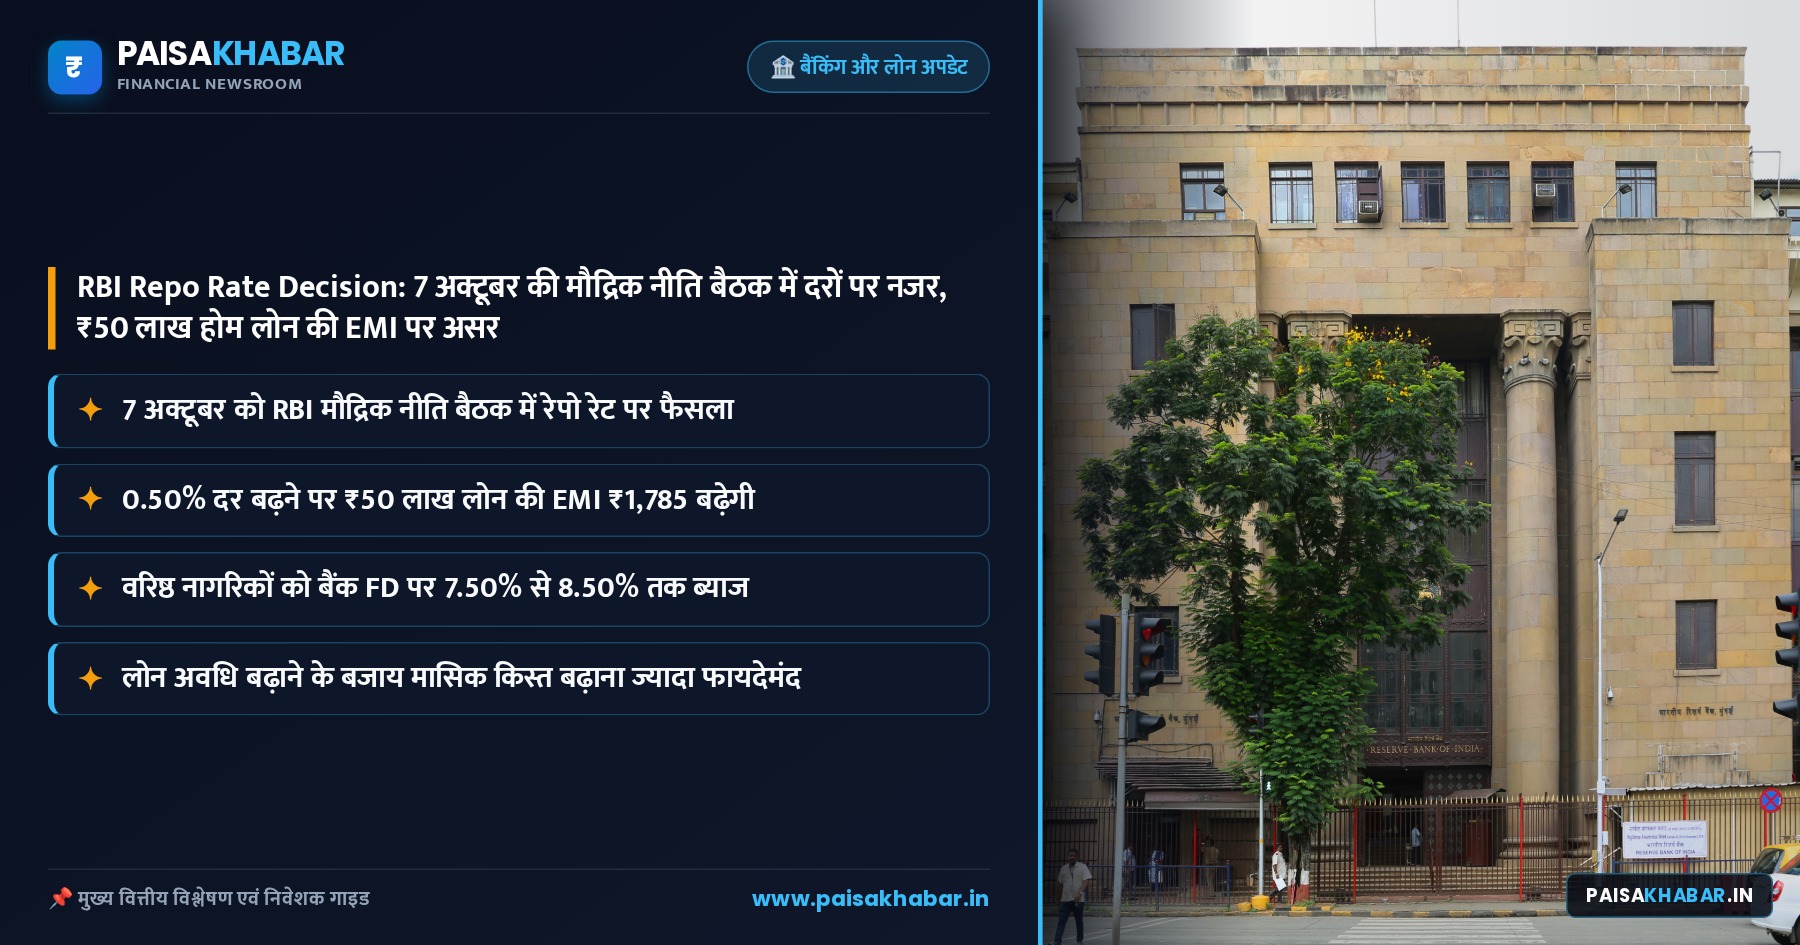
आरबीआई की आगामी मौद्रिक नीति समीक्षा: 7 अक्टूबर को संभावित रेपो रेट बदलाव और होम-ऑटो लोन ग्राहकों पर वित्तीय दबाव
भारतीय रिजर्व बैंक (RBI) की मौद्रिक नीति समिति (MPC) की आगामी बैठक 7 अक्टूबर 2026 को होने जा रही है, जिस पर देश भर के गृह ऋण धारकों, ऑटो लोन उपभोक्ताओं और कॉर्पोरेट कर्जदारों की नजरें टिकी हुई हैं। हालिया व्यापक आर्थिक आंकड़ों और मुद्रास्फीति (Inflation) के बढ़ते दबावों के बीच बाजार के विशेषज्ञों का मानना है कि केंद्रीय बैंक इस बार ब्याज दरों को लेकर सख्त रुख अपना सकता है। खुदरा महंगाई दर में आई तेजी और अंतरराष्ट्रीय बाजार में कमोडिटी की कीमतों में उतार-चढ़ाव के कारण आरबीआई पर रेपो रेट (Repo Rate) में बढ़ोतरी करने का भारी दबाव बन गया है।
इस वित्तीय वर्ष के उत्तरार्ध में मुद्रास्फीति के तय दायरे (2%-6%) के ऊपरी छोर पर बने रहने की आशंका ने नीति निर्माताओं की चिंता बढ़ा दी है। इसके अलावा, विदेशी मुद्रा बाजार में अमेरिकी डॉलर के मुकाबले रुपये की कमजोरी ने आयातित महंगाई (Imported Inflation) को और हवा दी है। ऐसे में, यदि आरबीआई मौद्रिक नीति समिति ब्याज दरों में 25 से 50 आधार अंकों (Basis Points) की बढ़ोतरी का कठोर निर्णय लेती है, तो इसका सीधा असर बैंकों की बेंचमार्क लेंडिंग दरों पर पड़ेगा, जिससे करोड़ों मौजूदा और नए कर्जदारों की मासिक किस्त यानी ईएमआई (EMI) में सीधे तौर पर इजाफा होना तय है।
रेपो रेट में बदलाव और एमसीएलआर (MCLR) की कार्यप्रणाली: आपकी ईएमआई पर इसका सीधा असर
जब रिजर्व बैंक रेपो रेट में संशोधन करता है, तो वाणिज्यिक बैंक (Commercial Banks) अपनी फंड की सीमांत लागत आधारित ऋण दर (MCLR) और बाहरी बेंचमार्क आधारित ऋण दर (EBR) को तदनुसार संशोधित करते हैं। यदि 7 अक्टूबर के फैसले में रेपो रेट बढ़ता है, तो बैंकों के लिए रिजर्व बैंक से कर्ज लेना महंगा हो जाएगा, जिसे वे अपने खुदरा और कॉर्पोरेट ग्राहकों पर ब्याज दरों में बढ़ोतरी के रूप में स्थानांतरित करेंगे।
वित्तीय जानकारों के अनुसार, जिन ग्राहकों के लोन एक्सटर्नल बेंचमार्क लेंडिंग रेट (EBR) से जुड़े हैं, उनके लोन की ब्याज दरें आरबीआई के फैसले के तुरंत बाद बढ़ जाती हैं, जबकि एमसीएलआर से जुड़े लोन की रीसेट फ्रीक्वेंसी (Reset Frequency) के आधार पर दरों में बदलाव होता है। नीचे दी गई तालिका के आंकड़ों से स्पष्ट होता है कि यदि ब्याज दरों में 0.50% (50 आधार अंक) की वृद्धि होती है, तो आपकी जेब पर कितना अतिरिक्त वित्तीय बोझ पड़ेगा।
उपरोक्त सारणी से यह स्पष्ट है कि ₹50 लाख के गृह ऋण पर केवल आधे प्रतिशत की वृद्धि से कर्जदार को हर महीने लगभग ₹1,785 अधिक चुकाने होंगे। 20 साल की लोन अवधि (Tenure) के दौरान यह अतिरिक्त बोझ कुल मिलाकर लाखों रुपये तक पहुंच जाता है।
बैंकिंग सेक्टर, क्रेडिट ग्रोथ और डिपॉजिट यील्ड पर मौद्रिक नीति का प्रभाव
डीएन न्यूज (DD News) और प्रमुख वित्तीय विश्लेषकों की रिपोर्ट के अनुसार, आरबीआई के इस आसन्न नीतिगत फैसले का असर केवल उधारी तक सीमित नहीं है, बल्कि यह देश के समग्र बैंकिंग क्रेडिट ग्रोथ (Credit Growth) और डिपॉजिट यील्ड को भी गहराई से प्रभावित करेगा। जब कर्ज महंगे होते हैं, तो कॉर्पोरेट और खुदरा मांग में कुछ समय के लिए सुस्ती आ सकती है, लेकिन साथ ही बैंकों के लिए जमा जुटाने की प्रतिस्पर्धा तेज हो जाती है।
महंगाई को नियंत्रित करने के लिए यदि नीतिगत दरें ऊंची रखी जाती हैं, तो बैंक अपने जमाकर्ताओं को आकर्षित करने के लिए सावधि जमा (FD Rates) और बचत योजनाओं पर अधिक ब्याज देने के लिए बाध्य होते हैं। वर्तमान परिदृश्य में, विभिन्न बैंक और स्मॉल फाइनेंस बैंक वरिष्ठ नागरिकों (Senior Citizens) को 5 साल की अवधि की एफडी पर 8.50% तक का आकर्षक ब्याज रिटर्न ऑफर कर रहे हैं।
यह तालिका दर्शाती है कि जहां एक तरफ कर्जदारों को बढ़ती ईएमआई का सामना करना पड़ सकता है, वहीं दूसरी तरफ सतर्क निवेशकों और वरिष्ठ नागरिकों के पास उच्च ब्याज दरों वाले फिक्स्ड इनकम इंस्ट्रूमेंट्स (Fixed Income Instruments) के जरिए अपने रिटर्न को अधिकतम करने का यह एक अनुकूल अवसर है।
कर्जदारों और निवेशकों के लिए रणनीतिक विकल्प: कहाँ हो सकती है चूक और क्या बरतें सावधानियां?
ऐसी वित्तीय अनिश्चितता के दौर में जब केंद्रीय बैंक ब्याज दरों के चक्र (Rate Cycle) को बदलने की कगार पर हो, तब व्यक्तिगत वित्तीय प्रबंधन में विशेष सावधानी बरतने की आवश्यकता होती है। भारतीय रिजर्व बैंक के मास्टर डायरेक्शंस और वित्तीय विशेषज्ञों की सलाह के अनुसार, कर्जदारों को निम्नलिखित रणनीतिक बिंदुओं पर विचार करना चाहिए:
- ईएमआई बनाम अवधि (Tenure) का विकल्प: यदि रेपो रेट में बढ़ोतरी के कारण आपकी ईएमआई बढ़ जाती है, तो बैंक अक्सर लोन की अवधि बढ़ाने का विकल्प देते हैं। हालांकि, लंबी अवधि चुनने से ब्याज के रूप में कुल भुगतान कई गुना बढ़ जाता है। इसलिए, यदि वित्तीय स्थिति अनुमति दे, तो बढ़ी हुई ईएमआई का भुगतान करना दीर्घकालिक रूप से अधिक किफायती होता है।
- *फ्लोटिंग बनाम फिक्स्ड रेट स्विच: जिन ग्राहकों ने उच्च दरों पर लोन लिया है, वे वर्तमान में फ्लोटिंग रेट (Floating Rate) के साथ बने रहने या अपने बैंक से संपर्क कर ब्याज दर के रीसेट क्लॉज की समीक्षा करने पर विचार कर सकते हैं।
- *लिक्विडिटी मैनेजमेंट: बचत खातों और न्यूनतम शेष राशि के नियमों (Minimum Balance Rules 2026) का पालन करते हुए अपनी आपातकालीन निधि (Emergency Fund) को लिक्विड फंड्स या उच्च-उपज वाली एफडी में सुरक्षित रखें, ताकि अप्रत्याशित वित्तीय दबावों से निपटा जा सके।
- *कर-बचत निवेशों की समीक्षा:** यदि आपकी पब्लिक प्रोविडेंट फंड (PPF) योजना या अन्य दीर्घकालिक निवेश परिपक्व (Maturity) हो रहे हैं, तो वर्तमान उच्च ब्याज दर परिवेश को ध्यान में रखते हुए आंशिक निकासी या 5-वर्षीय विस्तार के विकल्पों का सावधानीपूर्वक मूल्यांकन करें।
7 अक्टूबर 2026 को आने वाला आरबीआई का मौद्रिक नीति निर्णय देश के ऋण बाजार की दिशा तय करेगा। उधारकर्ताओं को अपनी वित्तीय योजना को इन संभावित बदलावों के अनुरूप ढालना होगा, ताकि वैश्विक और घरेलू आर्थिक अस्थिरता के बीच व्यक्तिगत पूंजी सुरक्षित रह सके।
