

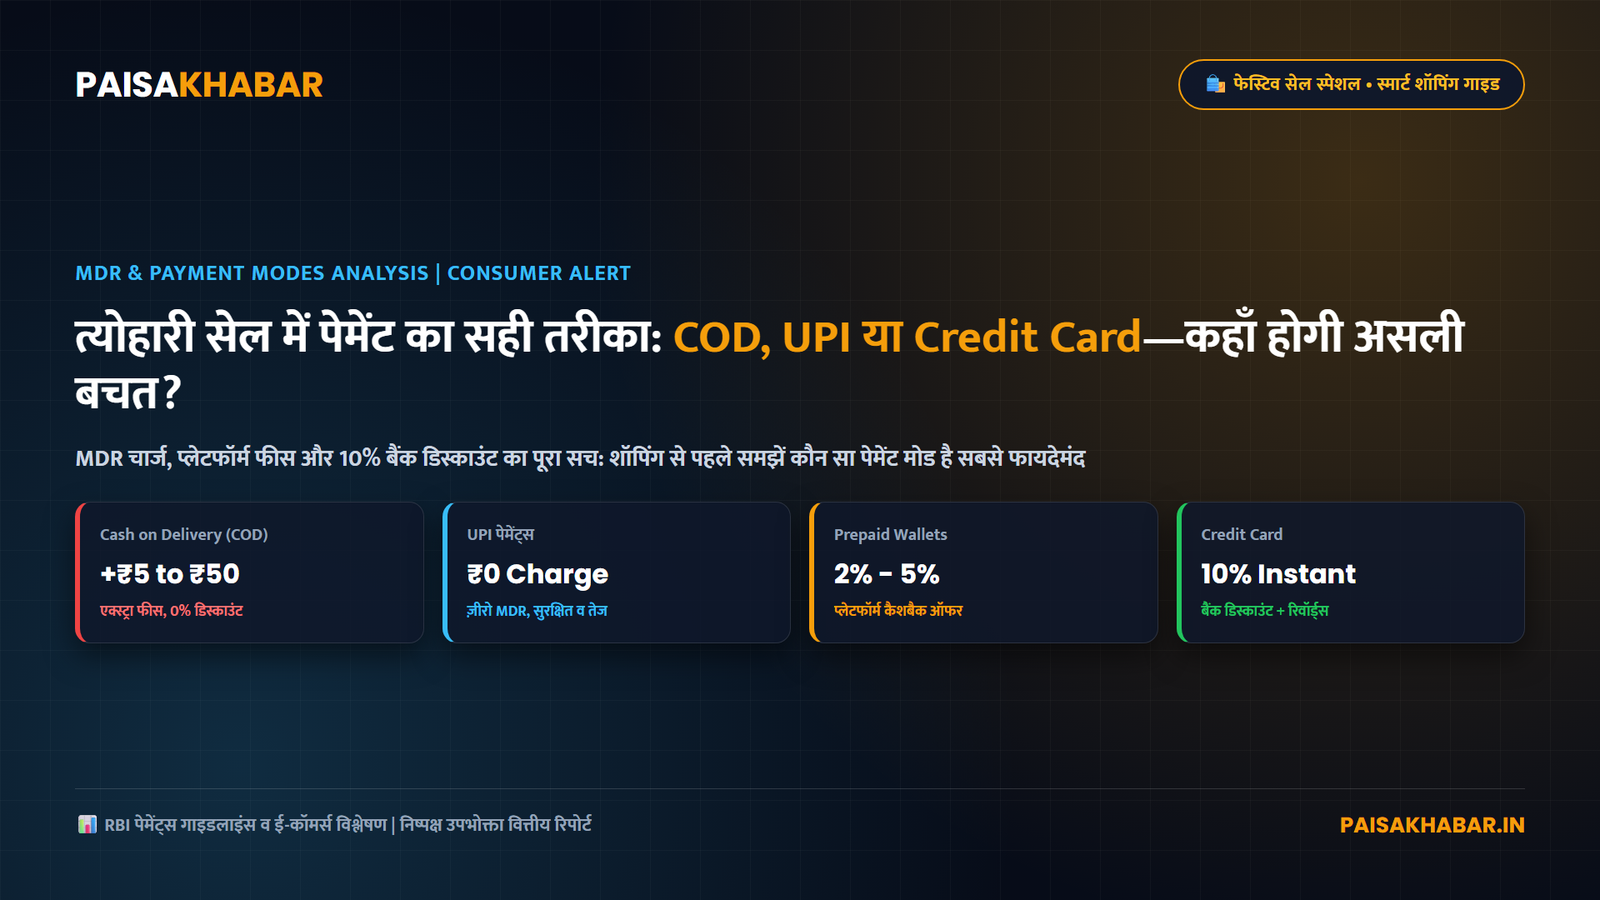
त्योहारों का मौसम शुरू होते ही ई-कॉमर्स दिग्गजों—जैसे अमेज़न की ‘ग्रेट इंडियन फेस्टिवल’ और फ्लिपकार्ट की ‘बिग बिलियन डेज़’—पर डिस्काउंट और ऑफर्स की बाढ़ आ जाती है। उपभोक्ता अपनी विशलिस्ट तैयार करने में जुट जाते हैं, लेकिन खरीदारी के अंतिम चरण यानी ‘चेकआउट’ पर पेमेंट का सही माध्यम चुनना अक्सर नजरअंदाज कर दिया जाता है। एक छोटी सी लापरवाही या गलत पेमेंट मोड का चुनाव आपके सारे फेस्टिव डिस्काउंट्स पर पानी फेर सकता है। क्या आप जानते हैं कि कैश ऑन डिलीवरी (COD) से सामान मंगाना अब सबसे महंगा सौदा बन चुका है? वहीं, जिस क्रेडिट कार्ड पर सबसे ज्यादा मर्चेंट डिस्काउंट रेट (MDR) लगता है, वही आपको सबसे बड़ी छूट दिला सकता है। PaisaKhabar.in की इस विस्तृत रिपोर्ट में जानिए कि पेमेंट के किस विकल्प में आपकी असली बचत होगी और कहाँ छिपे हैं वित्तीय जोखिम।
1. क्या है MDR चार्ज और RBI का उपभोक्ता संरक्षण नियम?
MDR यानी ‘मर्चेंट डिस्काउंट रेट’ वह शुल्क है जो मर्चेंट (व्यापारी या ई-कॉमर्स प्लेटफॉर्म) किसी पेमेंट गेटवे, बैंक या नेटवर्क प्रदाता (जैसे वीज़ा, मास्टरकार्ड, रुपे) को डिजिटल भुगतान स्वीकार करने के बदले चुकाता है। यह दर आमतौर पर लेनदेन की कुल राशि का 1% से 3% के बीच होती है, जो मर्चेंट की कैटेगरी और पेमेंट इंस्ट्रूमेंट के प्रकार पर निर्भर करती है।
भारतीय रिजर्व बैंक (RBI) के सख्त नियमों के अनुसार, मर्चेंट या ई-कॉमर्स प्लेटफॉर्म सीधे तौर पर खुदरा उपभोक्ताओं (Retail Consumers) से MDR चार्ज वसूल नहीं कर सकते। यदि कोई व्यापारी क्रेडिट या डेबिट कार्ड से भुगतान करने पर अलग से सरचार्ज या MDR जोड़ता है, तो वह RBI के दिशा-निर्देशों का उल्लंघन है। हालांकि, अप्रत्यक्ष रूप से ये लागतें उत्पादों की कीमतों में शामिल (Embedded Pricing) होती हैं या प्लेटफॉर्म ‘कन्वीनियंस फीस’ या ‘हैंडलिंग चार्ज’ के रूप में ग्राहकों से वसूलते हैं।
2. COD क्यों बना सबसे महंगा विकल्प: एक्स्ट्रा फीस और ऑफर्स का नुकसान
एक जमाना था जब ऑनलाइन शॉपिंग में सुरक्षा और भरोसे के लिए ‘कैश ऑन डिलीवरी’ (COD) को सबसे सुरक्षित माना जाता था। लेकिन आज के दौर में COD सबसे महंगा और गैर-लाभकारी विकल्प बन चुका है।
प्रमुख ई-कॉमर्स प्लेटफॉर्म्स ने अब COD ऑर्डर पर ₹5 से लेकर ₹50 तक का ‘कैश हैंडलिंग चार्ज’ या ‘कन्वीनियंस फीस’ अनिवार्य कर दी है। सबसे बड़ा नुकसान यह है कि COD चुनने पर आपको बैंक के किसी भी फेस्टिव इंस्टेंट डिस्काउंट, नो-कॉस्ट ईएमआई या कैशबैक ऑफर का लाभ नहीं मिलता। इसके अलावा, लॉजिस्टिक्स कंपनियों के लिए ‘रिटर्न-टू-ORIGIN’ (RTO) की उच्च दर और फ्रॉड को रोकने के लिए COD पर कड़े प्रतिबंध लगाए जा रहे हैं। यदि आप त्योहारी सेल में अधिकतम बचत करना चाहते हैं, तो COD का विकल्प तुरंत छोड़ना होगा।
3. UPI और प्रीपेड वॉलेट्स: कहाँ है ज़ीरो चार्ज और कहाँ मिलता है कैशबैक?
यूपीआई (Google Pay, PhonePe, Paytm, BHIM) वर्तमान में भारत का सबसे लोकप्रिय डिजिटल भुगतान माध्यम है। इसकी सबसे बड़ी खूबी यह है कि यह ‘ज़ीरो MDR’ रेजिम के अंतर्गत आता है, यानी इसके ट्रांजैक्शन पर सरकार और एनपीसीआई की नीतियों के कारण कोई अतिरिक्त शुल्क नहीं लगता। छोटे और मध्यम मूल्य के लेनदेन के लिए यह पूर्णतः सुरक्षित और मुफ्त है।
दूसरी ओर, प्रीपेड कार्ड्स और डिजिटल वॉलेट्स (जैसे Amazon Pay Balance, Mobikwik) त्योहारी सीजन में अलग भूमिका निभाते हैं। वॉलेट को सीधे बैंक खाते या यूपीआई से लोड करने पर कोई चार्ज नहीं लगता, और कई बार प्लेटफॉर्म अपने वॉलेट से भुगतान करने पर 2% से 5% तक का विशिष्ट कैशबैक देते हैं। हालांकि, UPI और वॉलेट्स की सीमा यह है कि ये अमेज़न या फ्लिपकार्ट की मेगा सेल के दौरान मिलने वाली ₹1,500 से ₹5,000 तक की ‘फ्लैट 10% बैंक इंस्टेंट डिस्काउंट’ श्रेणियों में फिट नहीं बैठते।
4. क्रेडिट कार्ड का विरोधाभास: सबसे ज्यादा MDR होने के बावजूद 10% छूट का असली राज
आम उपभोक्ता के मन में यह सवाल जरूर आता है कि जब क्रेडिट कार्ड ट्रांजैक्शन पर सबसे अधिक MDR (1.5% से 2.5%) बैंकों और पेमेंट गेटवे द्वारा वसूला जाता है, तो बैंक और ई-कॉमर्स प्लेटफॉर्म्स मिलकर 10% तक का भारी-भरकम इंस्टेंट डिस्काउंट कैसे दे देते हैं?
इसके पीछे एक सुनियोजित वित्तीय गणित काम करता है:
- कस्टमर एक्विजिशन कॉस्ट (CAC): बैंक नए और प्रीमियम ग्राहकों को अपने पाले में लाने के लिए मार्केटिंग बजट का एक बड़ा हिस्सा इन फेस्टिव डिस्काउंट्स में झोंकते हैं।
- को-मार्केटिंग पार्टनरशिप: ई-कॉमर्स प्लेटफॉर्म और बैंक संयुक्त रूप से इस छूट का बोझ उठाते हैं। वे मानते हैं कि डिस्काउंट मिलने से बिक्री का वॉल्यूम (GMV) इतना बढ़ जाएगा कि MDR और डिस्काउंट की लागत आसानी से वसूल हो जाएगी।
- इंटरेस्ट एंड रिवॉल्विंग क्रेडिट: बैंक यह उम्मीद करते हैं कि कुछ ग्राहक तय समय पर पूरा बिल नहीं चुकाएंगे और ‘रिवॉल्विंग क्रेडिट’ चुनेंगे, जिस पर 35% से 42% सालाना की दर से भारी ब्याज वसूला जाता है।
- EMI कन्वर्जन: फेस्टिव सेल में खरीदे गए सामान को लोग ईएमआई में बदलते हैं, जिस पर प्रोसेसिंग फीस और ब्याज के जरिए बैंक तगड़ा मुनाफा कमाते हैं।
अत:, यदि आप वित्तीय रूप से अनुशासित हैं और समय पर बिल चुका देते हैं, तो क्रेडिट कार्ड त्योहारी सेल में बचत का सबसे बड़ा हथियार साबित होता है।
5. No-Cost EMI और चेकआउट पेज के 3 ‘हिडन चार्ज’ जिनसे बचना जरूरी है
त्योहारी सीजन में ‘नो-कॉस्ट ईएमआई’ (No-Cost EMI) का आकर्षण सबसे ज्यादा होता है। लेकिन ग्राहकों को यह समझना चाहिए कि भारतीय रिजर्व बैंक (RBI) के नियमों के अनुसार पूरी तरह से ‘ब्याज-मुक्त’ ईएमआई तकनीकी रूप से जटिल होती है।
यहाँ छिपे हुए तीन बड़े वित्तीय जाल हैं जिनसे आपको बचना चाहिए:
- प्रोसेसिंग फीस और जीएसटी: बैंक नो-कॉस्ट ईएमआई पर ₹99 से ₹299 तक की प्रोसेसिंग फीस और उस पर 18% जीएसटी अलग से वसूलते हैं, जो पहली या दूसरी किस्त में जुड़कर आती है।
- डिस्काउंट का नुकसान: कई बार नो-कॉस्ट ईएमआई चुनने पर वह ‘इंस्टेंट बैंक डिस्काउंट’ नहीं मिलता जो वन-टाइम फुल पेमेंट पर मिल रहा होता है। ऐसे में ब्याज का पैसा भले न लगे, लेकिन छूट का बड़ा नुकसान हो जाता है।
- प्लेटफॉर्म और हैंडलिंग फीस: चेकआउट के अंतिम पन्ने पर कई बार ‘डिलिवरी सेफगार्ड फीस’, ‘डोनेशंस’ या ‘गोल्डन मेंबरशिप’ स्वतः जुड़ जाती हैं, जिन्हें अनटिक (Uncheck) करना उपभोक्ता की जिम्मेदारी है।
6. टेबल 1: चारों पेमेंट मोड्स का संपूर्ण तुलनात्मक विश्लेषण
| पेमेंट मोड | MDR / प्लेटफॉर्म फीस | फेस्टिव बैंक डिस्काउंट्स | कैशबैक / रिवार्ड्स | शुद्ध लाभ / रेटिंग |
|---|---|---|---|---|
| Cash on Delivery (COD) | ₹5 से ₹50 हैंडलिंग चार्ज | शून्य (कोई ऑफर नहीं) | कोई रिवार्ड नहीं | सबसे महंगा (1/5) |
| UPI (GPay, PhonePay आदि) | पूर्णतः निःशुल्क (0% MDR) | कभी-कभार सीमित ऑफर | स्क्रैच कार्ड / छोटे रिवार्ड | मध्यम (3/5) |
| Prepaid Cards / Wallets | ज़ीरो (यदि बैंक से लोड हो) | सीमित मर्चेंट ऑफर्स | 2% से 5% तक कैशबैक | बेहतर (3.5/5) |
| Credit Cards (Visa/Master/RuPay) | मर्चेंट द्वारा वहन (1.5-2.5%) | सर्वोच्च (10% तक इंस्टेंट छूट) | 1-5% रिवार्ड पॉइंट्स + 45 दिन क्रेडिट | सर्वोत्तम बचत (5/5) |
7. टेबल 2: फेस्टिव शॉपिंग स्मार्ट चेकलिस्ट (क्या करें और क्या न करें)
| क्या करें (DO’S) | क्या न करें (DON’TS) |
|---|---|
| खरीदारी से पहले ई-कॉमर्स साइट और अपने क्रेडिट कार्ड बैंक के ऑफर्स की सूची का मिलान करें। | महंगे गैजेट्स या फैशन उत्पादों पर बिना सोचे-समझे COD का चयन न करें। |
| चेकआउट पेज पर नो-कॉस्ट ईएमआई की प्रोसेसिंग फीस और जीएसटी की गणना अवश्य कर लें। | क्रेडिट कार्ड के बिल का भुगतान समय सीमा (Due Date) के बाद न करें, अन्यथा भारी ब्याज लगेगा। |
| छोटे और दैनिक उपयोग के सामान के लिए यूपीआई (UPI) या वॉलेट का ही उपयोग करें। | चेकआउट के समय स्वतः जुड़ने वाली ‘डोनेशन’ या ‘पैकेजिंग फीस’ को नजरअंदाज न करें। |
| रुपे (RuPay) क्रेडिट कार्ड को यूपीआई से लिंक करके छोटे मर्चेंट डिस्काउंट का लाभ उठाएं। | क्रेडिट कार्ड से वॉलेट लोड करके सीधे शॉपिंग करने से बचें, इस पर सरचार्ज लग सकता है। |
PaisaKhabar वर्डिक्ट: किस खरीदारी के लिए कौन सा पेमेंट मोड चुनें?
निष्कर्ष रूप में कहें तो त्योहारी सेल में आपकी खरीदारी का आकार (Ticket Size) तय करेगा कि आपको कौन सा पेमेंट मोड चुनना चाहिए। यदि आप स्मार्टफोन, लैपटॉप, होम अप्लायंसेज या महंगे इलेक्ट्रॉनिक्स जैसे बड़े उत्पाद खरीद रहे हैं, जिनका मूल्य ₹10,000 से अधिक है, तो हमेशा पार्टनर बैंक के क्रेडिट कार्ड का उपयोग करें। इससे मिलने वाला 10% इंस्टेंट डिस्काउंट और रिवार्ड पॉइंट्स आपके वित्तीय संतुलन को मजबूत करेंगे, बशर्ते आप बिल समय पर चुकाएं। वहीं, यदि आप ₹1,000 से कम के छोटे दैनिक सामान या ग्रॉसरी खरीद रहे हैं, तो UPI या डिजिटल वॉलेट्स आपके लिए सबसे सुरक्षित और बिना किसी अतिरिक्त शुल्क के सर्वश्रेष्ठ माध्यम हैं। त्योहारी सीजन में अपनी गाढ़ी कमाई को बचाने के लिए भावनाओं में बहने के बजाय डेटा और वित्तीय नियमों के आधार पर स्मार्ट निर्णय लें।