

1. वरिष्ठ नागरिकों के लिए सरकारी बैंकों में FD: निश्चित रिटर्न और पूंजी सुरक्षा का सबसे मजबूत विकल्प
सेवानिवृत्ति के बाद नियमित मासिक आय और पूंजी की 100% सुरक्षा हर वरिष्ठ नागरिक की पहली प्राथमिकता होती है। शेयर बाजार और म्यूचुअल फंड के उतार-चढ़ाव के बीच सरकारी बैंक (Public Sector Banks – PSBs) फिक्स्ड डिपॉजिट पर सबसे भरोसेमंद रिटर्न प्रदान करते हैं। भारतीय रिजर्व बैंक (RBI) द्वारा रेपो रेट को 6.50% पर स्थिर रखे जाने के बाद देश के प्रमुख सरकारी बैंकों ने वरिष्ठ नागरिकों (Senior Citizens – 60 वर्ष या अधिक) और अति वरिष्ठ नागरिकों (Super Senior Citizens – 80 वर्ष या अधिक) के लिए कई आकर्षक स्पेशल टेन्योर FD स्कीम्स शुरू की हैं।
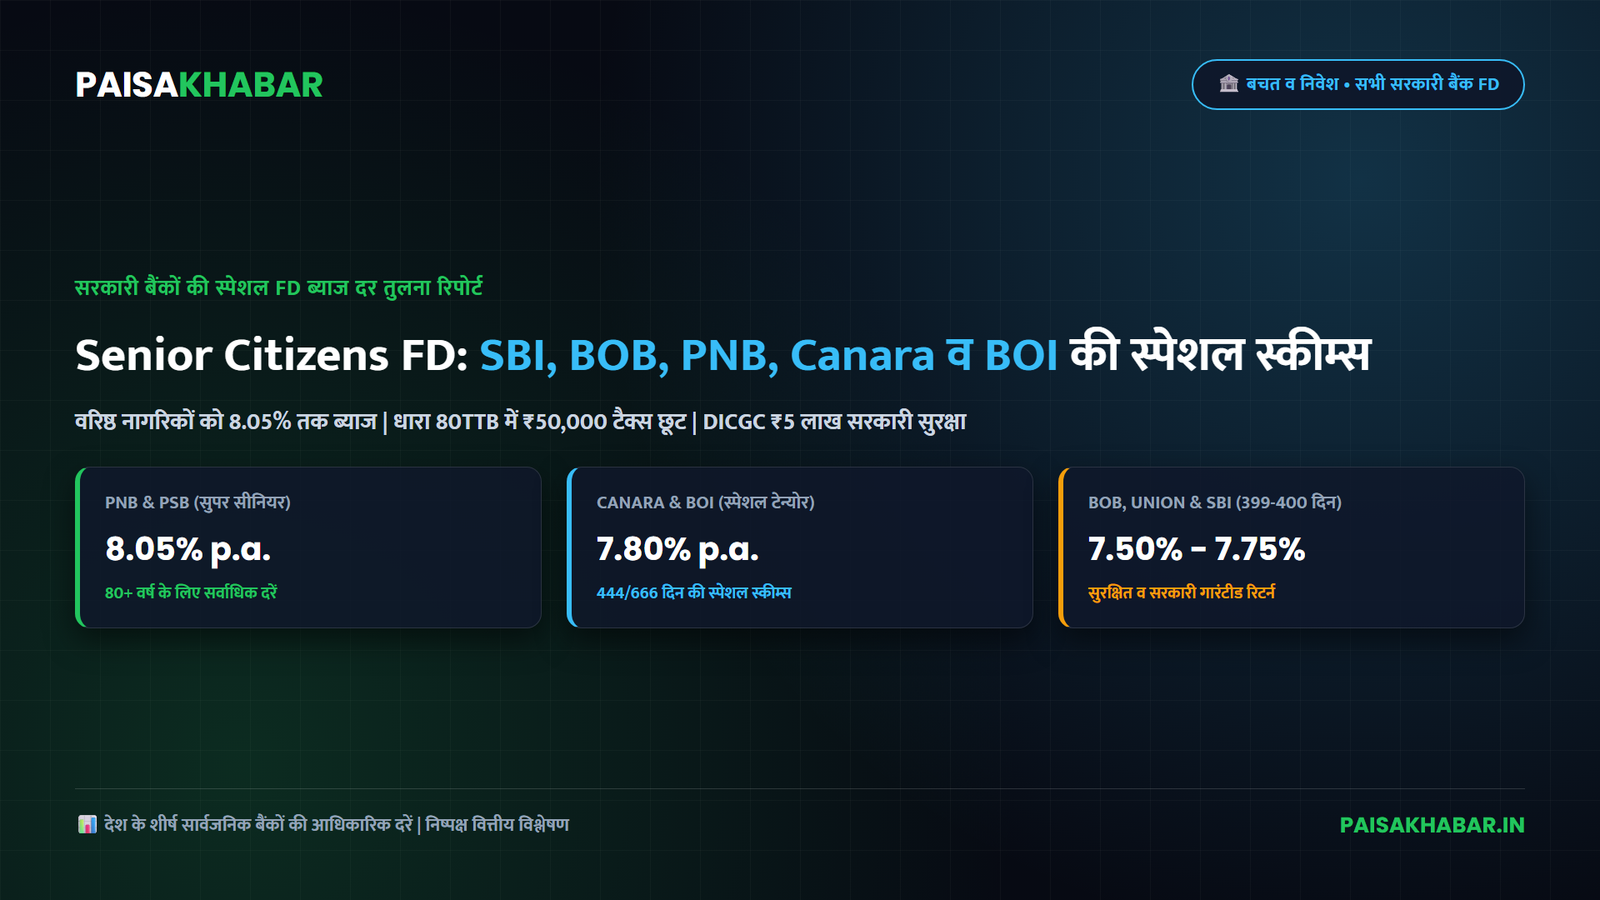
सरकारी बैंकों में वरिष्ठ नागरिकों को सामान्य ग्राहकों की तुलना में 0.50% (50 bps) और सुपर सीनियर सिटीजंस को 0.75% से 0.80% (75-80 bps) तक का अतिरिक्त ब्याज प्रीमियम दिया जा रहा है। वर्तमान में Canara Bank, Bank of Baroda, PNB, Union Bank, Bank of India और Punjab & Sind Bank जैसी संस्थाएं स्पेशल अवधियों (333 दिन, 399 दिन, 400 दिन और 444 दिन) पर 7.50% से लेकर 8.05% तक का उच्चतम वार्षिक ब्याज ऑफर कर रही हैं।
2. सभी प्रमुख सरकारी बैंकों (PSBs) की स्पेशल FD ब्याज दरें: व्यापक तुलना तालिका
वरिष्ठ नागरिकों की सुविधा के लिए भारत के शीर्ष 8 सार्वजनिक क्षेत्र के बैंकों की प्रमुख स्पेशल FD योजनाओं, टेन्योर और ब्याज दरों का विस्तृत तुलनात्मक विश्लेषण नीचे दिया गया है:
| सरकारी बैंक का नाम | स्पेशल FD स्कीम / अवधि | वरिष्ठ नागरिक दर (60+ वर्ष) | अति वरिष्ठ नागरिक (80+ वर्ष) | सामान्य दर |
|---|---|---|---|---|
| Canara Bank | 444 दिन स्पेशल स्कीम | 7.80% p.a. | 7.80% p.a. | 7.30% |
| Punjab National Bank (PNB) | PNB Uttam (444 दिन) | 7.75% p.a. | 8.05% p.a. | 7.25% |
| Bank of Baroda (BOB) | BOB 399 दिन स्पेशल | 7.75% p.a. | 8.00% p.a. | 7.25% |
| Punjab & Sind Bank | Special 444 दिन / 333 दिन | 7.75% – 7.80% | 8.05% p.a. | 7.25% – 7.30% |
| Union Bank of India | 333 दिन / 399 दिन | 7.75% p.a. | 8.00% p.a. | 7.25% |
| Bank of India (BOI) | Star Dhan 666 दिन / 333 दिन | 7.80% p.a. | 7.95% p.a. | 7.30% |
| Indian Bank | Ind Super 400 दिन | 7.75% p.a. | 8.00% p.a. | 7.25% |
| State Bank of India (SBI) | Amrit Kalash (400 दिन) / WeCare (5 वर्ष+) | 7.50% p.a. | 7.50% p.a. | 7.00% |
3. ₹1 लाख, ₹5 लाख और ₹10 लाख के निवेश पर मैच्योरिटी रिटर्न कैलकुलेटर
यदि कोई वरिष्ठ नागरिक 400 से 444 दिनों की स्पेशल FD योजना में निवेश करता है, तो चक्रवृद्धि ब्याज (Quarterly Compounding) के आधार पर मैच्योरिटी पर कुल कितनी राशि मिलेगी, इसका सटीक गणित यहाँ देखें:
| मूल निवेश राशि (Principal) | लागू ब्याज दर (p.a.) | अवधि (Tenure) | अनुमानित ब्याज आय | कुल मैच्योरिटी राशि |
|---|---|---|---|---|
| ₹1,00,000 | 7.80% (Canara / BOI) | 444 दिन | ₹9,720 | ₹1,09,720 |
| ₹5,00,000 | 7.75% (BOB / PNB / Union) | 399/444 दिन | ₹48,250 | ₹5,48,250 |
| ₹5,00,000 | 7.50% (SBI Amrit Kalash) | 400 दिन | ₹41,980 | ₹5,41,980 |
| ₹10,00,000 | 7.80% (Canara Bank) | 444 दिन | ₹97,200 | ₹10,97,200 |
| ₹10,00,000 (80+ वर्ष) | 8.05% (PNB / PSB) | 444 दिन | ₹1,00,450 | ₹11,00,450 |
4. टैक्स छूट (Section 80TTB) और TDS से बचने के लिए Form 15H के नियम
वरिष्ठ नागरिकों के लिए FD में निवेश करते समय आयकर के नियमों को समझना बेहद जरूरी है:
- धारा 80TTB के तहत ₹50,000 तक की ब्याज आय टैक्स-फ्री: आयकर अधिनियम की धारा 80TTB के अनुसार, वरिष्ठ नागरिकों को बैंक या पोस्ट ऑफिस FD और बचत खाते से प्राप्त ₹50,000 तक के कुल वार्षिक ब्याज पर 100% कर छूट (Deduction) मिलती है।
- Form 15H सबमिट करके TDS से बचें: यदि आपकी कुल अनुमानित वार्षिक कर-योग्य आय शून्य (Zero Tax Liability) है, तो वित्तीय वर्ष की शुरुआत (अप्रैल) में अपने बैंक में Form 15H जमा करें। इससे बैंक आपकी ब्याज आय पर TDS (Tax Deducted at Source) नहीं काटेगा।
- बिना Form 15H के TDS सीमा: यदि ब्याज आय ₹50,000 से अधिक होती है और Form 15H जमा नहीं किया जाता है, तो बैंक 10% की दर से TDS काटता है (पैन कार्ड लिंक न होने पर 20% TDS लगता है)।
5. अधिकतम लाभ के लिए ‘FD लैडरिंग तकनीक’ (Laddering Strategy) कैसे अपनाएं?
वरिष्ठ नागरिकों के लिए अपनी पूरी जमा पूंजी को किसी एक ही बैंक या एक ही अवधि की FD में लॉक करने के बजाय FD Laddering Strategy अपनाना सबसे बुद्धिमानी मानी जाती है:
- पूंजी का विभाजन: मान लीजिए आपके पास ₹10 लाख की पूंजी है, तो इसे ₹2.5-₹2.5 लाख के 4 हिस्सों में बांटें।
- अलग-अलग अवधियों में निवेश:
- पहला हिस्सा (₹2.5 लाख): 1 वर्ष की FD में (तुरंत तरलता के लिए)।
- दूसरा हिस्सा (₹2.5 लाख): 400/444 दिन की स्पेशल FD में (7.80% ब्याज के लिए)।
- तीसरा हिस्सा (₹2.5 लाख): 2 वर्ष की FD में।
- चौथा हिस्सा (₹2.5 लाख): 3 से 5 वर्ष की FD में (लंबी अवधि की दर लॉक करने के लिए)।
- फायदा: इस रणनीति से हर 12 से 14 महीने में आपकी एक FD मैच्योर होगी, जिससे इमरजेंसी के लिए नकदी उपलब्ध रहेगी और यदि भविष्य में ब्याज दरें बढ़ती हैं तो आप उच्च दरों पर दोबारा निवेश कर सकेंगे।
6. सुरक्षा और जरूरी सावधानियां: DICGC गारंटी और समय से पूर्व निकासी
FD में निवेश करते समय इन महत्वपूर्ण प्रावधानों का हमेशा ध्यान रखें:
- DICGC ₹5 लाख गारंटी: भारतीय रिजर्व बैंक की सहायक संस्था DICGC (Deposit Insurance and Credit Guarantee Corporation) के तहत प्रत्येक बैंक में प्रति जमाकर्ता ₹5,00,000 तक की मूल राशि व ब्याज पूरी तरह बीमाकृत और 100% सुरक्षित होती है। यदि आपके पास ₹15 लाख की बचत है, तो इसे 3 अलग-अलग सरकारी बैंकों में ₹5-₹5 लाख जमा करना सबसे सुरक्षित रणनीति है।
- लोन अगेंस्ट FD (Loan Against FD): आपातकालीन स्थिति में FD को पेनल्टी देकर तोड़ने के बजाय आप अपनी FD के मूल्य का 90% तक तत्काल ओवरड्राफ्ट या लोन ले सकते हैं, जिसकी ब्याज दर FD दर से केवल 1% अधिक होती है।
- नॉमिनेशन (Nomination) अनिवार्य रूप से अपडेट रखें: अपनी सभी FD खातों में नॉमिनी का नाम और संबंध अवश्य दर्ज करवाएं ताकि भविष्य में परिजनों को क्लेम प्राप्त करने में कोई कानूनी अड़चन न आए।
7. PaisaKhabar वर्डिक्ट: किस बैंक में करें निवेश?
यदि आप 1 से 1.5 वर्ष की अवधि के लिए उच्चतम रिटर्न चाहते हैं, तो Canara Bank (7.80%), Bank of Baroda (7.75%), PNB (7.75%) और Bank of India (7.80%) की 399 से 444 दिन वाली स्पेशल स्कीम्स सबसे बेहतरीन विकल्प हैं। वहीं 80 वर्ष से अधिक आयु के सुपर सीनियर सिटीजंस के लिए PNB और Punjab & Sind Bank (8.05%) सबसे अधिक ब्याज दे रहे हैं। 5 वर्ष या उससे अधिक की टैक्स-सेविंग FD के लिए SBI WeCare और BOB की योजनाएं सबसे विश्वसनीय हैं।
📊 डेटा स्रोत: संबंधित बैंकों (SBI, BOB, PNB, Canara Bank, BOI, Union Bank) के आधिकारिक ब्याज दर सर्कुलर एवं RBI दिशानिर्देश (सत्यापित: सितंबर 2026)।