

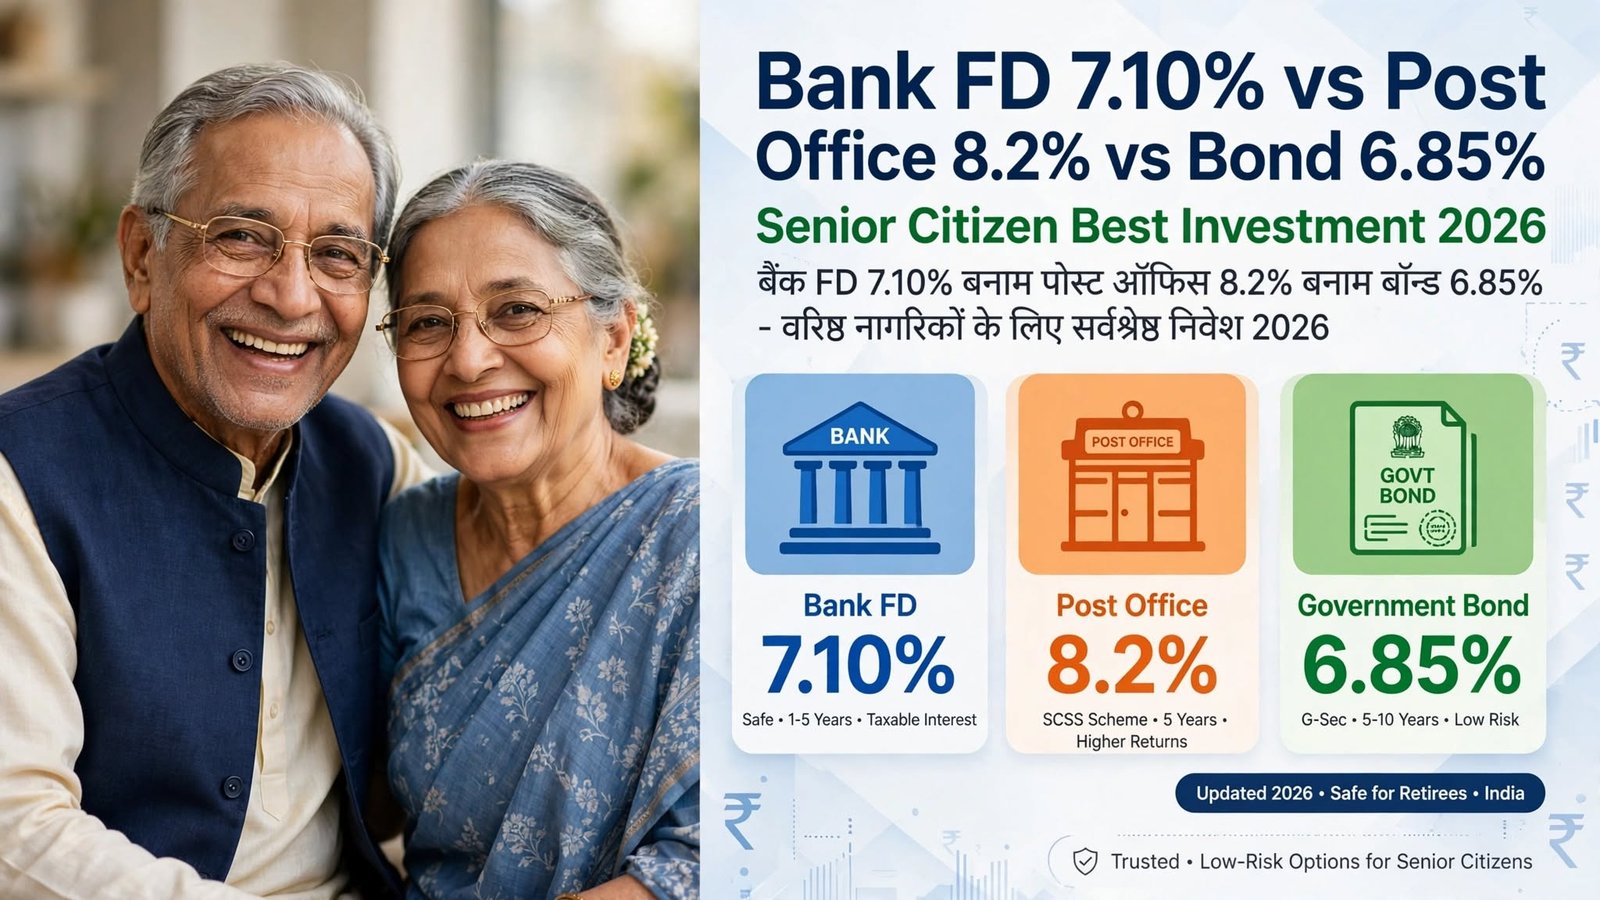
आजकल हर कोई एक ही सवाल पूछ रहा है – पैसा कहाँ रखें जहाँ सुरक्षा भी हो और ब्याज भी अच्छा मिले? बैंक एफडी, पोस्ट ऑफिस और सरकारी बॉन्ड तीनों ही सुरक्षित माने जाते हैं, लेकिन इनकी ब्याज दर, लॉक-इन अवधि और सीनियर सिटिजन के लिए फायदे में बहुत अंतर है। आइये अगस्त 2026 के ताजा आंकड़ों से पूरी तुलना करते हैं।
1. BANK FIXED DEPOSIT – सबसे लिक्विड विकल्प
बैंक एफडी सबसे पॉपुलर है क्योंकि इसे कभी भी तोड़ा जा सकता है।
सामान्य नागरिक के लिए दरें अब 6.45% से 6.70% के बीच हैं। टॉप बैंकों में SBI 3.05% – 6.45%, HDFC 2.75% – 6.50% और ICICI 2.75% – 6.50% दे रहे हैं। लेकिन सीनियर सिटिजन (60 साल से ऊपर) को हर बैंक 0.50% अतिरिक्त ब्याज देता है।
सीनियर सिटिजन के लिए लेटेस्ट दरें:
SBI में सीनियर को 3.55% – 6.90% तक मिल रहा है, HDFC में 3.25% – 7.00% और ICICI में 3.25% – 7.10%। अगर स्पेसिफिक टेन्योर की बात करें तो SBI के तय टेन्योर पर सीनियर को 6.90%, HDFC Bank में 7.00% और ICICI Bank में 7.10% मिल रहा है। HDFC में 3 साल 1 दिन से 4 साल 7 महीने पर 7.00% और ICICI में 3 साल 1 दिन से 5 साल पर 7.10% है। मार्केट में Axis Bank सीनियर को 7.25% और Bank of India 7.45% तक दे रहा है जो PSU बैंकों में सबसे ज्यादा है। 5 साल की FD पर SBI सीनियर को 7.05% देता है।
लॉक-इन पीरियड: सामान्य FD में कोई लॉक-इन नहीं है। आप 7 दिन से 10 साल तक के लिए कर सकते हैं और बीच में 0.5-1% पेनल्टी देकर तोड़ सकते हैं। सिर्फ Tax Saver FD में 5 साल का अनिवार्य लॉक-इन है, उसे बीच में नहीं तोड़ सकते।
2. POST OFFICE DEPOSITS – अभी सबसे ज्यादा ब्याज
पोस्ट ऑफिस इस समय बैंकों को पीछे छोड़ रहा है क्योंकि यहाँ दरें सरकार तय करती है और 8 तिमाही से बदली नहीं हैं।
- 1 साल टाइम डिपॉजिट: 6.90% – लॉक-इन 1 साल
- 2 साल टाइम डिपॉजिट: 7.00% – लॉक-इन 2 साल
- 3 साल टाइम डिपॉजिट: 7.10% – लॉक-इन 3 साल
- 5 साल टाइम डिपॉजिट: 7.50% – लॉक-इन 5 साल
- NSC (National Savings Certificate): 7.70% – लॉक-इन 5 साल
- PPF: 7.10% – लॉक-इन 15 साल (5 साल बाद आंशिक निकासी)
- पोस्ट ऑफिस सेविंग अकाउंट: 4%
और सीनियर सिटिजन के लिए सबसे बड़ा तोहफा है SCSS – Senior Citizen Savings Scheme। इसमें 8.2% प्रति वर्ष ब्याज मिल रहा है। यह सुकन्या समृद्धि के साथ सभी स्मॉल सेविंग स्कीम में सबसे ज्यादा है। यह पूरी तरह सरकार समर्थित रिटायरमेंट प्लान है। इसमें ₹1000 से ₹30 लाख तक 5 साल के लिए निवेश कर सकते हैं और ब्याज हर तिमाही आपके खाते में आता है, जिससे मासिक खर्च चलाना आसान हो जाता है।
लॉक-इन: पोस्ट ऑफिस में हर योजना का लॉक-इन अलग है। TD 1 से 5 साल, RD 5 साल, NSC 5 साल, PPF 15 साल, SCSS 5 साल। SCSS को 1 साल के बाद बंद करने पर 1.5% और 2 साल के बाद 1% कटौती होती है।
3. GOVERNMENT BONDS – लंबी अवधि की सुरक्षा
बॉन्ड में दो तरह के विकल्प हैं – G-Sec और RBI Floating Rate Bond।
अगस्त 2026 में 10 साल के सरकारी बॉन्ड का यील्ड 6.7578% पर बंद हुआ, 5 अगस्त को 6.7793% पर ट्रेड हुआ और एक दिन इंट्राडे में 6.87% तक गया। बाजार का अनुमान है कि यह 6.70-6.85% के बीच रहेगा। RBI ने रेपो रेट 5.25% पर स्थिर रखा है।
लॉक-इन: G-Sec में मैच्योरिटी 5 से 40 साल है, लेकिन आप इसे डीमैट अकाउंट से सेकेंडरी मार्केट में कभी भी बेच सकते हैं, इसलिए लिक्विडिटी FD से ज्यादा है। RBI Floating Rate Savings Bond में 7 साल का लॉक-इन है और इसमें ब्याज रेपो रेट + 2.8% यानी लगभग 8.05% मिलता है जो हर 6 महीने में बदलता है।
FAQs
Q1. सीनियर को सबसे ज्यादा पैसा कहाँ मिलेगा?
SCSS 8.2% सबसे आगे है, फिर NSC 7.7% और Bank of India FD 7.45%।
Q2. अगर 1 साल के लिए पैसा रखना है तो?
बैंक FD या पोस्ट ऑफिस 1 साल TD (6.90%) – दोनों में लॉक-इन 1 साल।
Q3. टैक्स बचाने के लिए बेस्ट कौन?
PPF पूरी तरह टैक्स फ्री (EEE), SCSS, NSC, 5 साल TD और 5 साल Bank FD में 80C में ₹1.5 लाख की छूट।
Q4. मासिक आय के लिए क्या लें?
SCSS में तिमाही ब्याज और Bank FD में Monthly Payout – दोनों रिटायरमेंट के लिए बेस्ट।
निष्कर्ष: 60+ हैं तो ₹30 लाख तक SCSS में डालें, फिर इमरजेंसी के लिए बैंक FD और बच्चों की भविष्य के लिए PPF। जवान हैं तो NSC और G-Sec का कॉम्बिनेशन लें।