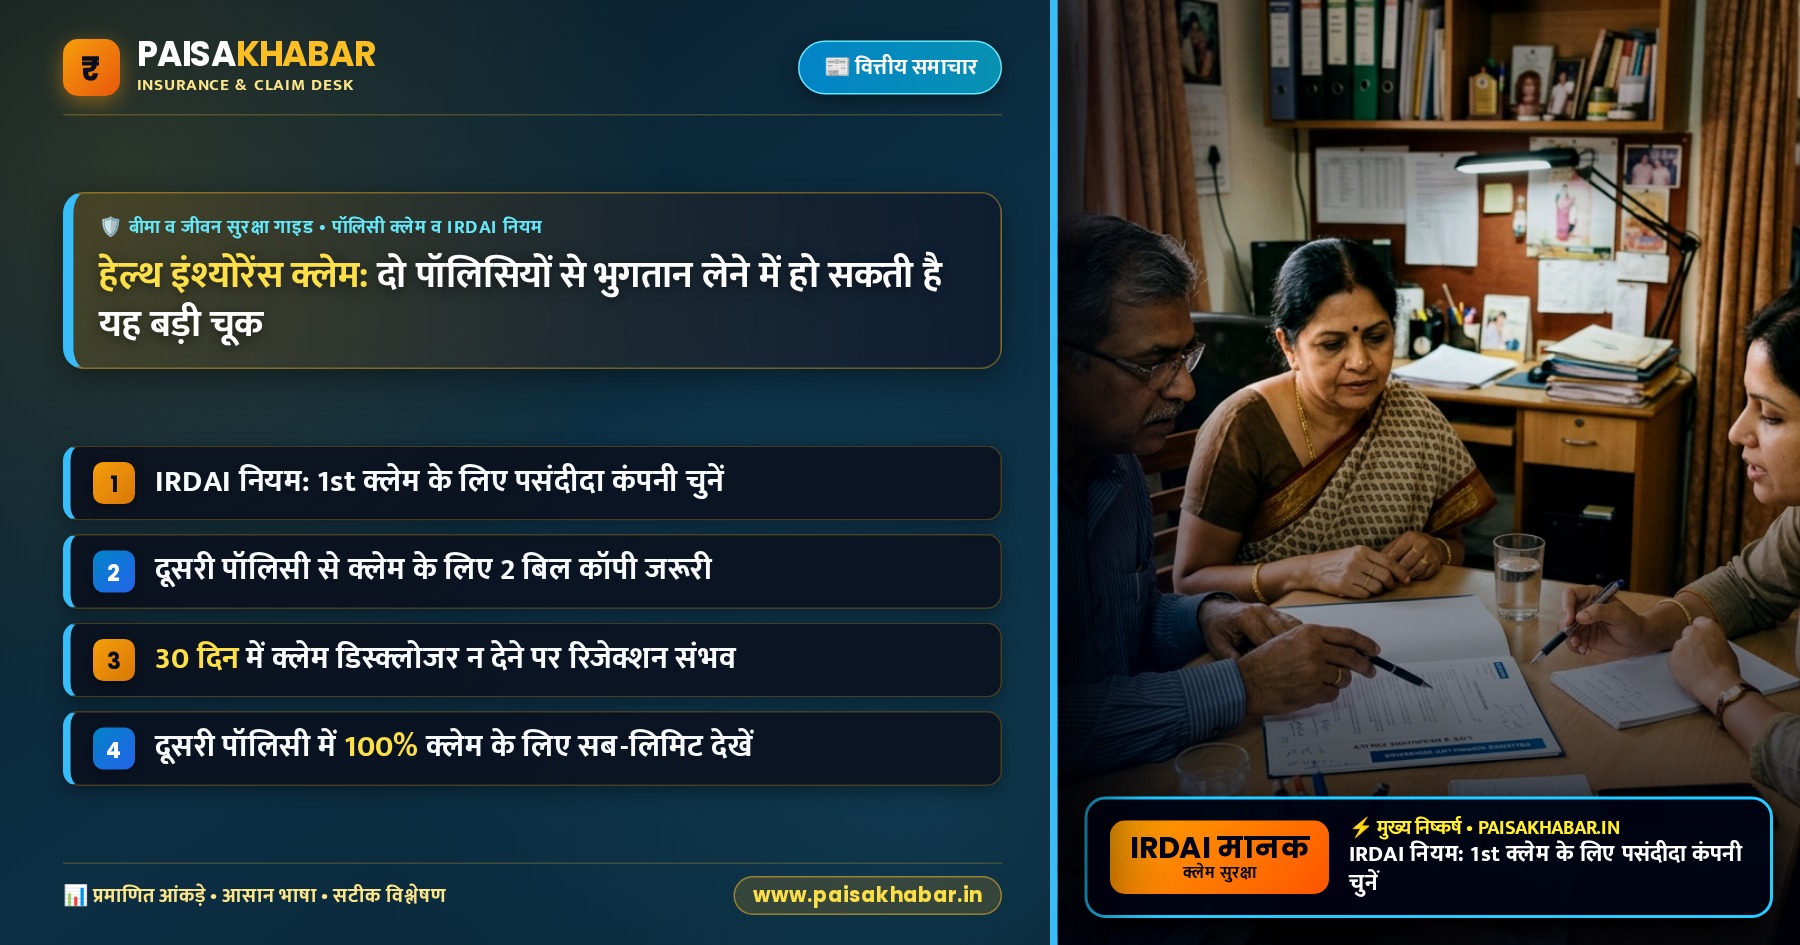
नई दिल्ली (PaisaKhabar News Desk): एक से अधिक हेल्थ इंश्योरेंस पॉलिसी होने के बावजूद क्लेम सेटलमेंट के दौरान मामूली चूक पॉलिसीधारकों के लिए भारी आर्थिक नुकसान कारण बन सकती है। बीमा नियामक IRDAI के स्पष्ट दिशा-निर्देशों के अनुसार पॉलिसीधारक को यह चुनने का पूर्ण अधिकार है कि वह अपने अस्पताल बिल का प्राथमिक भुगतान किस कंपनी से कराना चाहता है। हालांकि क्लेम डिस्क्लोजर और टीपीए कोऑर्डिनेशन में विसंगति होने पर क्लेम रिजेक्शन का खतरा बढ़ जाता है। विशेष रूप से ओरिजिनल हॉस्पिटल बिल, डिस्चार्ज समरी और क्लेम सेटलमेंट समरी का सही प्रबंधन न होने पर दूसरी पॉलिसी से शेष राशि की रिकवरी रुक सकती है।
📌 मुख्य बिंदु (Key Highlights):
- IRDAI नियमों के तहत बीमित व्यक्ति को प्राथमिक बीमा कंपनी चुनने की पूरी वैधानिक स्वतंत्रता मिलती है।
- पहली बीमा कंपनी से क्लेम सेटलमेंट समरी और प्रमाणित बिल कॉपी प्राप्त करना अनिवार्य होता है।
- पॉलिसी लेते समय और क्लेम फाइल करते समय दूसरी पॉलिसी की जानकारी छिपाने पर क्लेम खारिज हो सकता है।
- शेष अस्पताल बिल की भरपाई के लिए दूसरी पॉलिसी में सब-लिमिट और को-पेमेंट की शर्तों की पड़ताल जरूरी है।
IRDAI प्रावधान और प्राथमिक बीमा कंपनी चयन का अधिकार
हेल्थ इंश्योरेंस क्षेत्र में कई पॉलिसीधारक अपने नियोक्ता की ग्रुप मेडिक्लेम पॉलिसी के साथ-साथ एक व्यक्तिगत रिटेल पॉलिसी भी रखते हैं। जब अस्पताल का कुल बिल एक पॉलिसी के सम इंश्योर्ड से अधिक हो जाता है तो दोनों पॉलिसियों का समन्वय जरूरी होता है। बीमा नियामक IRDAI के नियमों के अनुसार यदि सम इंश्योर्ड क्लेम राशि से अधिक है तो पॉलिसीधारक किसी भी एक बीमा कंपनी को प्राथमिक क्लेम के लिए चुन सकता है। इस व्यवस्था में योगदान खंड यानी कंट्रीब्यूशन क्लॉज व्यक्तिगत पॉलिसीधारकों पर मनमाने ढंग से नहीं थोपा जा सकता, जिससे ग्राहक को सुविधा मिलती है।
अस्पताल में भर्ती होते समय कैशलेस सुविधा का लाभ उठाते वक्त थर्ड पार्टी एडमिनिस्ट्रेटर यानी TPA डेस्क को दोनों पॉलिसियों की पूर्व सूचना देना अनिवार्य है। यदि मरीज प्राथमिक पॉलिसी से कैशलेस सेटलमेंट कराता है तो उस पॉलिसी की अधिकतम सीमा समाप्त होने के बाद बचा हुआ बिल दूसरी पॉलिसी में रीइंबर्समेंट के जरिए क्लेम किया जाता है। अस्पताल से डिस्चार्ज होते समय सभी अंतिम बिलों की प्रमाणित प्रतियां और सेटलमेंट लेटर लेना आवश्यक होता है, अन्यथा दूसरी कंपनी प्राथमिक भुगतान के प्रमाण के बिना फाइल स्वीकार करने से मना कर देती है।
क्लेम रिजेक्शन के प्रमुख कारण और दस्तावेजों की अनिवार्यता
दूसरी पॉलिसी से शेष राशि का क्लेम खारिज होने का सबसे बड़ा कारण मूल दस्तावेजों का अभाव और गैर-प्रकटीकरण होता है। जब पहली बीमा कंपनी अस्पताल के मूल बिल अपने पास रख लेती है तो दूसरी कंपनी को प्रमाणित बिल, विस्तृत रसीदें और क्लेम सेटलमेंट समरी जमा करनी होती है। कई बीमाधारक पहली कंपनी से प्रमाणित कॉपी लिए बिना ही दूसरी कंपनी में सादे फोटोकॉपी के साथ क्लेम लगा देते हैं। इस दस्तावेजी विसंगति के कारण दूसरी कंपनी आंतरिक ऑडिट और फ्रॉड प्रिवेंशन नियमों के तहत फाइल को निरस्त कर देती है।
इसके अलावा दोनों पॉलिसियों में रूम रेंट कैपिंग और सब-लिमिट की शर्तें अलग-अलग हो सकती हैं। यदि पहली कंपनी ने 1% रूम रेंट कैपिंग के कारण अनुपातिक कटौती की है तो दूसरी कंपनी भी अपनी नीतिगत शर्तों के आधार पर ही शेष राशि का आकलन करेगी। पॉलिसी प्रपोजल फॉर्म में पहले से मौजूद दूसरी पॉलिसी का विवरण न देना भी अनुबंध के उल्लंघन की श्रेणी में आ सकता है। बीमा अधिनियम 1938 की धारा 45 के अंतर्गत धोखाधड़ी या तथ्यों को जानबूझकर छिपाने पर बीमा कंपनियां क्लेम खारिज करने का अधिकार रखती हैं।
टीपीए समन्वय और रीइंबर्समेंट प्रक्रिया का पूरा ब्योरा
दोहरी पॉलिसी के मामलों में वित्तीय नुकसान से बचने के लिए प्राथमिक क्लेम हमेशा उस पॉलिसी से किया जाना चाहिए जिसमें नो क्लेम बोनस का नुकसान कम हो या जिसकी कटौती दरें न्यूनतम हों। आमतौर पर कॉर्पोरेट ग्रुप पॉलिसी में रूम रेंट कैपिंग और को-पेमेंट की शर्तें कम होती हैं, इसलिए बड़ा हिस्सा वहां सेटल कराना व्यावहारिक रणनीति मानी जाती है। शेष राशि के लिए व्यक्तिगत पॉलिसी का उपयोग करने से व्यक्तिगत पॉलिसी का नो क्लेम बोनस कुछ हद तक सुरक्षित रखा जा सकता है, बशर्ते क्लेम की प्रक्रिया समयबद्ध तरीके से पूरी की जाए।
अस्पताल से छुट्टी मिलने के 30 दिनों के भीतर दूसरी बीमा कंपनी के पास क्लेम फाइल करना नियामकीय रूप से जरूरी होता है। क्लेम फॉर्म के साथ पहली बीमा कंपनी द्वारा जारी अधिकृत क्लेम सेटलमेंट वाउचर लगाना अनिवार्य है, जिसमें यह स्पष्ट दर्ज हो कि कुल बिल में से कितना भुगतान स्वीकृत हुआ और कितनी राशि किस कारण से काटी गई। यह पारदर्शिता दूसरी कंपनी के क्लेम अधिकारी को शुद्ध देय राशि निर्धारित करने में मदद करती है और क्लेम अटकने की आशंका को न्यूनतम कर देती है।
दोहरी पॉलिसी से क्लेम प्राप्त करने की आधिकारिक चरणबद्ध प्रक्रिया
दो पॉलिसियों के जरिए अस्पताल का पूरा बिल क्लेम करने के लिए पॉलिसीधारकों को अस्पताल में प्रवेश से लेकर अंतिम भुगतान तक एक तय विनियामक प्रक्रिया का पालन करना चाहिए ताकि कोई कानूनी रुकावट न आए।
- चरण 1: अस्पताल के TPA हेल्पडेस्क पर भर्ती के समय दोनों पॉलिसियों के कार्ड व पॉलिसी नंबर दर्ज कराएं।
- चरण 2: पहली बीमा कंपनी से कैशलेस स्वीकृति मिलने के बाद अस्पताल से ओरिजिनल समरी व प्रमाणित बिल लें।
- चरण 3: पहली कंपनी द्वारा क्लेम सेटलमेंट वाउचर जारी होते ही उसकी मूल प्रति 30 दिन में सुरक्षित रखें।
- चरण 4: दूसरी कंपनी के पोर्टल पर प्रमाणित बिल व सेटलमेंट वाउचर अपलोड कर रीइंबर्समेंट क्लेम दर्ज करें।