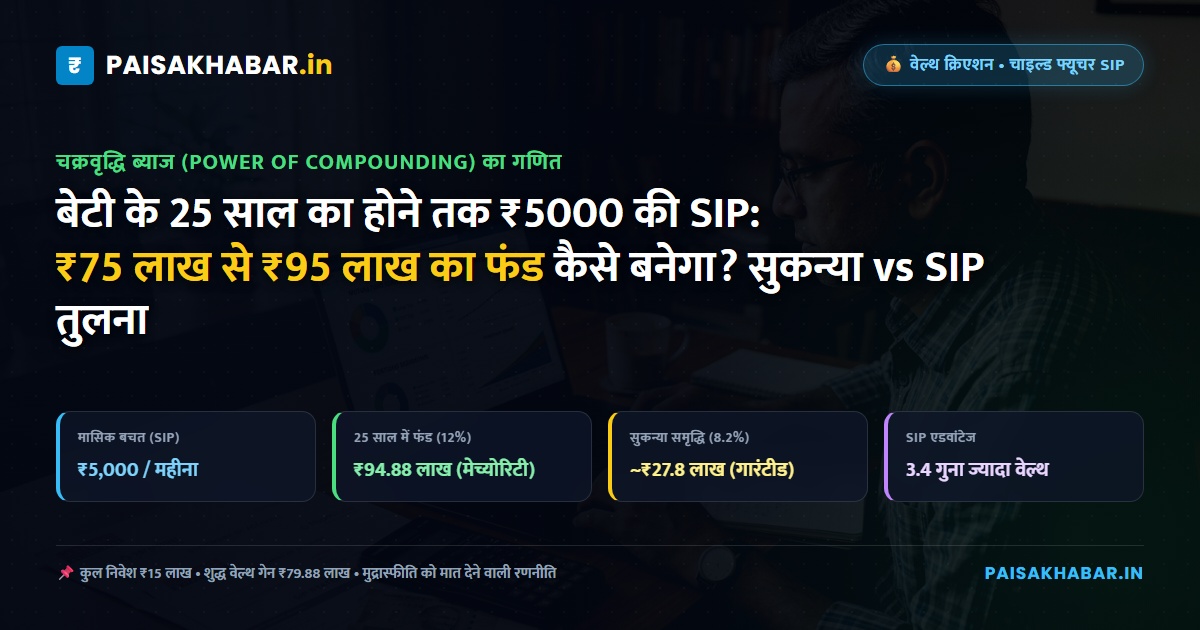
⚡ मुख्य बिंदु (Fast Takeaways)
- ₹5,000 की मासिक SIP: 25 वर्षों में कुल जमा पूंजी ₹15 लाख होगी, जो 12% वार्षिक रिटर्न (CAGR) पर ₹94.88 लाख और 13% पर ₹1.13 करोड़ का भारी फंड तैयार कर सकती है।
- सुकन्या समृद्धि योजना (SSY): वर्तमान 8.2% ब्याज दर पर 15 साल तक ₹5,000/माह जमा करने पर 21 साल की मैच्योरिटी पर लगभग ₹27.8 लाख का गारंटीड और टैक्स-फ्री फंड मिलता है।
- वेल्थ क्रिएशन का अंतर: लंबी अवधि में इक्विटी म्यूचुअल फंड की SIP सुकन्या योजना की तुलना में 3.4 गुना से अधिक वेल्थ जनरेट करने की क्षमता रखती है।
- गोल्डन रणनीति (50:50 फॉर्मूला): बेटी की उच्च शिक्षा की 10-12% महंगाई दर को मात देने के लिए 50% आवंटन सुकन्या योजना (सुरक्षा) और 50% डाइवर्सिफाइड इक्विटी SIP (वेल्थ) में करना सबसे समझदारी भरा निर्णय है।
हर माता-पिता का सपना होता है कि जब उनकी बेटी अपने जीवन के महत्वपूर्ण पड़ाव—जैसे उच्च शिक्षा (Higher Education), विदेश में पढ़ाई या करियर की शुरुआत (25 वर्ष की उम्र)—पर पहुंचे, तो पैसों की कोई कमी आड़े न आए। लेकिन आज के समय में भारत में मेडिकल, इंजीनियरिंग, एमबीए और ओवरसीज एजुकेशन की लागत 10% से 12% वार्षिक महंगाई दर से बढ़ रही है। ऐसे में पारंपरिक बैंक एफडी (FD) या डाकघर की साधारण बचत योजनाएं इस महंगाई को मात देने में असमर्थ साबित हो रही हैं।
वित्तीय विशेषज्ञों और सर्टिफाइड फाइनेंशियल प्लानर्स (CFP) के अनुसार, यदि बेटी के जन्म के समय से ही केवल ₹5,000 प्रति माह की सिस्टमैटिक इन्वेस्टमेंट प्लान (SIP) शुरू कर दी जाए, तो चक्रवृद्धि ब्याज (Power of Compounding) के दम पर 25 साल बाद ₹75 लाख से ₹95 लाख से अधिक का वेल्थ फंड तैयार किया जा सकता है। आइए आंकड़ों और फॉर्मूलों के साथ इस पूरे गणित को विस्तार से समझते हैं।
1. ₹5,000 मासिक SIP का 25 साल का कम्पाउंडिंग गणित
म्यूचुअल फंड में जब आप हर महीने एक निश्चित राशि निवेश करते हैं, तो आपको रुपये की औसत लागत (Rupee Cost Averaging) का लाभ मिलता है। जब बाजार गिरता है तो अधिक यूनिट्स मिलती हैं और जब बाजार बढ़ता है तो कुल पोर्टफोलियो की वैल्यू तेजी से ऊपर जाती है।
📊 बुनियादी आंकड़े:
- मासिक किस्त (Monthly SIP): ₹5,000
- निवेश अवधि (Tenure): 25 वर्ष (300 महीने)
- आपकी जेब से लगा कुल मूलधन (Principal Invested): ₹15,00,000 (15 लाख रुपये)
भारतीय शेयर बाजार (Nifty 50 TRI / BSE Sensex) ने अपने पिछले 25 वर्षों के इतिहास में औसतन 13% से 15% का वार्षिक चक्रवृद्धि रिटर्न दिया है। यदि हम रूढ़िवादी (Conservative) अनुमान भी लगाएं, तो अलग-अलग रिटर्न दरों पर फंड का आकार इस प्रकार होगा:
💡 कम्पाउंडिंग का नियम: ध्यान दें कि 12% की दर पर आपकी जेब से केवल ₹15 लाख गए, जबकि कम्पाउंडिंग के ब्याज ने आपको ₹79.88 लाख का शुद्ध मुनाफा दिया। यानी निवेश से 5 गुना से भी ज्यादा रकम केवल ब्याज के रूप में अर्जित हुई।
2. सुकन्या समृद्धि योजना (SSY) बनाम म्यूचुअल फंड SIP: क्या फर्क है?
अक्सर अभिभावक पूछते हैं कि क्या उन्हें केवल सरकार की सुकन्या समृद्धि योजना में पैसा लगाना चाहिए या म्यूचुअल फंड में? दोनों योजनाओं का उद्देश्य एक ही है, लेकिन उनकी प्रकृति बिल्कुल अलग है:
3. स्टेप-अप SIP: ₹95 लाख को ₹1.8 करोड़ में बदलने का सीक्रेट
जैसे-जैसे आपकी नौकरी या व्यापार में आय बढ़ती है, वैसे-वैसे बचत की राशि भी बढ़नी चाहिए। इसे स्टेप-अप एसआईपी (Step-Up SIP) कहा जाता है:
- यदि आप ₹5,000 की SIP में हर साल केवल 10% का इजाफा करते हैं (जैसे पहले साल ₹5,000, दूसरे साल ₹5,500, तीसरे साल ₹6,050):
- तो 25 साल बाद 12% की सामान्य दर पर भी यह फंड ₹1.85 करोड़ से ₹2.10 करोड़ के पार पहुंच जाता है!
- यह अतिरिक्त कॉर्पस बेटी की इंटरनेशनल मास्टर्स डिग्री या भव्य विवाह के समय आर्थिक स्वतंत्रता सुनिश्चित करता है।
4. स्मार्ट पैरेंटिंग: 50:50 का गोल्डन एसेट एलोकेशन फॉर्मूला
एक समझदार निवेशक कभी भी अपने सारे अंडे एक ही टोकरी में नहीं रखता। बेटी के भविष्य के लिए सबसे संतुलित दृष्टिकोण यह है:
- ₹2,500 सुकन्या समृद्धि योजना (SSY) में: यह हिस्सा पूरी तरह जोखिम-मुक्त, सरकारी गारंटी वाला और 100% टैक्स-फ्री सुरक्षा कवच प्रदान करेगा।
- ₹2,500 या ₹5,000 इक्विटी म्यूचुअल फंड (Flexi Cap / Index Fund) में: यह हिस्सा उच्च शिक्षा की 10-12% मुद्रास्फीति को पछाड़कर 75 लाख से 1 करोड़ की बड़ी वेल्थ तैयार करेगा।
- फंड श्रेणियों का चयन: 20+ वर्षों की लंबी अवधि के लिए निफ्टी 50 इंडेक्स फंड (स्थिरता) और फ्लेक्सी कैप फंड (मजबूत ग्रोथ) का संयोजन सबसे उपयुक्त माना जाता है।
5. अक्सर पूछे जाने वाले सवाल (FAQs)
Q1. क्या 25 साल तक म्यूचुअल फंड में 12% रिटर्न मिलना संभव है?
हाँ। भारतीय शेयर बाजार (BSE सेंसेक्स और NSE निफ्टी) का ऐतिहासिक 20 से 25 साल का सीएजीआर (CAGR) रिटर्न 12% से 15% के बीच रहा है। अल्पावधि में बाजार गिर सकता है, लेकिन 15 से 25 साल की लंबी अवधि में नकारात्मक रिटर्न की संभावना शून्य के बराबर मानी जाती है।
Q2. क्या मैं नाबालिग बेटी (Minor Daughter) के नाम पर सीधे म्यूचुअल फंड में निवेश कर सकता हूँ?
हाँ। आप नाबालिग बेटी के नाम पर फोलियो खोल सकते हैं, जिसमें माता या पिता अभिभावक (Guardian) होंगे। बेटी के 18 वर्ष का होने पर वह खाता उसके व्यक्तिगत नाम से संचालित होने लगेगा।
Q3. 25 साल बाद जब फंड निकलेगा तो उस पर कितना टैक्स लगेगा?
इक्विटी म्यूचुअल फंड पर नए बजट नियमों के तहत 1 वर्ष से अधिक की होल्डिंग पर लॉन्ग टर्म कैपिटल गेन (LTCG) टैक्स लगता है। प्रति वर्ष ₹1.25 लाख तक का मुनाफा पूरी तरह टैक्स-फ्री होता है, और उसके ऊपर के मुनाफे पर 12.5% टैक्स लागू होता है।
Q4. क्या बीच में जरूरत पड़ने पर पैसे निकाले जा सकते हैं?
सुकन्या समृद्धि योजना में 18 वर्ष से पहले निकासी की अनुमति नहीं है। वहीं म्यूचुअल फंड में (यदि टैक्स सेवर ELSS न हो) कोई लॉक-इन नहीं होता। आप जब चाहें आंशिक निकासी (Partial Withdrawal) या सिस्टमैटिक विड्रॉल प्लान (SWP) कर सकते हैं।