

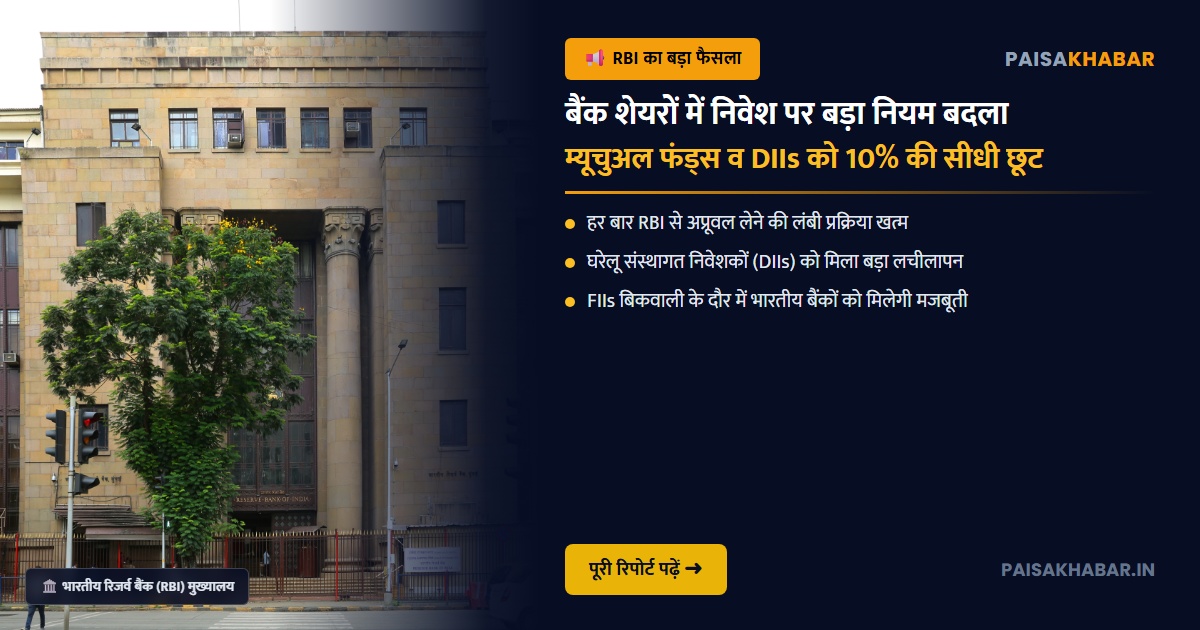
PaisaKhabar विशेष वित्तीय रिपोर्ट: भारतीय रिजर्व बैंक (RBI) ने देश के बैंकिंग सेक्टर और पूंजी बाजार को मजबूती देने के लिए एक ऐतिहासिक और नीतिगत कदम उठाया है। केंद्रीय बैंक ने घरेलू संस्थागत निवेशकों (Domestic Institutional Investors – DIIs) जैसे कि म्यूचुअल फंड्स, बीमा कंपनियों और पेंशन फंड्स के लिए बैंकों में शेयरहोल्डिंग से जुड़े नियमों को अत्यधिक सरल और व्यावहारिक बना दिया है। इस नीतिगत सुधार से घरेलू निवेशकों को बैंकों में अपनी हिस्सेदारी बढ़ाने के लिए बार-बार नियामक अप्रूवल के चक्कर से मुक्ति मिलेगी।
1. क्या है RBI का नया नीतिगत फैसला?
आरबीआई द्वारा जारी किए गए ताजा दिशा-निर्देशों के तहत, गैर-प्रमोटर संस्थागत निवेशकों (विशेष रूप से सेबी और इरडा द्वारा विनियमित म्यूचुअल फंड्स व बीमा कंपनियों) के लिए बैंकों में 10% तक हिस्सेदारी हासिल करने की प्रक्रिया को डी-रेगुलेट और सुव्यवस्थित किया गया है।
पहले के नियमों के तहत, यदि किसी म्यूचुअल फंड हाउस की विभिन्न स्कीमें मिलकर किसी बैंक में 5% से अधिक हिस्सेदारी हासिल करती थीं, तो उन्हें प्रत्येक अतिरिक्त खरीद या 5% की सीमा पार करने से पहले रिजर्व बैंक से पूर्व अनुमति (Prior Approval) लेनी अनिवार्य होती थी। अब स्वचालित अनुमोदन (Automatic Approval / Streamlined Reporting) व्यवस्था के तहत निर्धारित पात्रता मापदंडों को पूरा करने वाले संस्थान बिना किसी अनावश्यक प्रशासनिक रुकावट के 10% तक का निवेश बनाए रख सकते हैं।
2. पुराना नियम बनाम नया नियम: प्रत्यक्ष नीतिगत तुलना
रिजर्व बैंक द्वारा किए गए इस सुधार को निम्नलिखित तुलनात्मक तालिका के माध्यम से स्पष्ट रूप से समझा जा सकता है:
3. घरेलू संस्थागत निवेशकों (DIIs) को क्या होगा सीधा फायदा?
भारतीय शेयर बाजार में घरेलू संस्थागत निवेशकों का प्रभाव पिछले कुछ वर्षों में अभूतपूर्व रूप से बढ़ा है। हर महीने आने वाले ₹25,000+ करोड़ के एसआईपी (SIP) इनफ्लो के कारण बड़े म्यूचुअल फंड्स (जैसे SBI Mutual Fund, ICICI Prudential, HDFC Mutual Fund, Nippon India) के पास लगातार पूंजी आ रही है।
💡 निवेश का व्यावहारिक गणित (Practical Rupee Math):
मान लीजिए किसी बड़े फंड हाउस का इक्विटी एसेट अंडर मैनेजमेंट (AUM) ₹1,00,000 करोड़ है। इंडेक्स वेटेज के अनुसार, बैंकिंग सेक्टर का भार 30% से अधिक होता है। पुराने 5% नियम के कारण फंड मैनेजर किसी प्रमुख बैंक (जैसे ICICI या HDFC Bank) में अतिरिक्त पूंजी लगाने से कतराते थे क्योंकि अप्रूवल में कई हफ्तों का समय लगता था। 10% सीमा होने से फंड हाउस बिना किसी विनियामक रुकावट के ₹5,000 करोड़ से ₹10,000 करोड़ तक का एक्सपोजर आसानी से आवंटित कर सकते हैं।
इस फैसले के 3 मुख्य फायदे:
- फंड प्रबंधन में पूर्ण लचीलापन: फंड मैनेजर्स को बैंक शेयरों में सही वैल्यूएशन पर तत्काल खरीदारी करने की स्वतंत्रता मिलेगी।
- FIIs की बिकवाली का मुकाबला: जब भी विदेशी संस्थागत निवेशक (FIIs) वैश्विक कारणों से भारतीय बैंकिंग शेयरों में बिकवाली करते हैं, घरेलू फंड हाउस बिना अप्रूवल बाधा के उस बिकवाली को तुरंत सोख सकेंगे।
- बैंकों के लिए पूंजी की सुगमता: निजी और सार्वजनिक दोनों क्षेत्रों के बैंकों के लिए संस्थागत पूंजी जुटाना (QIP / राइट्स इश्यू) पहले से कहीं अधिक तेज और आसान हो जाएगा।
4. प्रमुख बैंकों और शेयरधारकों पर क्या होगा प्रभाव?
इस नीतिगत सरलीकरण का सबसे सकारात्मक असर लार्ज-कैप और मजबूत मिड-कैप बैंकों पर पड़ेगा। भारतीय बैंकिंग प्रणाली के मजबूत बुनियादी सिद्धांतों को देखते हुए निम्नलिखित बैंकों में घरेलू संस्थागत हिस्सेदारी में व्यवस्थित वृद्धि देखने को मिल सकती है:
- HDFC Bank & ICICI Bank: निजी क्षेत्र के इन दिग्गज बैंकों में पहले से ही DIIs की भारी रुचि रही है। नए नियमों से विभिन्न म्यूचुअल फंड स्कीम्स को अपने पोर्टफोलियो वेटेज को ऑप्टिमाइज़ करने में मदद मिलेगी।
- State Bank of India (SBI) & Bank of Baroda: सार्वजनिक क्षेत्र के अग्रणी बैंकों में बीमा कंपनियों (जैसे LIC) और पेंशन फंड्स का दीर्घकालिक निवेश और अधिक सुगम हो जाएगा।
- Axis Bank & Kotak Mahindra Bank: इन बैंकों में संस्थागत शेयरधारिता का आधार और व्यापक (well-diversified) होगा, जिससे शेयर की कीमतों में अनपेक्षित उतार-चढ़ाव (volatility) कम होगी।
5. आम निवेशकों और म्यूचुअल फंड SIP धारकों के लिए क्या हैं मायने?
यदि आप एक आम खुदरा निवेशक (Retail Investor) हैं या हर महीने म्यूचुअल फंड में SIP करते हैं, तो यह फैसला आपके लिए बेहद सुरक्षित और लाभकारी है:
- एनएवी (NAV) में अधिक स्थिरता: जब फंड हाउस अच्छे बैंकों में समय पर निवेश कर सकेंगे, तो बाजार के उतार-चढ़ाव के दौरान म्यूचुअल फंड स्कीमों की एनएवी अधिक लचीली और मजबूत रहेगी।
- भारतीय पूंजी का भारतीय संपत्तियों में नियंत्रण: देश की बैंकिंग प्रणाली पर घरेलू संस्थाओं का विश्वास और हिस्सेदारी बढ़ने से विदेशी पूंजी के अचानक बाहर जाने का जोखिम न्यूनतम हो जाता है।
- पारदर्शिता और सुशासन: 10% सीमा के बाद भी आरबीआई की ‘फिट एंड प्रॉपर’ (Fit & Proper) गाइडलाइंस और सख्त डिस्क्लोजर नियम लागू रहेंगे, जिससे बैंकिंग गवर्नेंस 100% सुरक्षित रहेगा।