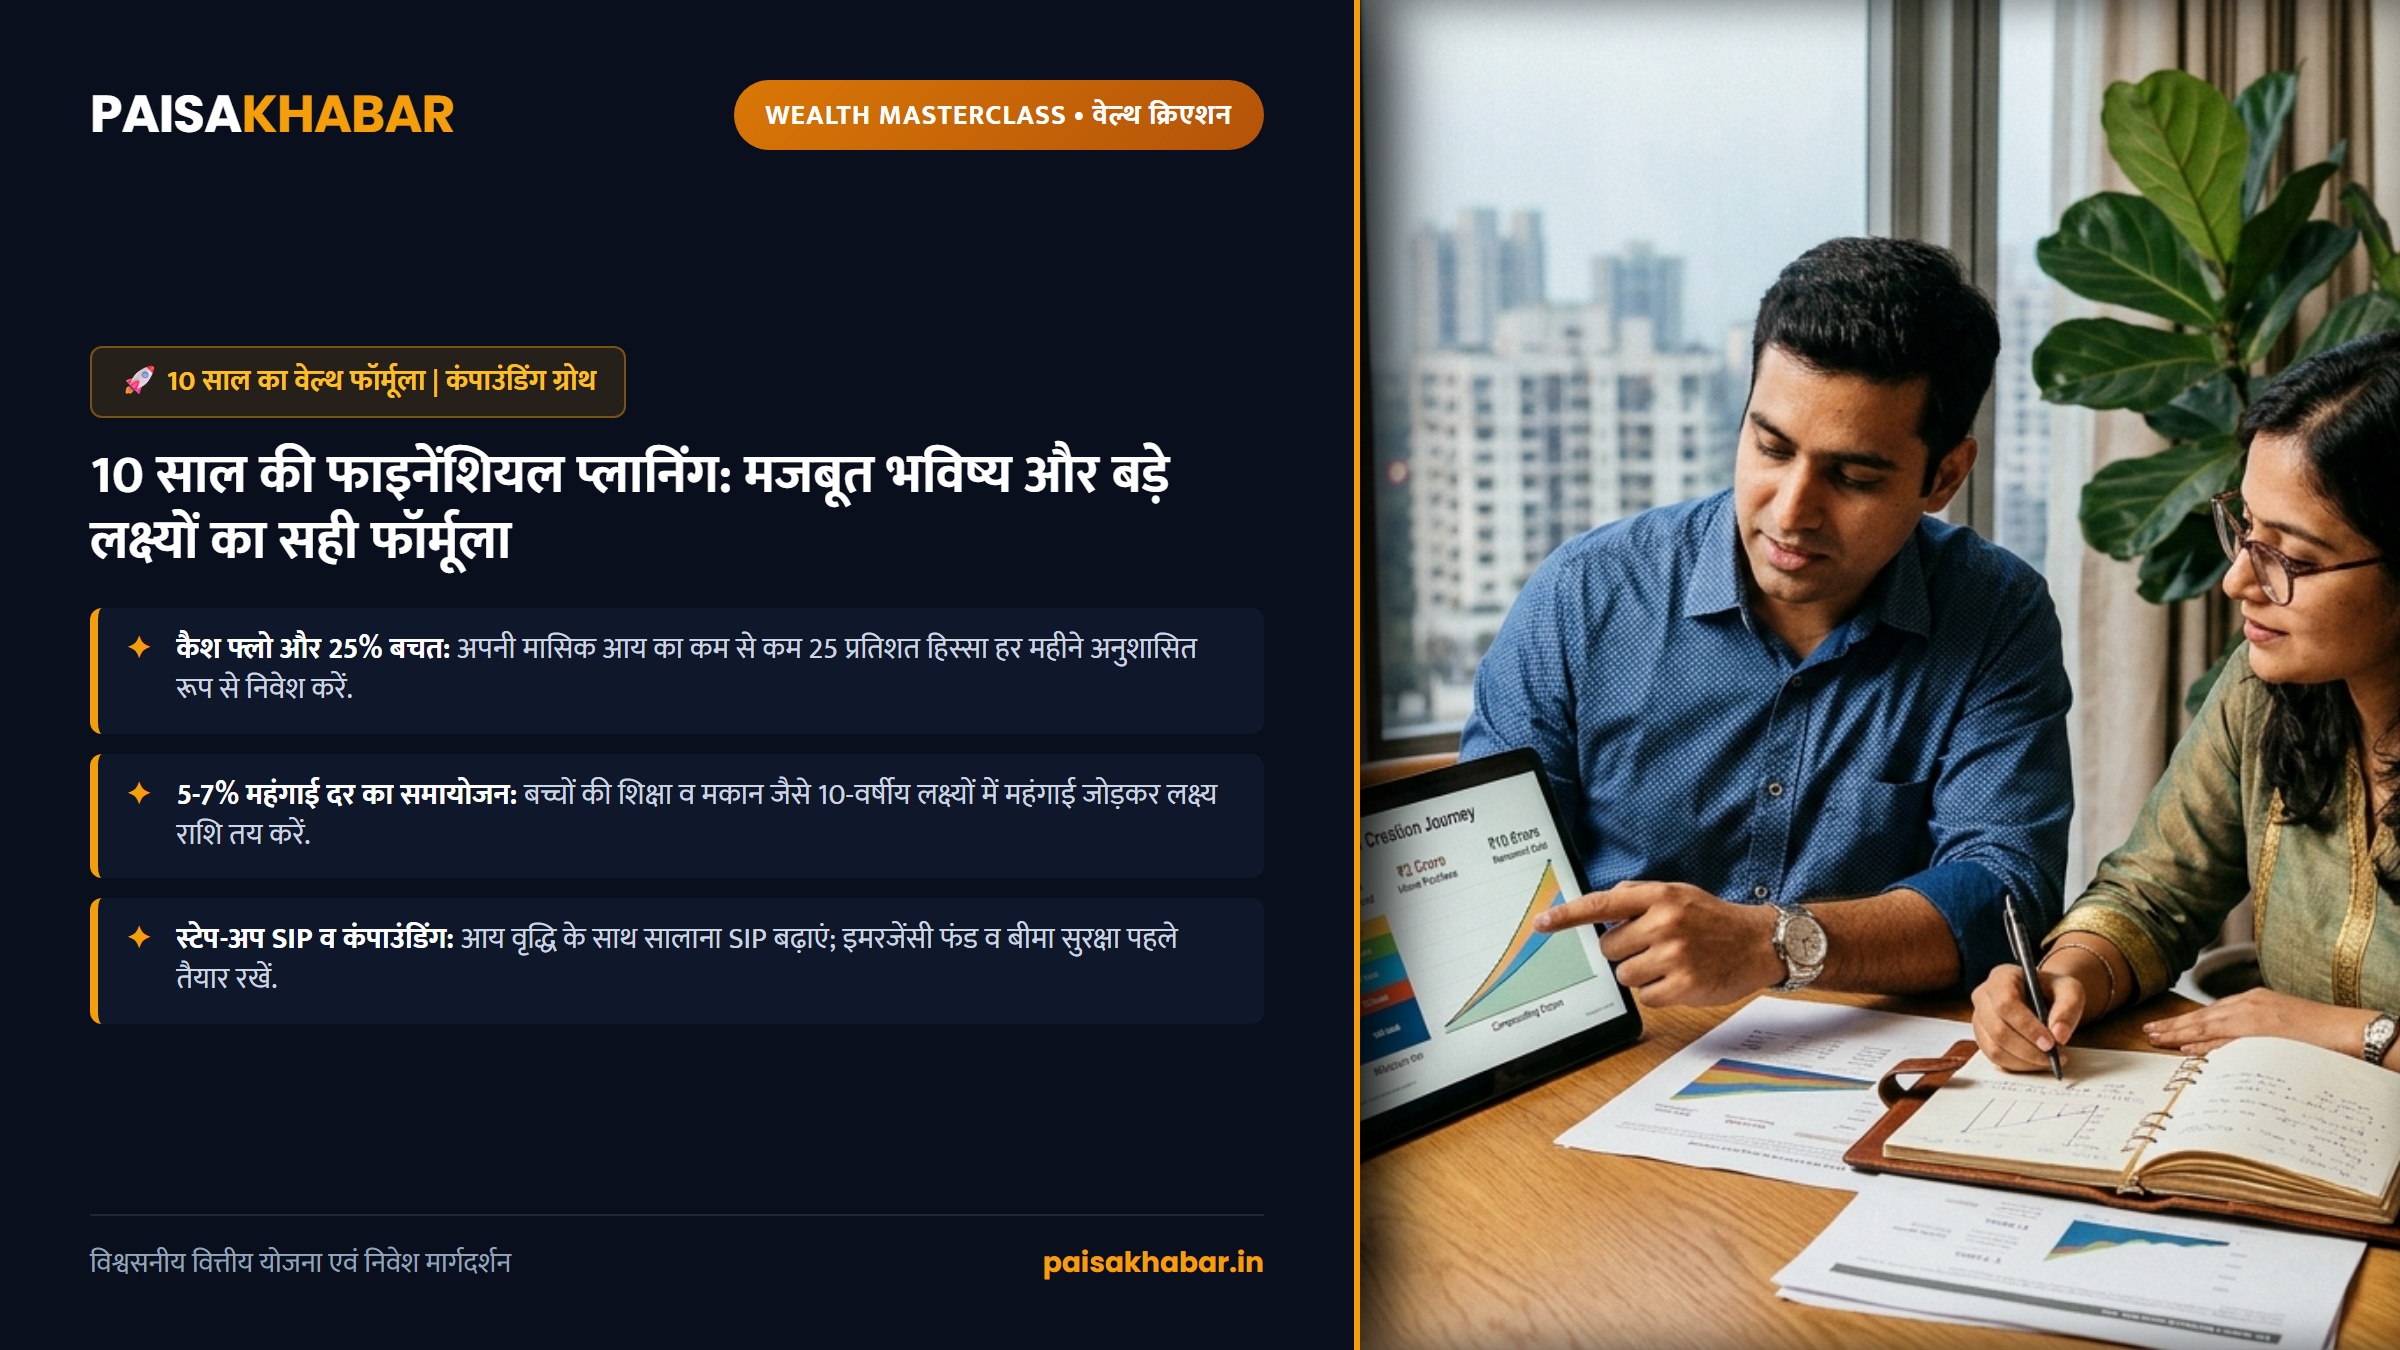
नई दिल्ली (PaisaKhabar News Desk): व्यवस्थित वित्तीय योजना और कंपाउंडिंग के लाभ के साथ अगले 10 सालों की फाइनेंशियल प्लानिंग करने और लक्ष्यों के निर्धारण का फॉर्मूला सामने आ चुका है, जो संपत्ति निर्माण और वित्तीय स्थिरता के लिए बेहद महत्वपूर्ण है। बिजनेस Standard की रिपोर्ट के अनुसार, एक दशक के दौरान अपने भविष्य को सुरक्षित करने के लिए वर्तमान नकदी प्रवाह का विश्लेषण करना, महंगाई दर को समझना और स्पष्ट लक्ष्यों की सूची तैयार करना आवश्यक है। आज के समय में जहां जीवनशैली के खर्च और निश्चित व्यय लगातार बढ़ रहे हैं, वहीं सही फॉर्मूले के जरिए अनुशासित बचत करके भविष्य के बड़े वित्तीय लक्ष्यों को आसानी से हासिल किया जा सकता है। इस पूरी प्रक्रिया में आपातकालीन फंड और बीमा सुरक्षा को सबसे ऊपर रखना जरूरी माना गया है ताकिसी भी अनिश्चितता से बचा जा सके।
📌 मुख्य बिंदु (Key Highlights):
- अगले एक दशक के लिए संपत्ति बनाने और वित्तीय स्थिरता के लिए जरूरी लक्ष्यों की सूची तैयार करें, जिसमें इमरजेंसी फंड और इंश्योरेंस को सबसे पहले रखें।
- लक्ष्यों की लागत तय करते समय महंगाई दर को ध्यान में रखें, जिसके लिए ज्यादातर लक्ष्यों के वास्ते 5-7 प्रतिशत सालाना महंगाई दर मानना सही रहता है।
- निवेश और लक्ष्य तय करने से पहले अपने वर्तमान नकदी प्रवाह (कैश फ्लो) का स्पष्ट आकलन करें और अपनी मासिक आय तथा खर्चों को यथार्थवादी रूप से सूचीबद्ध करें।
- यदि आपकी बचत 20 प्रतिशत से कम है, तो बड़े लक्ष्य तय करने से पहले अपनी बचत की स्थिति को सुधारने पर ध्यान दें।
आगामी 10 सालों की फाइनेंशियल प्लानिंग और लक्ष्यों का सटीक फॉर्मूला
व्यवस्थित वित्तीय योजना और कंपाउंडिंग के चमत्कारी लाभ के साथ अगले 10 सालों की फाइनेंशियल प्लानिंग करने के लिए सबसे पहले यथार्थवादी लक्ष्यों का निर्धारण करना होता है। बिजनेस Standard की रिपोर्ट के अनुसार, एक दशक के दौरान वित्तीय स्थिरता और लंबी अवधि की संपत्ति का निर्माण करने के लिए जीवन के विभिन्न पड़ावों पर आने वाले खर्चों का सटीक आकलन करना बेहद जरूरी है। इस पूरी योजना की शुरुआत वर्तमान नकदी प्रवाह यानी कैश फ्लो के मूल्यांकन से होती है, जिसमें व्यक्ति को अपनी मासिक आय और सभी निश्चित खर्चों का पूरा हिसाब लगाना चाहिए। यदि कोई व्यक्ति अपनी कुल आय का सही प्रबंधन नहीं करता है, तो भविष्य के बड़े लक्ष्यों को हासिल करना कठिन हो जाता है, इसलिए योजना बनाते समय हर छोटे-बड़े पहलू को ध्यान में रखना अनिवार्य है।
वित्तीय मामलों के जानकारों का मानना है कि भविष्य की जरूरतों के लिए आज ही एक मजबूत नींव रखनी चाहिए, जिसमें आपातकालीन फंड और पर्याप्त बीमा कवर को प्राथमिकता दी जानी चाहिए। किसी भी आकस्मिक संकट से निपटने के लिए कम से कम 6 महीने के खर्च के बराबर राशि को सुरक्षित निवेश विकल्पों में रखना समझदारी है। इसके साथ ही, परिवार की सुरक्षा के लिए टर्म इंश्योरेंस और हेल्थ इंश्योरेंस पॉलिसी लेना भी इस 10 साल की प्लानिंग का एक अनिवार्य हिस्सा होना चाहिए। जब आपके पास एक मजबूत सुरक्षा कवच होता है, तब आप बिना किसी मानसिक तनाव के अपने दीर्घकालिक निवेश लक्ष्यों की तरफ आगे बढ़ सकते हैं और कंपाउंडिंग के जरिए बड़ा फंड तैयार कर सकते हैं।
महंगाई दर और भविष्य की लक्ष्य लागत का व्यावहारिक हिसाब
किसी भी वित्तीय लक्ष्य को तय करते समय मुद्रास्फीति यानी महंगाई दर को नजरअंदाज नहीं किया जा सकता है, क्योंकि यह भविष्य में पैसों की क्रय शक्ति को कम करती है। ज्यादातर वित्तीय लक्ष्यों के लिए 5 से 7 प्रतिशत सालाना महंगाई दर मानकर चलना पूरी तरह से सही रहता है, जिससे भविष्य में आने वाले खर्चों का सही अनुमान लगाया जा सके। उदाहरण के लिए, यदि आज किसी आवश्यक लक्ष्य के लिए 10,00,000 रुपये की राशि की आवश्यकता है, तो लगभग 5 साल बाद उसी लक्ष्य के लिए 13 से 14 लाख रुपये तक की जरूरत पड़ सकती है। इसलिए, जब आप 10 साल की लंबी अवधि के लिए निवेश योजना तैयार करते हैं, तो आपको अपनी निवेश राशि में महंगाई दर के हिसाब से बढ़ोतरी करते रहने का प्रावधान भी रखना चाहिए ताकि मेच्योरिटी के वक्त फंड कम न पड़े।
महंगाई के इस चक्र को मात देने के लिए केवल पारंपरिक बचत खातों या फिक्स्ड डिपॉजिट पर निर्भर रहने के बजाय इक्विटी म्यूचुअल फंड जैसे परिसंपत्ति वर्गों में एसआईपी के जरिए निवेश करना फायदेमंद होता है। शेयर बाजार और म्यूचुअल फंड में लंबी अवधि के दौरान मिलने वाला रिटर्न महंगाई दर को आसानी से हरा देता है और निवेशकों को बेहतर वास्तविक रिटर्न प्रदान करता है। हालांकि, निवेश का यह फैसला पूरी तरह से व्यक्ति की जोखिम उठाने की क्षमता और उसकी उम्र पर निर्भर करता है, लेकिन 10 साल की लंबी अवधि इक्विटी निवेश के लिए सबसे आदर्श मानी जाती है। निवेशकों को चाहिए कि वे समय-समय पर अपने पोर्टफोलियो की समीक्षा करें और महंगाई के आंकड़ों के अनुसार अपने लक्ष्यों को संशोधित करते रहें।
वर्तमान नकदी प्रवाह और मासिक बजट का व्यावहारिक विश्लेषण
एक सफल वित्तीय योजना की रीढ़ उसका मजबूत नकदी प्रवाह होता है, जिसके तहत मासिक आय और खर्चों का सटीक संतुलन होना अत्यंत आवश्यक है। मान लीजिए किसी परिवार की कर के बाद की मासिक आय और नियमित अतिरिक्त आय मिलाकर कुल 1,00,000 रुपये है, तो उसे अपने सभी खर्चों का यथार्थवादी वर्गीकरण करना चाहिए। इस कुल आय में से लगभग 65,000 रुपये निश्चित खर्चों जैसे कि घर का किराया, होम लोन या कार की EMI, बच्चों की स्कूल की फीस, इंश्योरेंस प्रीमियम और मासिक राशन में खर्च होते हैं। इसके अलावा, लगभग 10,00,000 रुपये या 10,000 रुपये मासिक राशि जीवनशैली से जुड़े खर्चों जैसे कि बाहर खाना-पीना, ओटीटी सब्सक्रिप्शन, खरीदारी, यात्रा और मनोरंजन पर व्यय होती है। इन सभी अनिवार्य और जीवनशैली के खर्चों को निकाल देने के बाद अंत में 25,000 रुपये का मासिक बचत सरप्लस बचता है, जो कुल आय का 25 प्रतिशत हिस्सा बनता है।
यह 25 प्रतिशत की मासिक बचत दर वित्तीय अनुशासन का एक बेहतरीन उदाहरण है, क्योंकि यदि किसी व्यक्ति की बचत 20 प्रतिशत से कम है, तो उसे बड़े और आक्रामक वित्तीय लक्ष्य तय करने से बचना चाहिए। कम बचत वाले लोगों को सबसे पहले अपने गैर-जरूरी खर्चों में कटौती करनी चाहिए और अपनी बचत के प्रतिशत को बढ़ाने पर जोर देना चाहिए ताकि निवेश के लिए अधिक फंड मिल सके। जब आप हर महीने अपनी आय का एक निश्चित हिस्सा अनुशासित तरीके से बचाते हैं, तो वह छोटी बचत 10 साल की अवधि में कंपाउंडिंग के चमत्कारी प्रभाव से एक विशाल संपत्ति में बदल जाती है। वित्तीय विशेषज्ञों का यह भी सुझाव है कि जैसे-जैसे आपकी आय में वृद्धि हो, वैसे-वैसे अपनी बचत के अनुपात को भी बढ़ाते जाएं, जिसे 'स्टेप-अप' फॉर्मूला कहा जाता है और यह दीर्घकालिक लक्ष्यों को समय से पहले हासिल करने में मदद करता है।
10 साल की फाइनेंशियल प्लानिंग लागू करने की चरणबद्ध प्रक्रिया
अपने भविष्य को सुरक्षित करने और 10 साल के लक्ष्यों को हासिल करने के लिए आपको नीचे दी गई आधिकारिक और व्यावहारिक प्रक्रिया का चरण-दर-चरण पालन करना चाहिए ताकिसी भी प्रकार की वित्तीय चूक से बचा जा सके:
1. सबसे पहले अपनी मासिक आय, निश्चित खर्चों और जीवनशैली व्यय का पूरा हिसाब लगाकर अपने वर्तमान नकदी प्रवाह (कैश फ्लो) का स्पष्ट आकलन करें।
2. अपनी कुल आय का कम से कम 25 प्रतिशत हिस्सा मासिक बचत के रूप में अलग करें और सुनिश्चित करें कि बचत कभी भी 20 प्रतिशत से कम न हो।
3. सभी लक्ष्यों की लागत तय करते समय 5 से 7 प्रतिशत सालाना की अनुमानित महंगाई दर को ध्यान में रखें और भविष्य की जरूरत के अनुसार लक्ष्य राशि का पुनर्मूल्यांकन करें।
4. आपातकालीन फंड और टर्म तथा हेल्थ इंश्योरेंस को सबसे पहले पूरा करने के बाद ही म्यूचुअल फंड, पीपीएफ और अन्य दीर्घकालिक निवेश विकल्पों में एसआईपी शुरू करें।
- चरण 1: मासिक आय और खर्चों का सटीक हिसाब लगाकर कैश फ्लो का आकलन करें।
- चरण 2: आय का कम से कम 25 प्रतिशत हिस्सा बचाकर अनुशासित निवेश शुरू करें।
- चरण 3: लक्ष्यों की लागत तय करते समय 5-7 प्रतिशत सालाना महंगाई दर को शामिल करें।
- चरण 4: इमरजेंसी फंड और बीमा सुरक्षा को प्राथमिकता देकर दीर्घकालिक पोर्टफोलियो बनाएं।